猜你想问
申万一级综合偏离修复模型是什么?
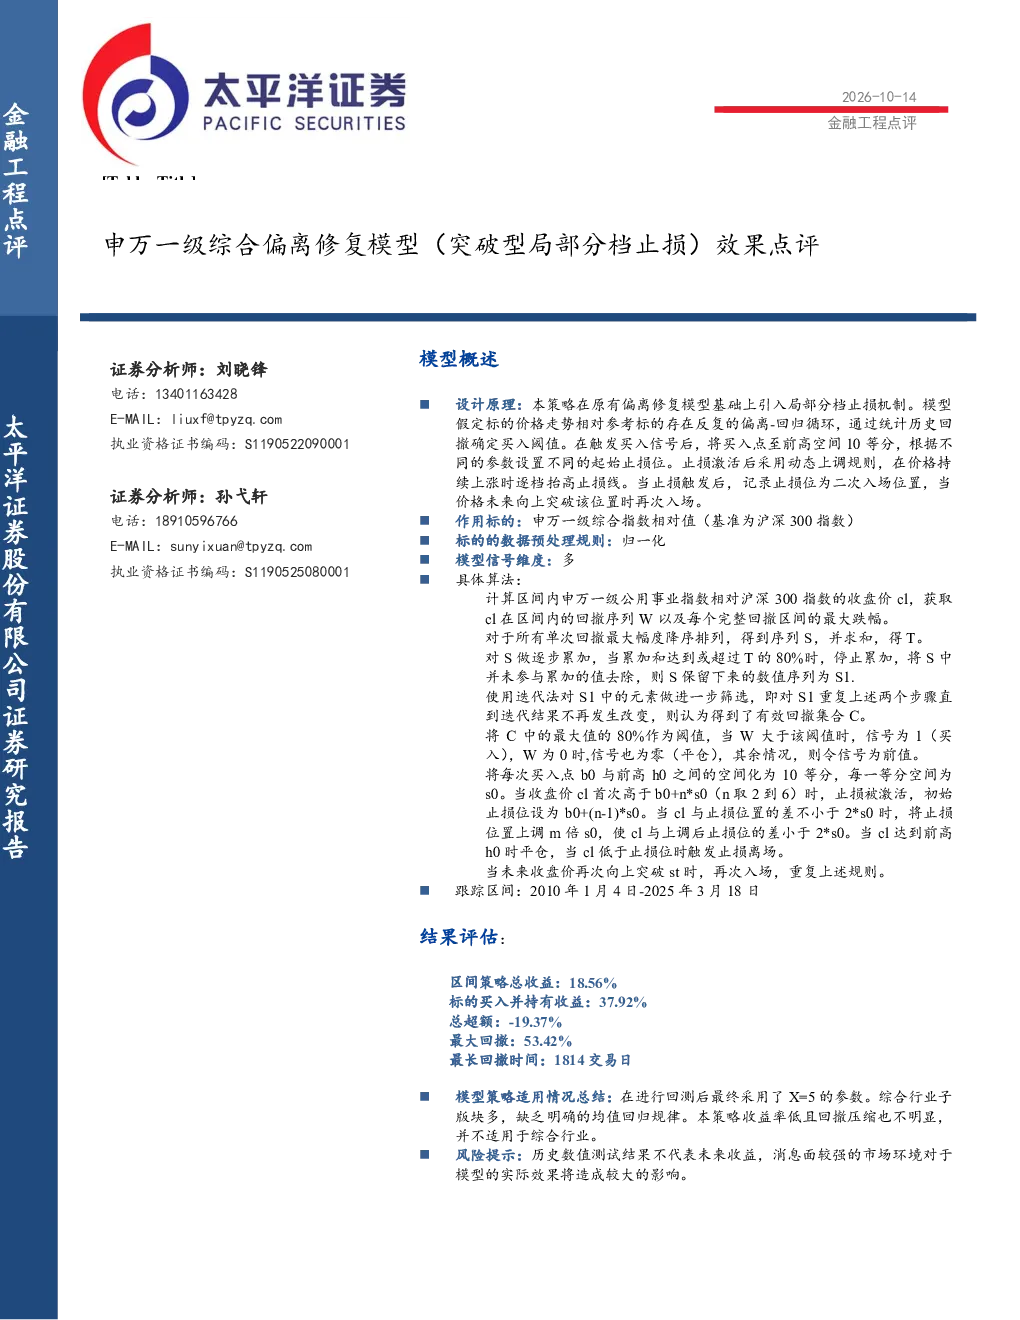
该模型基于偏离修复原理,引入局部分档止损机制。通过统计历史回撤确定买入阈值,买入后对价格上涨空间10等分,设置动态止损位。价格持续上涨时逐档抬高止损线,止损触发后记录止损位为二次入场点。模型作用标的为申万一级综合指数相对沪深300指数,采用归一化数据预处理,信号维度多。跟踪区间为2010年1月4日至2025年3月18日,结果显示策略总收益18.56%,但总超额为-19.37%,最大回撤达53.42%
综合行业投资趋势如何?
综合行业子版块多,缺乏明确的均值回归规律,导致该策略收益率低且回撤压缩不明显。模型最终采用X=5参数,但分析表明不适用于综合行业。行业投资需关注板块内部结构特征,单一策略可能难以适应复杂行业生态,需结合多维度分析
报告重点分析了什么?
报告重点分析了申万一级综合偏离修复模型(突破型局部分档止损)在综合行业中的应用效果。模型通过历史回撤确定买入阈值,并设置动态调整的止损位,以应对价格波动。报告评估了模型在2010年1月4日至2025年3月18日期间的表现,结果显示策略总收益18.56%,但总超额为-19.37%,最大回撤达53.42%
当前市场环境如何?
当前市场环境对模型效果影响较大。历史测试结果不代表未来收益,需注意消息面变化对策略的影响。综合行业缺乏明确的均值回归规律,单一策略可能难以适应复杂市场环境。投资者需关注板块内部结构特征,结合多维度分析进行决策
报告有哪些风险提示?
报告提示历史数值测试结果不代表未来收益,需谨慎参考。消息面较强的市场环境对模型效果影响较大,可能导致策略表现波动。综合行业子版块多,缺乏明确的均值回归规律,策略收益率低且回撤压缩不明显,不适用于综合行业。投资者需自主决策并承担风险
你可能感兴趣
申万一级综合偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-14
申万一级食品饮料偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-15
申万一级食品饮料偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-14
申万一级综合偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-04-09
申万一级房地产偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-03-20
申万一级电子偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-03-19
申万一级轻工制造偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-03-19
申万一级国防军工偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-03-26
金融工程点评:申万一级电子偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-03-18
申万一级计算机偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-04-01