猜你想问
这份研报的核心内容是什么?
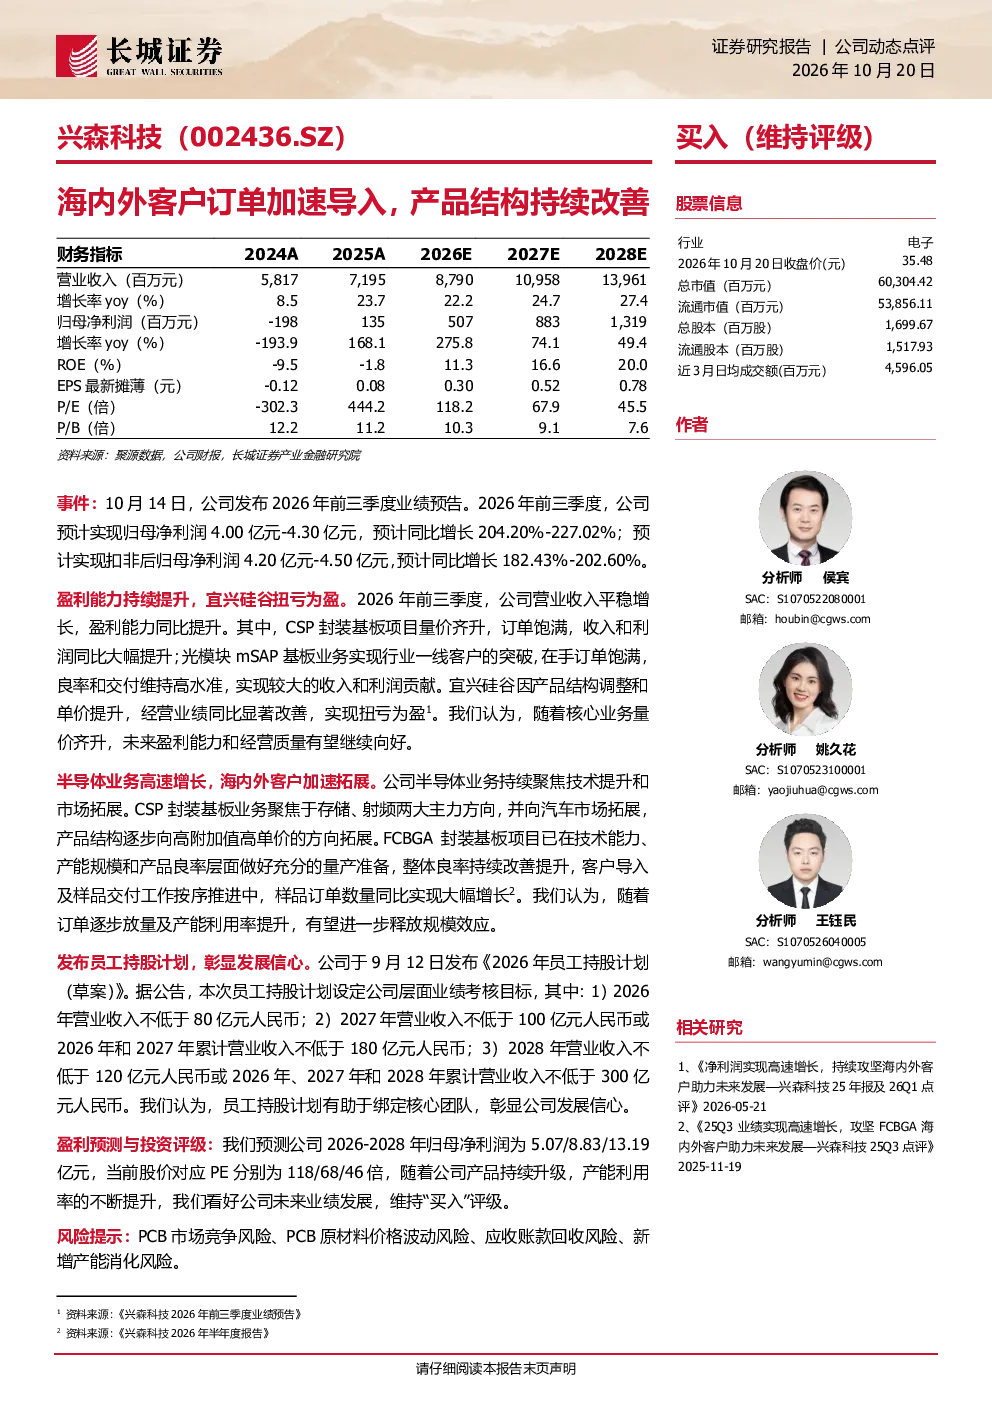
研报显示兴森科技2026年前三季度业绩预告,归母净利润预计4.00-4.30亿元,同比增长204.20%-227.02%,扣非后归母净利润4.20-4.50亿元,同比增长182.43%-202.60%。主要得益于CSP封装基板项目和光模块mSAP基板业务增长,CSP项目量价齐升,光模块mSAP基板业务实现行业一线客户突破,订单饱满,良率和交付维持高水准。宜兴硅谷扭亏为盈,因产品结构调整和单价提升,经营业绩同比显著改善。
半导体封装基板赛道发展趋势如何?
半导体封装基板行业正向高附加值高单价方向发展,CSP封装基板聚焦存储、射频和汽车市场,产品结构持续优化。FCBGA封装基板项目已做好量产准备,良率持续改善,客户导入及样品交付工作按序推进,样品订单数量同比大幅增长。行业竞争加剧,头部企业通过技术升级和客户拓展提升竞争力,市场集中度有望进一步提升。
研报重点分析了兴森科技的哪些业务?
研报重点分析了兴森科技的CSP封装基板项目和光模块mSAP基板业务。CSP项目收入和利润同比大幅提升,产品结构向高附加值方向拓展;光模块mSAP基板业务实现行业一线客户突破,订单饱满,良率和交付维持高水准。此外,宜兴硅谷扭亏为盈,经营业绩同比显著改善,显示公司产品结构调整和单价提升成效显著。
当前半导体封装基板市场现状如何?
当前半导体封装基板市场呈现高速增长态势,头部企业订单饱满,产能扩张加速。CSP封装基板需求旺盛,尤其在存储、射频和汽车领域,高附加值产品占比提升。行业竞争激烈,企业通过技术创新和客户拓展提升竞争力,部分企业通过产品结构调整实现盈利改善。整体市场景气度高,但产能过剩风险需关注。
研报提示了哪些风险?
研报提示的风险包括PCB市场竞争风险,行业竞争加剧可能导致价格战和利润下滑;原材料价格波动风险,铜、铝等原材料价格波动可能影响成本控制;应收账款回收风险,需关注客户信用风险和回款情况;新增产能消化风险,产能扩张需匹配市场需求,否则可能导致库存积压和产能利用率下降。