猜你想问
这份研报的核心内容是什么?
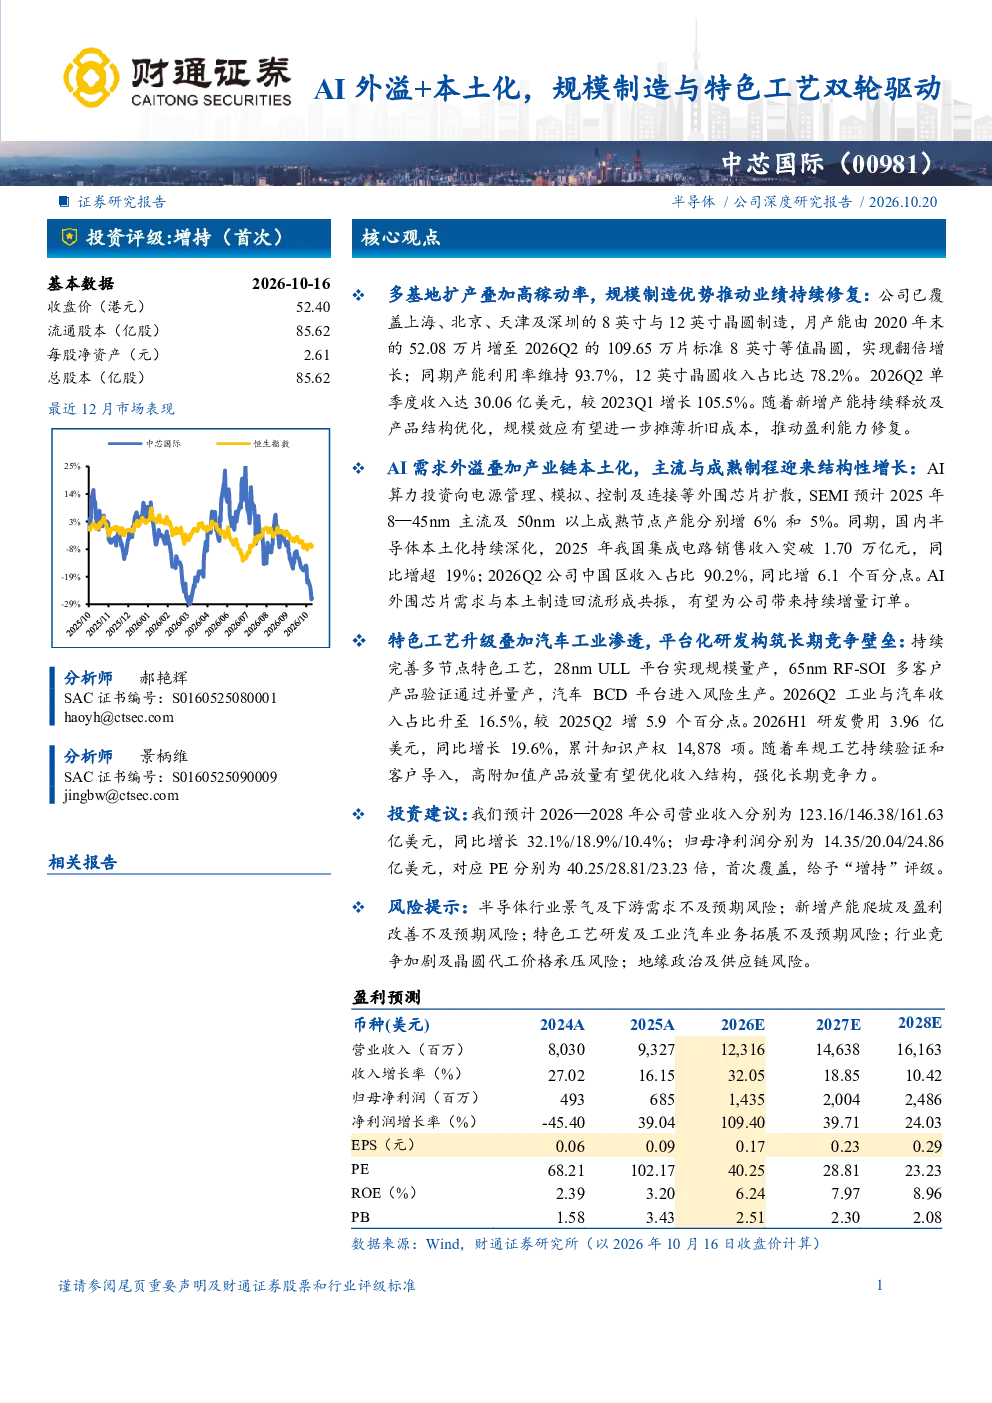
这份研报的核心观点是中芯国际通过多基地扩产和高稼动率,规模制造优势推动业绩持续修复。AI需求外溢和产业链本土化,主流与成熟制程迎来结构性增长。特色工艺升级和汽车工业渗透,平台化研发构筑长期竞争壁垒。报告显示2026Q2单季度收入达30.06亿美元,较2023Q1增长105.5%。月产能由2020年末的52.08万片增至2026Q2的109.65万片标准8英寸等值晶圆。12英寸晶圆收入占比达78.2%。2026H1工业与汽车收入占比升至16.5%。2026H1研发费用3.96亿美元,同比增长19.6%。
半导体行业的发展趋势如何?
半导体行业的发展趋势显示AI需求外溢和产业链本土化推动主流与成熟制程结构性增长。多基地扩产和高稼动率助力规模制造优势,推动业绩持续修复。特色工艺升级和汽车工业渗透率提升,平台化研发构筑长期竞争壁垒。预计2026—2028年营业收入分别为123.16/146.38/161.63亿美元,同比增长32.1%/18.9%/10.4%。归母净利润分别为14.35/20.04/24.86亿美元,对应PE分别为40.25/28.81/23.23倍。
研报重点分析了哪些方向?
研报重点分析了中芯国际的规模制造与特色工艺双轮驱动战略。通过多基地扩产和高稼动率提升规模制造优势,推动业绩持续修复。AI需求外溢和产业链本土化促进主流与成熟制程增长。特色工艺升级和汽车工业渗透率提升,平台化研发构筑长期竞争壁垒。报告显示2026Q2单季度收入达30.06亿美元,较2023Q1增长105.5%。月产能由2020年末的52.08万片增至2026Q2的109.65万片标准8英寸等值晶圆。12英寸晶圆收入占比达78.2%。2026H1工业与汽车收入占比升至16.5%。
当前半导体市场的现状如何判断?
当前半导体市场现状显示中芯国际通过规模制造优势推动业绩持续修复。AI需求外溢和产业链本土化促进主流与成熟制程结构性增长。特色工艺升级和汽车工业渗透率提升,平台化研发构筑长期竞争壁垒。报告数据表明2026Q2单季度收入达30.06亿美元,较2023Q1增长105.5%。月产能由2020年末的52.08万片增至2026Q2的109.65万片标准8英寸等值晶圆。12英寸晶圆收入占比达78.2%。2026H1工业与汽车收入占比升至16.5%。预计2026—2028年营业收入分别为123.16/146.38/161.63亿美元,同比增长32.1%/18.9%/10.4%。
研报提到了哪些风险提示?
研报提示了半导体行业景气及下游需求不及预期风险。新增产能爬坡及盈利改善不及预期风险。特色工艺研发及工业汽车业务拓展不及预期风险。行业竞争加剧及晶圆代工价格承压风险。地缘政治及供应链风险。这些风险需关注,但报告未涉及投资涨跌判断。