猜你想问
2026年财产保险支付增长放缓的主要原因是什么?
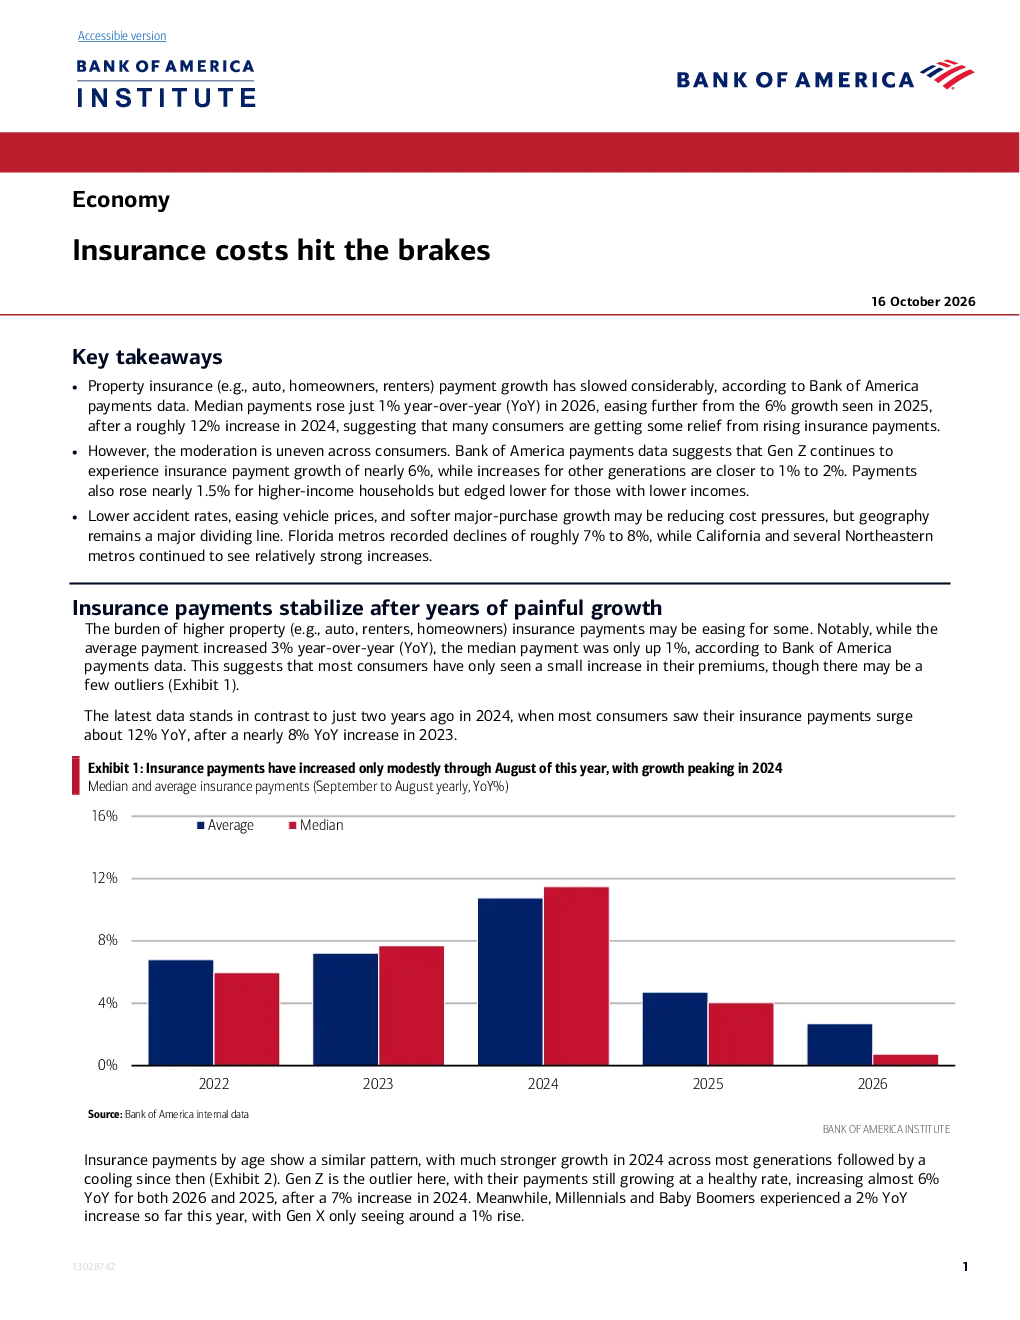
根据Bank of America支付数据,2026年财产保险支付增长显著放缓,主要原因是事故率下降、车辆价格缓和以及主要购买增长放缓。这些因素共同降低了保险成本压力。然而,不同消费者群体之间存在差异:Gen Z的保险支付增长仍接近6%,高收入家庭支付额上升了近1.5%,而低收入家庭支付额略有下降。此外,地理位置也是一个重要分界线,佛罗里达都市区的支付额下降了约7%至8%,而加利福尼亚州和东北部都市区增长强劲。
不同收入群体的保险支付情况有何差异?
Bank of America支付数据显示,不同收入群体的保险支付情况存在显著差异。高收入家庭2026年的支付额比一年前高出近1.5%,而中等收入家庭支付额只看到适度增加或没有增加,低收入家庭支付额实际上比去年略低。这种差异可能与保险公司的定价策略以及各收入群体的风险暴露程度有关。高收入家庭可能购买更多附加险种或承担更高风险,而低收入家庭则可能选择基础保障。此外,地理位置因素也可能加剧这种差异,例如佛罗里达州低收入家庭受益于保费下降。
保险支付增长放缓对保险行业有何影响?
保险支付增长放缓对保险行业的影响主要体现在定价策略和业务模式调整上。保险公司需要重新评估风险定价模型,考虑事故率下降和车辆价格缓和等因素。部分地区如佛罗里达州,立法导致保费大幅下降,而加利福尼亚州则因野火风险持续增长。保险公司可能增加非车险业务比重,或通过技术创新降低运营成本。此外,不同年龄段消费者的支付差异也促使保险公司提供更个性化的产品和服务。Gen Z的快速增长表明年轻群体对保险需求仍旺盛,而传统世代的增长放缓则要求保险公司创新营销策略。
2026年保险市场的主要趋势是什么?
2026年保险市场的主要趋势是支付增长趋于稳定,不同地区和群体呈现分化态势。中位数支付额同比增长仅1%,较前几年的高速增长明显放缓,多数消费者保费只略有上升。然而,不同地区差异显著:佛罗里达都市区支付额下降约7%至8%,而加利福尼亚州和东北部都市区增长强劲。Gen Z支付增长仍接近6%,高收入家庭支付额上升近1.5%,低收入家庭略有下降。此外,保险公司在定价时更加注重事故率变化和车辆价格趋势,部分地区立法导致保费下降,行业整体进入调整期。
投资保险行业需关注哪些风险?
投资保险行业需关注的主要风险包括:地区性风险,如佛罗里达州因立法导致保费下降,而加利福尼亚州因野火风险持续增长;宏观经济风险,事故率和车辆价格变化可能影响保险需求;竞争加剧风险,保险公司为争夺市场份额可能降低利润率;监管政策风险,不同地区的保险立法可能影响公司盈利能力。此外,保险公司需要应对技术变革带来的挑战,如AI定价和自动化理赔等创新可能重塑行业格局。投资者需密切关注这些风险因素对行业盈利能力和增长前景的影响。