猜你想问
億豐研報核心內容是什麼?
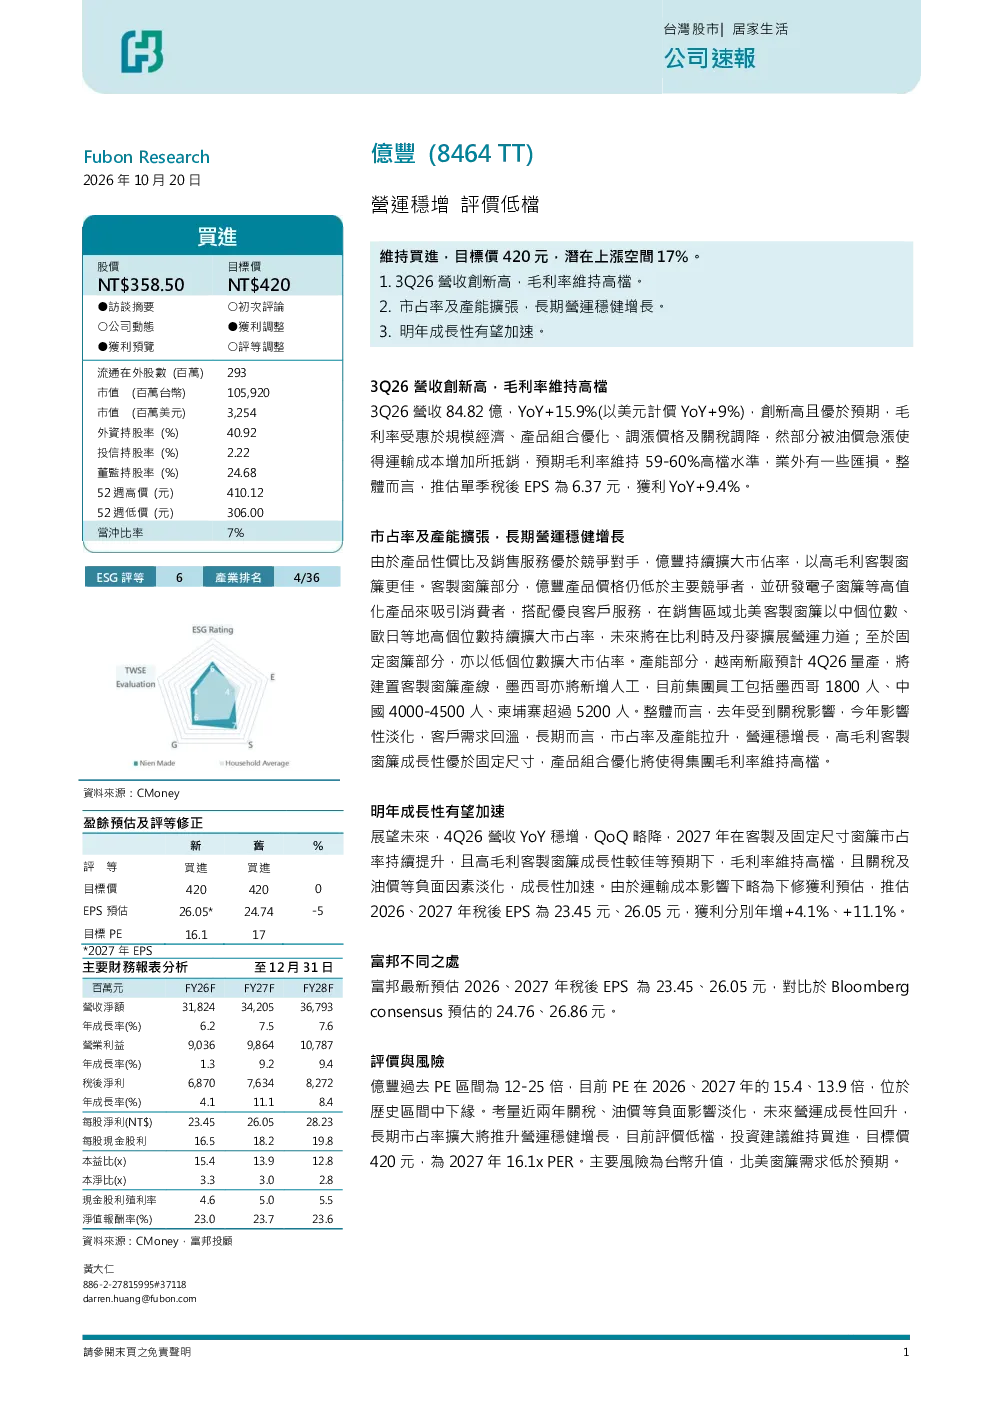
億豐展現穩增態勢,維持買進建議,目標價420元,潛上漲空間17%。3Q26營收創新高,毛利率維持高檔,市佔率與產能擴張帶動長期穩健增長,預期2027年成長性加速。單季稅後EPS為6.37元,YoY+9.4%。
窗簾行業發展趨勢如何?
客製窗簾產品價格低於競爭對手,研發高值化產品(如電子窗簾),北美市佔率以中個位數擴大,歐日高個位數擴張,未來將拓展比利時及丹麥。固定窗簾市佔率低個位數擴大。越南新廠預計4Q26量產客製窗簾產線,墨西哥新增人工,關稅影響淡化,客戶需求回溫。
研報重點分析方向是什麼?
研報重點分析億豐的產品組合優化、價格調漲、關稅調降對毛利率的影響,以及北美、歐日市場的市佔率擴張情況。同時關注產能擴張,特別是越南新廠的客製窗簾產線和墨西哥人工增長。
目前窗簾市場現狀怎樣?
億豐客製窗簾產品價格優勢明顯,北美市佔率中個位數擴大,歐日高個位數擴張。固定窗簾市佔率低個位數擴大。產能方面,越南新廠即將量產,墨西哥人工增長,關稅影響逐漸淡化,客戶需求回溫。
研報提示哪些風險?
主要風險包括台幣升值可能影響競爭力,以及北美窗簾需求低於預期可能影響銷售表現。此外,產業競爭加劇也可能對市佔率增長造成壓力。
你可能感兴趣
绿色经济系列研究之一:循环经济理念在国内实践应用及其评价体系
中债资信2017-12-15
高企管理成熟度评价指南 白皮书
金融专知智库&成都余行专利代理事务所2026-04-09
智谱推出GLM-5.2获麦格理正面评价,维持跑赢大市评级
麦格理2026-06-16
高企管理成熟度评价白皮书:政府/园区批量培育操作指南
文化传媒专知智库&成都余行专利&成都专知利乎2026-04-13
华源电子葛星甫团队何理我们如何看待并重点推荐恒运昌大家
未知机构2026-02-06
A股资金流向日跟踪:沪指下跌,餐旅煤炭获机构增持最多
中原证券2019-06-06
2021H1中报点评:太二维持高增,平台型餐企初具雏形
德邦证券2021-08-25
食品饮料2025年年报&26Q1季报总结:白酒继续筑底,乳制品/调味品景气回升,量贩业态持续高增,餐供条线全面复苏
食品饮料中邮证券2026-05-12
理文造纸业绩预增验证纸业景气提升
未知机构2026-07-20
理文造纸:理文造纸续增卫生纸产能
金利丰2016-12-05