猜你想问
研报主要分析了哪些业务增长点?
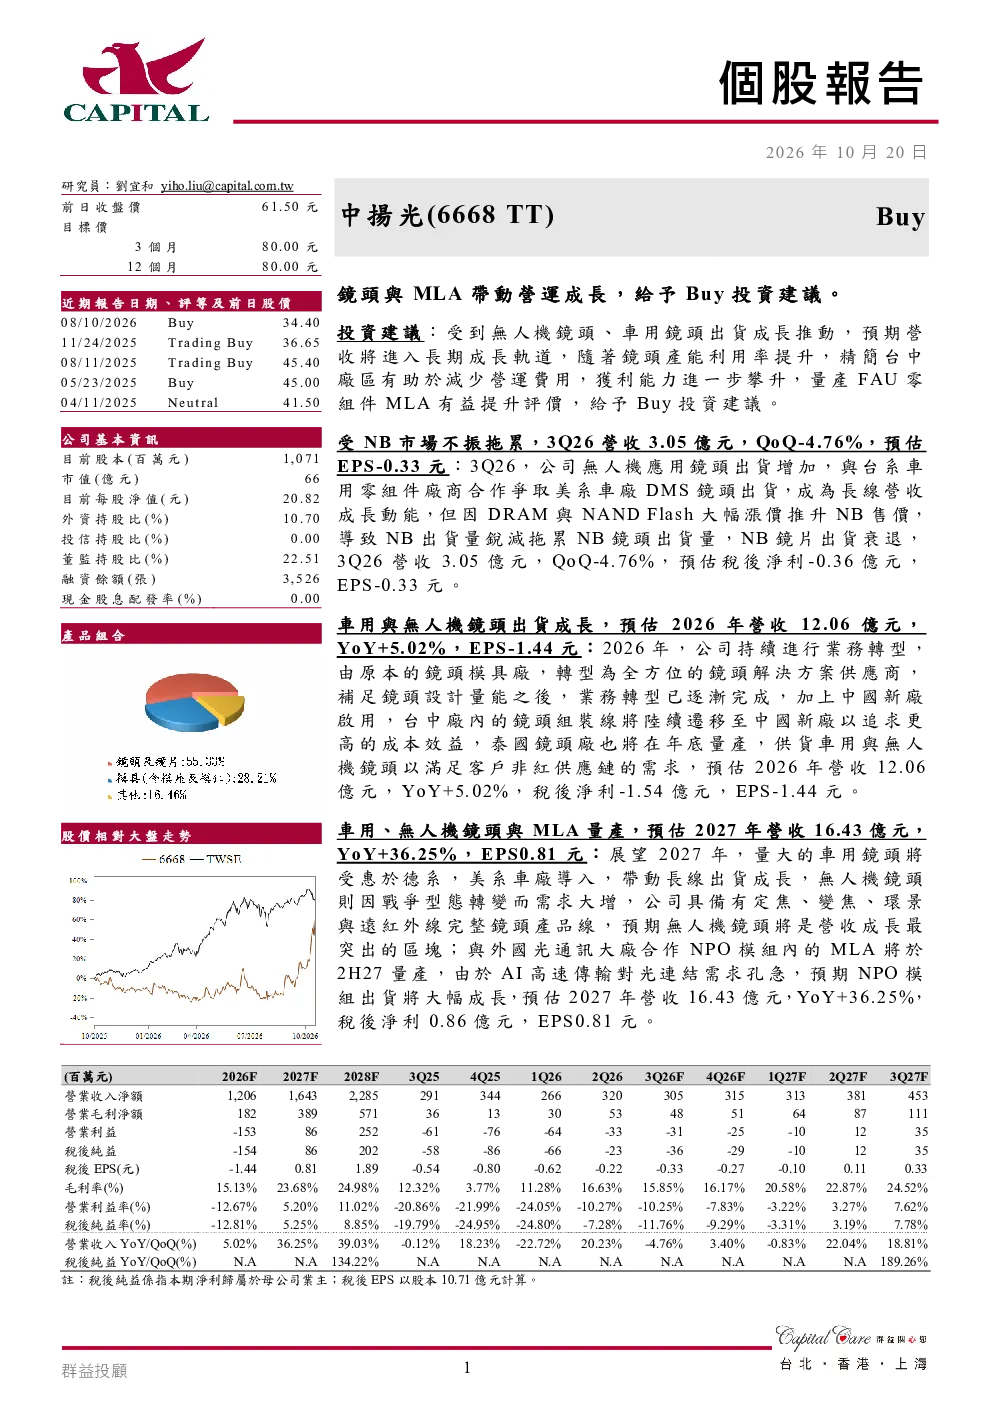
研报指出,中扬光主要受无人机镜头、车用镜头出货成长推动业务增长。公司持续推进业务转型,由镜头模具厂转型为全方位镜头解决方案供应商,并在中国、泰国设厂以追求成本效益与非红供应链供应。无人机镜头出货逐季攀升,与台系厂商合作争取美系车厂DMS镜头出货,成为长期营收成长动能。
无人机镜头和车用镜头的市场发展趋势如何?
无人机镜头市场因现代战争形态改变需求大增,一台无人机需多颗镜头,包括远红外线、广角、环景等,公司能完整供应此类需求,且非红供应链要求推升非中国制镜头需求。车用镜头方面,公司已通过德系、美系车厂认证,泰国厂将量产以符合OOC要求,前装市场产品生命周期长,需求稳定,是长期成长来源。
报告重点分析了哪些方面?
报告重点分析了中扬光由镜头模具厂向全方位镜头解决方案供应商的转型进展,包括团队补足、产能布局(中国新厂、泰国厂)及产品线拓展(无人机、车用、远红外线镜头)。同时关注了无人机镜头的长期成长动能、车用镜头的前装市场机会,以及与外厂合作开发的NPO模组内MLA项目。
当前市场现状如何?
当前市场现状显示,中扬光无人机镜头出货逐季攀升,成为长期营收成长动能。车用镜头通过德系、美系车厂认证,泰国厂量产以符合OOC要求。但NB市场因DRAM与NAND Flash涨价导致出货量锐减,拖累NB镜头出货。此外,AI高速传输需求推升NPO模组及MLA需求,但DRAM与NAND Flash缺货仍对手机、NB镜头模具业务造成压力。
研报提示了哪些风险?
研报提示的风险包括:NB市场因DRAM与NAND Flash涨价导致出货量锐减,拖累NB镜头出货;手机、NB镜头模具业务受限于半导体缺货涨价的负面影响。此外,虽然公司推进业务转型并布局海外产能,但仍需关注产能利用率提升及营运费用控制,以实现获利能力提升目标。
你可能感兴趣
三季报点评:收入增长持续向好,估值优势明显,给予买入建议
交通运输群益证券2010-10-27
基本面推动增长,政策支持仍在;首次覆盖给予“买入”评级
交银国际2015-12-02
抗疫产品出口+国内业务恢复推动业绩高速增长,维持“买进”投资建议
医药生物群益证券2020-08-18
传媒行业周报:广告与付费有望持续推动未来营收稳健增长,建议积极关注ott tv行业投资机会
文化传媒华创证券2019-05-26
半导体材料业务多点开花,给予“买进”的投资建议
群益证券2026-08-26
2020年年报点评:符合市场预期,营销业务有望维持强劲增长,首次给予“买入”评级
东吴证券2021-03-25
投资与信用业务推动业绩增长
金融国信证券2021-10-31
【机构龙虎榜解读】无人驾驶+特斯拉,与英伟达、Mobileye等智能驾驶平台开展战略合作,拥有2400万颗光学镜头和600万套模组年产能,获比亚迪、零跑等车企点定点签约,2家机构净买入这家公司·p
未知机构2023-07-05
【机构龙虎榜解读】无人驾驶+特斯拉,与英伟达、Mobileye等智能驾驶平台开展战略合作,拥有2400万颗光学镜头和600万套模组年产能,获比亚迪、零跑等车企点定点签约,2家机构净买入这家公司·p
未知机构2023-07-04
业绩增长稳定,基建业务占比稳固提高,维持“买入”建议
建筑建材群益证券2017-04-13