猜你想问
巴西水泥行业核心内容是什么?
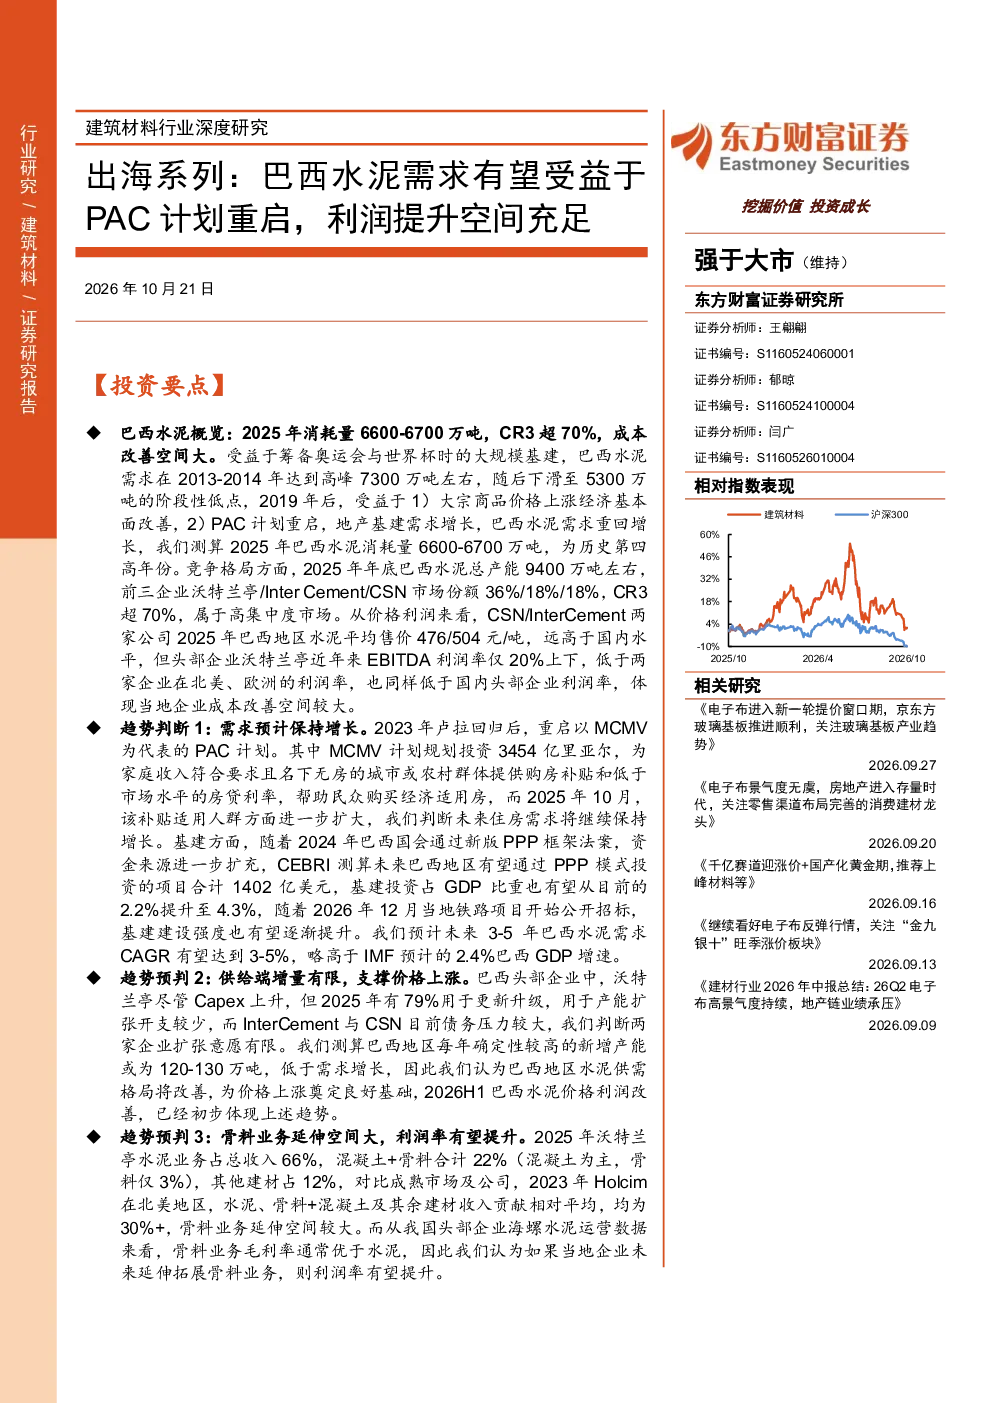
巴西水泥行业核心内容是需求重回增长,预计2025年消耗量达6600-6700万吨,主要受益于PAC计划重启带来的房建和基建需求增长。市场集中度高,CR3超70%,头部企业为沃特兰亭、Inter Cement和CSN。巴西水泥平均售价高,但头部企业利润率低于国内和海外同行,体现成本改善空间。
巴西水泥行业发展趋势如何?
巴西水泥行业发展趋势显示需求保持增长,房建需求受益PAC计划重启和MCMV住房计划扩大,基建需求则因新版PPP框架法案通过而加速,未来基建投资占GDP比重将提升至4.3%。人均水泥消费0.3吨低于发达国家,未来仍有提升潜力。供给增量有限,沃特兰亭新增产能有限,Inter Cement和CSN扩张意愿有限。骨料业务延伸空间大,沃特兰亭占比仅3%,未来拓展空间大。
报告重点分析了哪些方向?
报告重点分析了巴西水泥的需求增长驱动因素,包括PAC计划重启对房建和基建的拉动作用,以及新版PPP框架法案对基建投资的促进。同时分析了市场集中度高、头部企业利润率提升空间,以及骨料业务的延伸潜力。报告还评估了供给端增长有限的情况,指出未来市场竞争格局可能保持稳定。
巴西水泥市场现状如何判断?
巴西水泥市场现状判断显示需求重回增长轨道,2025年消耗量预计创历史第四高。市场竞争高度集中,CR3超70%,头部企业占据主导地位。价格方面,巴西水泥平均售价较高,但头部企业利润率低于国内和海外同行,表明成本控制仍有改善空间。此外,骨料业务占比低,未来拓展潜力大。
研报提示了哪些风险?
研报提示的风险包括需求不及预期,可能导致行业增长放缓;供给增长超预期可能加剧市场竞争;政策风险,如PPP政策变动可能影响基建投资;汇率风险,雷亚尔汇率波动可能影响企业盈利。这些风险需持续关注,以评估行业长期发展前景。
你可能感兴趣
受益于铅锌价格上涨,矿山版块利润有望提升
有色金属国信证券2024-05-13
【联讯计算机公司点评】启明星辰:多项成本走高致一季度利润下滑,公司有望持续受益于网安需求快速增长
信息技术联讯证券2017-05-15
【机构龙虎榜解读】先进封装+存储芯片封测,处于存储器封测领域国内第一方队,得益于存储、先进封装需求快速提升,有望深度受益于AMD业务规模的提升,还在CPO领域的技术研发取得突破性进展,这家公司获净买入-20260526
未知机构2026-05-26
基础化工行业周报:改性PPO树脂性能优异,有望受益于AI算力提升带动的覆铜板需求增长
基础化工开源证券2023-04-23
【风口研报·公司】下游受益于Al服务器用量提升传统消费电子需求回暖等,覆铜板迎来今年首次涨价,这家公司技术领先,有望承接相关高端份额;另有家老牌企业有望受益股东风险落地中国平安入主
未知机构2024-03-21
2024年业绩快报点评:业绩短期承压,有望受益于算力需求提升
民生证券2025-02-26
年报点评:资产减值损失影响表观业绩,业务有望受益于金融IT需求提升
信息技术新时代证券2019-04-23
受益于电动化趋势,快充和出海打开成长空间
西南证券2024-07-15