猜你想问
PRU最新8-K公告主要披露了哪些内容?
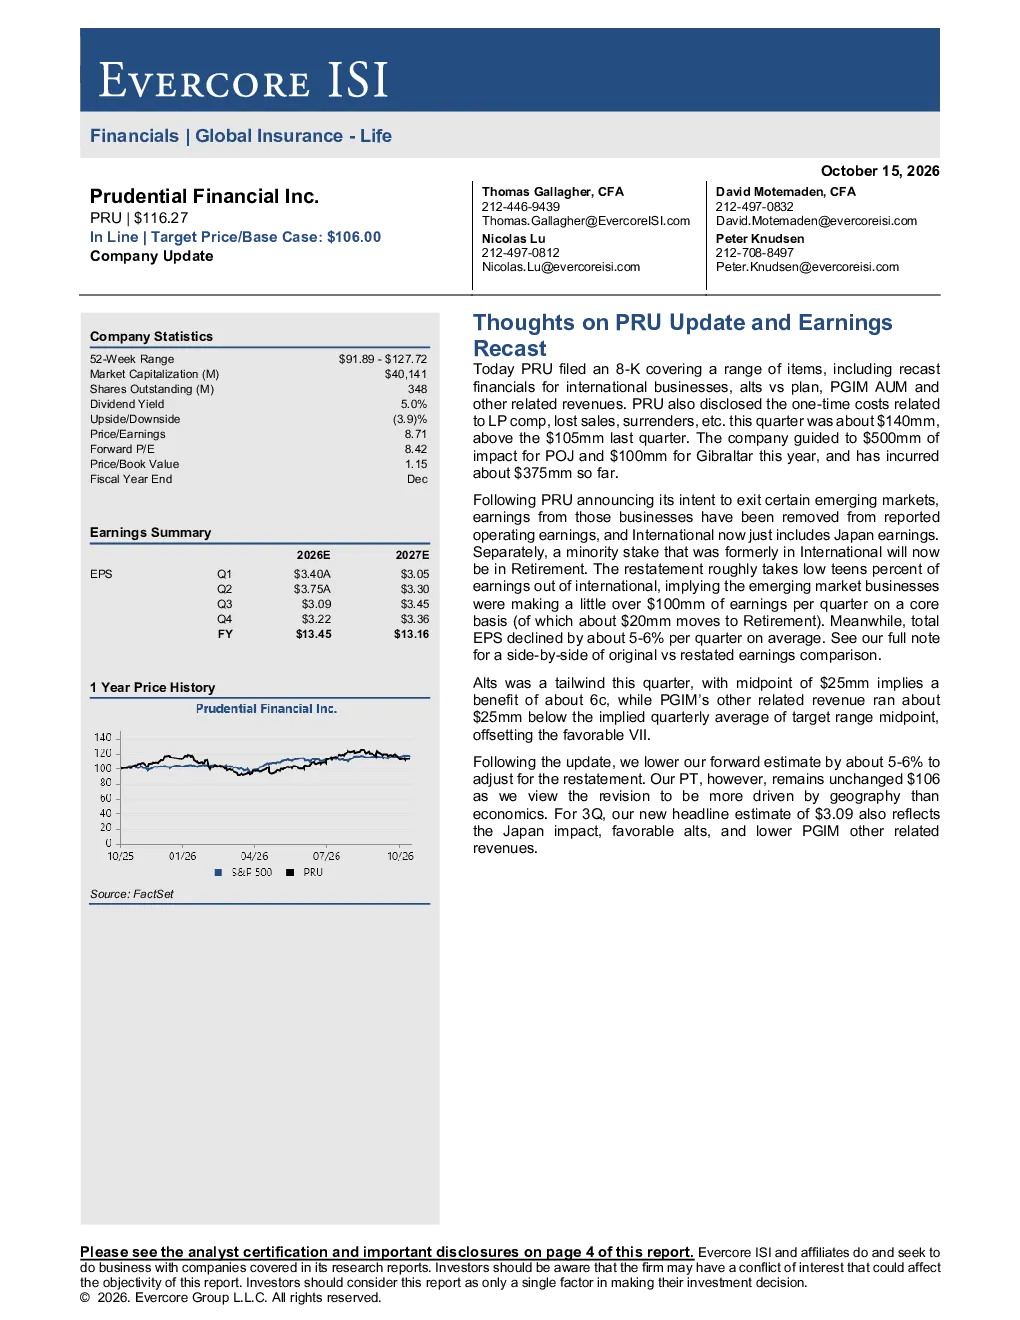
PRU最新8-K公告主要披露了国际业务财务重述、另类投资与计划对比、PGIM资产管理规模及其他相关收入等事项。公告显示,公司本季度一次性成本约为14亿美元,高于上一季度的10.5亿美元,其中POJ和Gibraltar业务预计分别产生5亿美元和1亿美元的影响,目前已产生约3.75亿美元的成本。国际业务重述后,新兴市场业务对每股收益的影响被剔除,仅保留日本业务,重述约占总收益的十几个百分点,新兴市场业务每季度核心收益超过1亿美元(约2000万美元转移至退休业务),总每股收益平均下降5-6%。
另类投资对PRU本季度业绩有何影响?
本季度另类投资为PRU带来约6美分的收益,中点值2500万美元,成为利好因素。具体来看,PGIM其他相关收入低于目标区间中点值2500万美元的预期,抵消了VII的有利影响。这意味着虽然另类投资有所贡献,但PGIM相关收入的未达预期部分抵消了这部分收益,整体来看对每股收益的影响相对有限。
报告对PRU未来收益预测有何调整?
报告下调了PRU未来收益预测约5-6%,主要原因是国际业务重述的影响。尽管如此,目标价保持106美元不变,因为分析师认为此次调整更多受地域因素而非经济因素驱动。第三季度新预测的每股收益为3.09美元,反映了日本业务影响、有利另类投资和PGIM其他相关收入下降的综合作用。
当前市场对PRU的整体判断如何?
当前市场对PRU的整体判断主要关注国际业务重述后的业绩变化。新兴市场业务被剔除后,日本业务成为主要关注点,同时公司一次性成本的增加也对市场产生了一定影响。另类投资的贡献和PGIM相关收入的未达预期部分抵消了部分负面影响。整体来看,市场对PRU的判断较为谨慎,但并未出现大幅度的悲观情绪。
研报提示了哪些主要风险?
研报提示的主要风险包括上行风险和下行风险。上行风险包括PGIM和退休业务的有机增长超预期、日本收益下降放缓,以及近期去风险行动的资金更多地用于回购而非并购;下行风险则包括有机增长放缓和利差压缩,以及保险和VA风险进一步产生精算费用。这些风险提示反映了市场对PRU未来业绩的不确定性,需要持续关注。