猜你想问
金帝股份研报核心内容是什么?
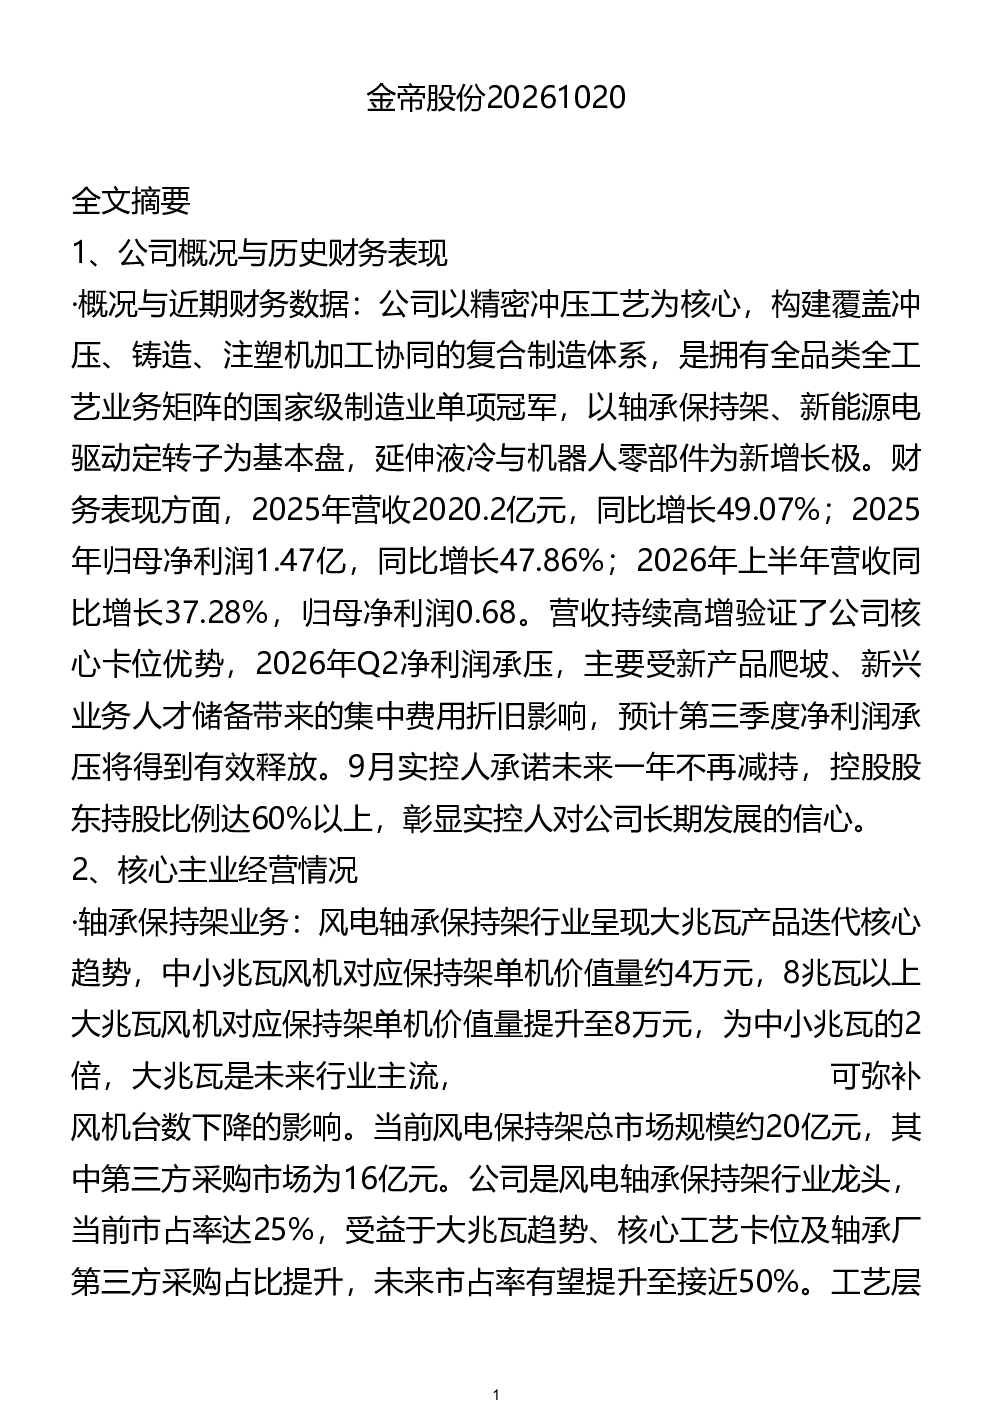
金帝股份以精密冲压工艺为核心,构建复合制造体系,2025年营收2020.2亿元,同比增长49.07%;归母净利润1.47亿元,同比增长47.86%。核心业务包括轴承保持架(风电、通用)、新能源车电驱动(异步电机定转子等)、液冷业务、人形机器人、低空经济业务等,实控人承诺未来一年不再减持。
轴承保持架赛道发展趋势如何?
轴承保持架业务受益于风电大兆瓦化趋势,8兆瓦以上风机保持架单机价值量提升至8万元,公司市占率达25%,通过冲压工艺替代铸造工艺,成本降低30%,未来市占率有望提升至接近50%。通用保持架业务收入占比约6%,核心客户为舍弗勒、SKF等。
研报重点分析了金帝股份哪些业务?
研报重点分析了金帝股份的核心主业轴承保持架业务(风电、通用)、新能源车电驱动业务(异步电机定转子等)、新兴业务液冷业务(采用冷锻加CNC工艺,降本30%,效率提升50%)、人形机器人业务(谐波减速器柔轮、微型无框力矩电机)及低空经济业务(低空飞行器电机)。
金帝股份当前市场现状如何?
金帝股份2025年营收2020.2亿元,同比增长49.07%;归母净利润1.47亿元,同比增长47.86%。2026年上半年营收同比增长37.28%,归母净利润0.68亿元。实控人承诺未来一年不再减持,控股股东持股比例达60%以上。市值不足60亿元。
研报对金帝股份有哪些风险提示?
净利润端Q2受新产品爬坡及新兴业务人才储备集中费用折旧影响承压,预计Q3将有效释放。液冷业务虽高成长但产能2027年年中完全释放,存在市场竞争风险。收购东莞成裕的整合效果及盈利承诺达成为风险。新业务如人形机器人、低空经济业务尚处早期阶段,市场接受度存在不确定性。
你可能感兴趣
金帝股份机构调研纪要
发现报告2024-07-18
金帝股份机构调研纪要
发现报告2023-10-31
金帝股份:山东金帝精密机械科技股份有限公司2023年年度报告
财报2024-04-03
金帝股份:山东金帝精密机械科技股份有限公司2026年第一季度报告
财报2026-04-29
金帝股份:山东金帝精密机械科技股份有限公司2024年半年度报告
财报2024-08-31
金帝股份:山东金帝精密机械科技股份有限公司2024年年度报告
财报2025-04-29
金帝股份机构调研纪要
发现报告2025-04-29
金帝股份机构调研纪要
发现报告2025-11-06
金帝股份:2025年第三季度报告
财报2025-10-30
金帝股份:金帝股份首次公开发行股票并在主板上市招股说明书
招股说明书2023-08-29