猜你想问
圣农发展26Q3报告核心内容是什么?
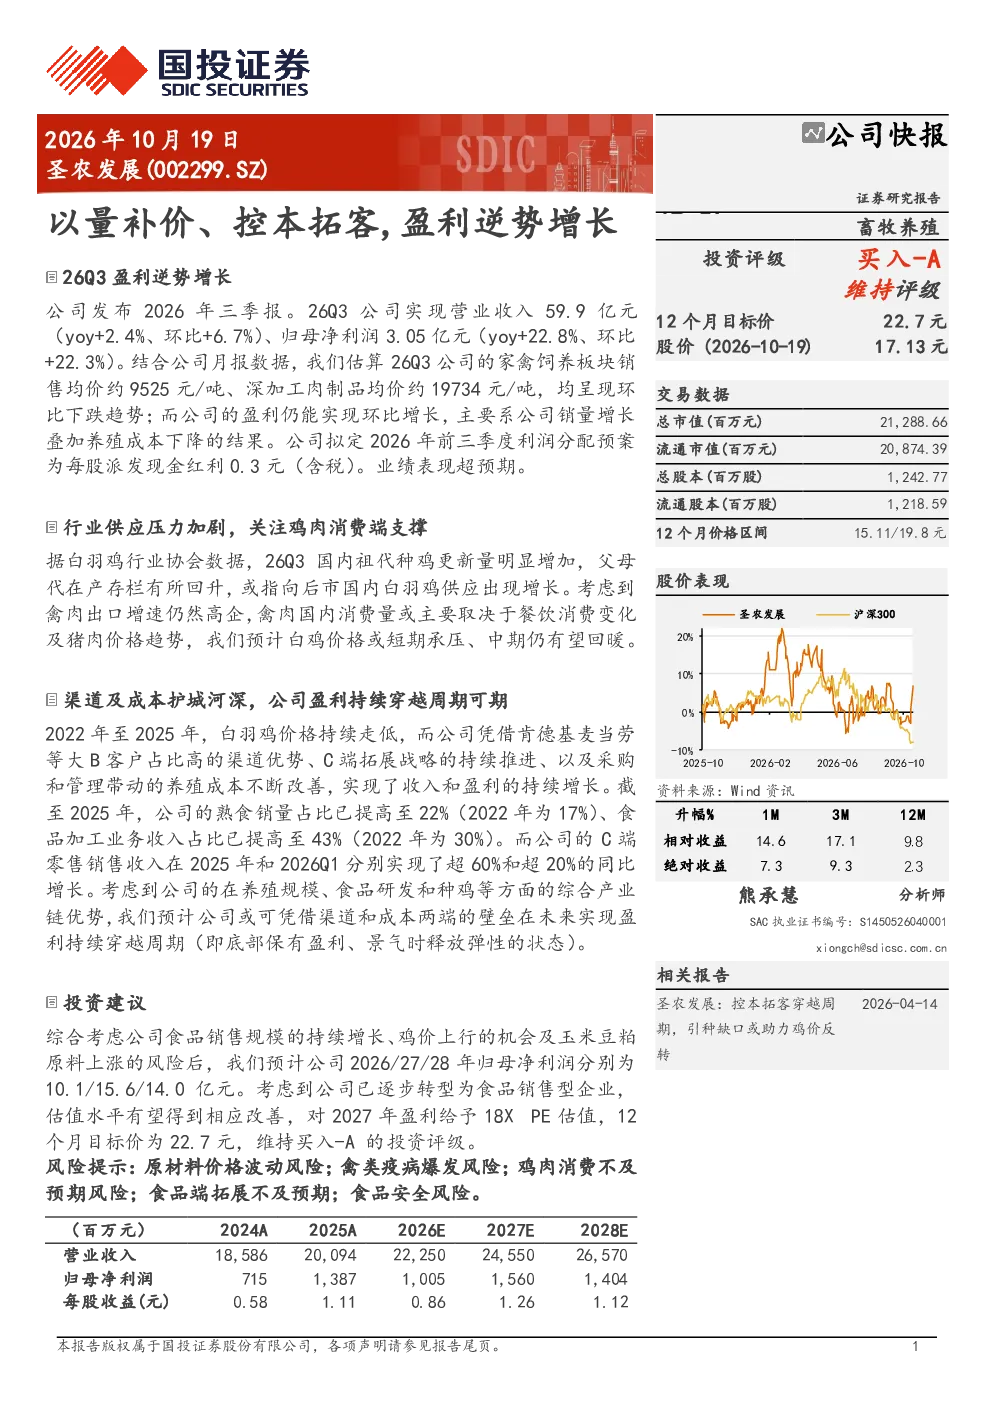
圣农发展2026年第三季度报告显示,公司实现营业收入59.9亿元,同比增长2.4%,环比增长6.7%;归母净利润3.05亿元,同比增长22.8%,环比增长22.3%。尽管家禽饲养板块和深加工肉制品均价环比下跌,但公司盈利仍实现逆势增长,主要得益于销量增长和养殖成本下降。报告强调通过销量增长和成本控制实现盈利持续增长,以及渠道和成本两端的壁垒带来的竞争优势。
家禽养殖行业未来发展趋势如何?
国内白羽鸡供应可能出现增长,禽肉国内消费量主要取决于餐饮消费变化及猪肉价格趋势。预计白鸡价格短期承压、中期有望回暖。行业竞争加剧,企业需通过渠道优势、成本控制和业务转型提升竞争力。公司凭借肯德基、麦当劳等大B客户占比高的渠道优势、C端拓展战略的持续推进、以及采购和管理带动的养殖成本改善,实现收入和盈利持续增长。
圣农发展报告重点分析了哪些方面?
报告重点分析了公司通过销量增长和成本控制实现盈利持续增长的模式,以及渠道和成本两端的壁垒带来的竞争优势。公司凭借肯德基、麦当劳等大B客户占比高的渠道优势、C端拓展战略的持续推进、以及采购和管理带动的养殖成本改善,实现收入和盈利持续增长。此外,报告还分析了公司业务转型,如熟食销量占比提高至22%,食品加工业务收入占比提高至43%。
当前家禽养殖市场现状如何?
当前家禽养殖市场面临供应压力,国内白羽鸡供应可能出现增长,禽肉国内消费量主要取决于餐饮消费变化及猪肉价格趋势。白鸡价格短期承压、中期有望回暖。企业需通过销量增长和成本控制提升竞争力。公司凭借渠道和成本两端的壁垒,以及C端拓展战略的持续推进,实现收入和盈利持续增长。
圣农发展报告提示了哪些风险?
报告提示了原材料价格波动风险、禽类疫病爆发风险、鸡肉消费不及预期风险、食品端拓展不及预期、食品安全风险等。原材料价格波动可能影响养殖成本,禽类疫病爆发可能影响生产,鸡肉消费不及预期可能影响销售,食品端拓展不及预期可能影响业务转型,食品安全风险可能影响品牌形象。公司需关注这些风险并采取相应措施。