猜你想问
双节期间铝价为何回落?
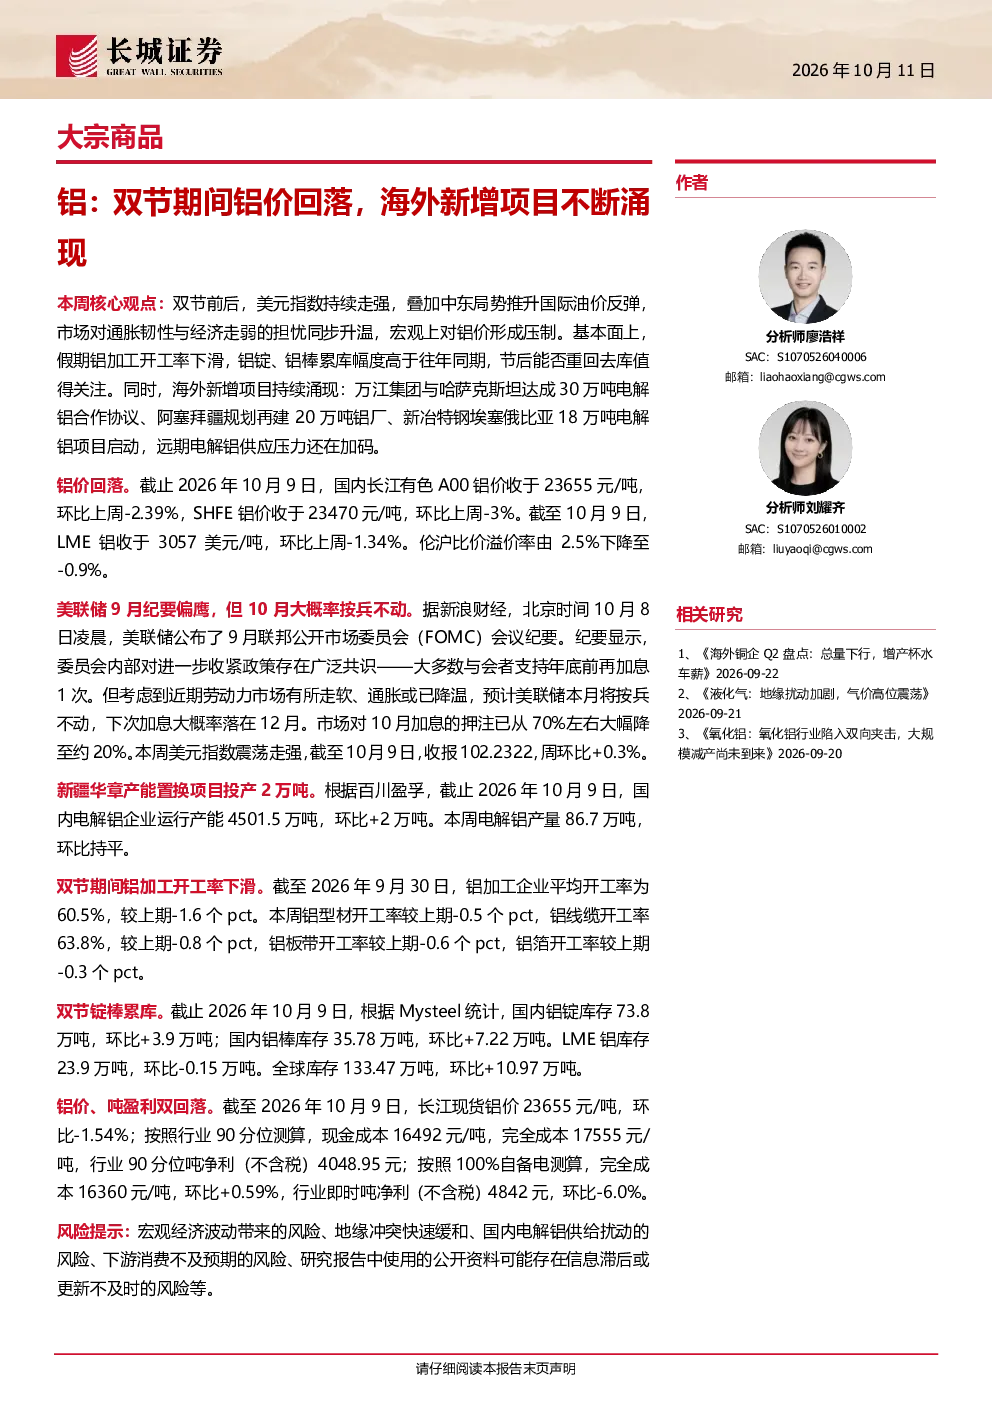
双节前后,美元指数走强,国际油价反弹,市场担忧通胀韧性与经济走弱,对铝价形成压制。同时,假期铝加工开工率下滑,铝锭、铝棒累库幅度高于往年同期,节后去库情况值得关注。这些宏观因素和库存压力共同导致铝价在双节期间出现回落。
铝行业未来发展趋势如何?
海外新增项目持续涌现,远期电解铝供应压力加大。根据研报数据,预计2027、2028年电解铝供需或将从短缺转为过剩。国内产能方面,本周国内电解铝企业运行产能4501.5万吨,环比+2万吨,新疆华章产能置换项目投产2万吨。这些因素将影响铝行业的长期供需平衡。
报告主要分析了哪些方向?
报告重点分析了双节期间铝价受宏观因素压制的表现,以及铝锭、铝棒累库对市场的影响。同时关注了海外新增项目对远期供应的压力,以及节后铝市能否去库的关键性。此外,报告还考察了铝加工开工率、库存变化、进出口情况等关键数据,全面评估铝行业现状。
当前铝市场处于什么状态?
当前铝市场面临宏观因素压制和库存累库的双重压力。截止2026年10月9日,国内铝锭库存73.8万吨,环比+3.9万吨;国内铝棒库存35.78万吨,环比+7.22万吨。铝价方面,国内长江有色A00铝价收于23655元/吨,环比-2.39%;SHFE铝价收于23470元/吨,环比-3%。市场需关注节后去库情况。
投资铝行业需注意哪些风险?
短期内,铝价受宏观因素压制,库存累库压力较大,但海外新增项目不断涌现,远期供应压力加大。节后铝市能否去库是关键,若去库不及预期,铝价或继续承压。此外,美联储政策走向、国际油价波动等因素也可能对铝价产生影响,需密切关注市场变化。
你可能感兴趣
铝:双节期间铝价回落,海外新增项目不断涌现
有色金属长城证券2026-10-11
信达期货沪铝早报:双节期间,沪铝谨慎操作
信达期货2010-09-21
沪铝早报:双节期间,沪铝谨慎操作
信达期货2010-09-17
2023“双节”期间重要事件梳理:消费改善程度,海外扰动因素
华西证券2023-10-06
9月海外月度观察:双节期间,海外市场哪些事件值得关注?
华创证券2023-10-07
黑色商品日报:双节期间黑色相关信息及后期展望
华泰期货2020-10-09
双节期间海外债市表现及央行动态跟踪
德邦证券2023-10-09
2023“双节”期间重要事件梳理:消费改善程度,海外扰动因素
华西证券2023-10-07
大宗商品周报:双节临近,关注提保驱动的交易机会
国泰君安证券2023-09-25
新时代视野下的国际经济及大宗商品周察第50期:春节期间海外经济大事件及大类资产表现
新时代证券2019-02-11