猜你想问
尿素市场最新价格走势如何?
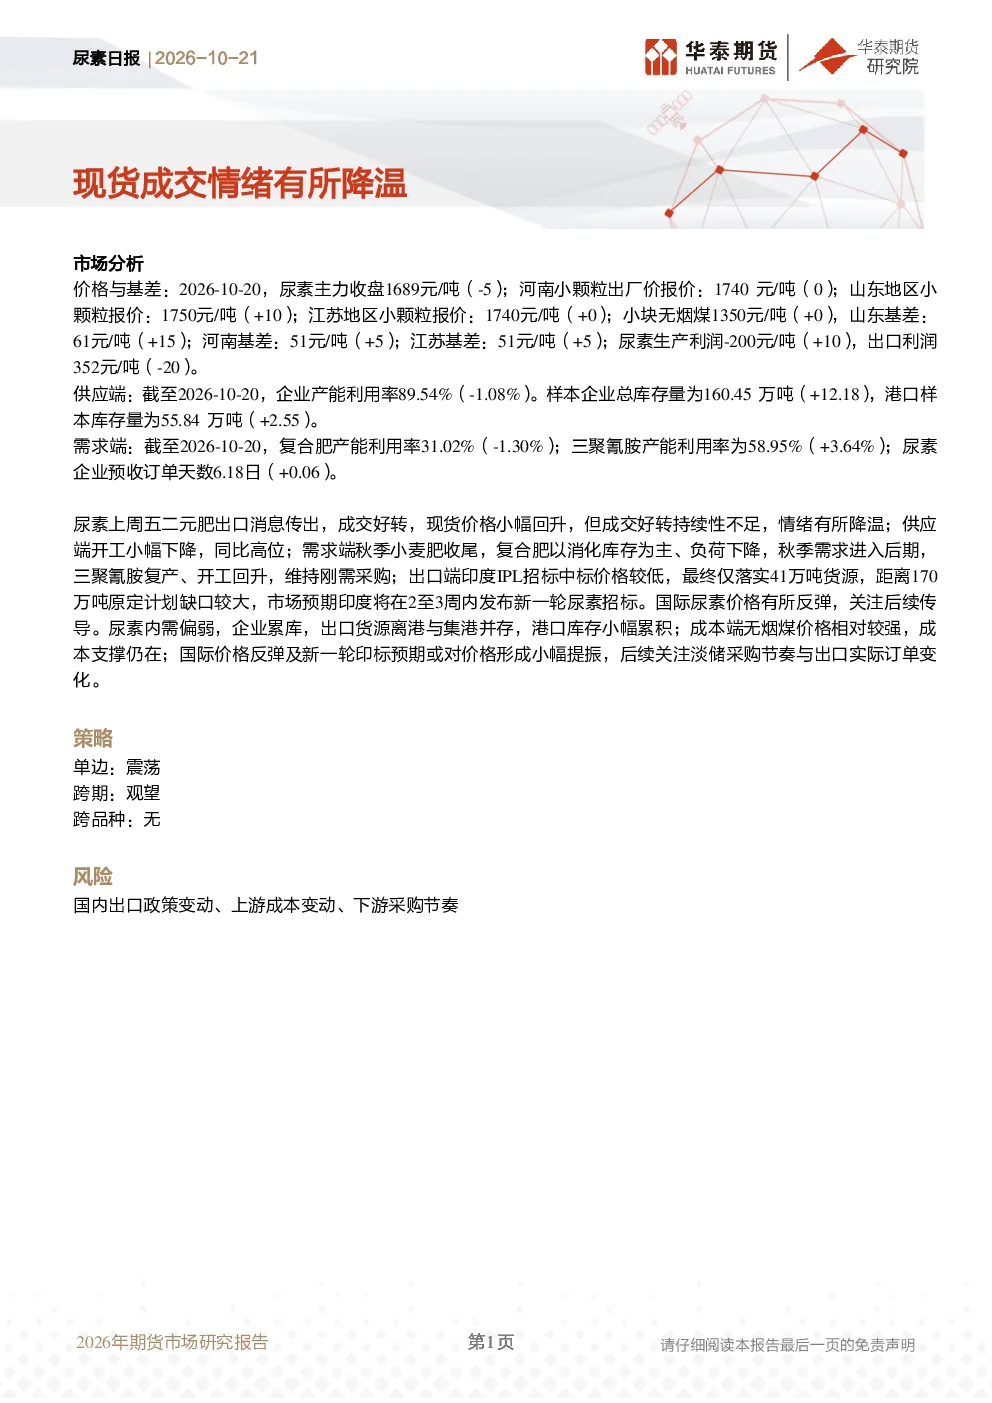
2026年10月20日,尿素主力期货收盘价1689元/吨,下跌5元。河南小颗粒出厂价1740元/吨,持平;山东1750元/吨,上涨10元;江苏1740元/吨,持平。山东基差61元/吨,上涨15元;河南基差51元/吨,上涨5元;江苏基差51元/吨,上涨5元。尿素生产利润-200元/吨,上涨10元;出口利润352元/吨,下跌20元。价格波动主要受供需关系及国际市场影响。
尿素行业未来发展趋势是什么?
尿素行业呈现内需偏弱态势,产能利用率89.54%,下降1.08%。样本企业总库存160.45万吨,增加12.18万吨;港口样本库存55.84万吨,增加2.55万吨。复合肥产能利用率31.02%,下降1.30%;三聚氰胺产能利用率58.95%,上升3.64%。尿素企业预收订单天数6.18天,增加0.06天。成本端无烟煤价格相对较强,成本支撑仍在。国际价格反弹及新一轮印标预期或对价格形成小幅提振。需关注淡储采购节奏与出口实际订单变化。
本报告重点分析了哪些方面?
本报告重点分析了尿素价格与基差、供应端产能利用率及库存情况、需求端复合肥及三聚氰胺产能利用率、市场情绪与出口情况、策略与风险。报告涵盖价格走势、产量、利润、产能利用率、外盘价格、库存、仓单等多张图表,全面解析尿素市场动态。
当前尿素市场现状如何判断?
当前尿素市场情绪降温,现货成交好转持续性不足。尿素内需偏弱,企业累库,出口货源离港与集港并存,港口库存小幅累积。印度IPL招标仅落实41万吨货源,与170万吨原定计划存在较大缺口,市场预期印度将在2至3周内发布新一轮尿素招标。国际尿素价格反弹,关注后续对国内价格的传导。
本报告提示哪些主要风险?
本报告提示的主要风险包括国内出口政策变动、上游成本变动、下游采购节奏。尿素生产利润-200元/吨,上涨10元;出口利润352元/吨,下跌20元,显示出口市场存在不确定性。产能利用率下降但库存增加,表明供需失衡风险。国际市场波动及政策变化也可能对尿素价格产生影响。