猜你想问
PVC行业当前面临哪些经营压力?
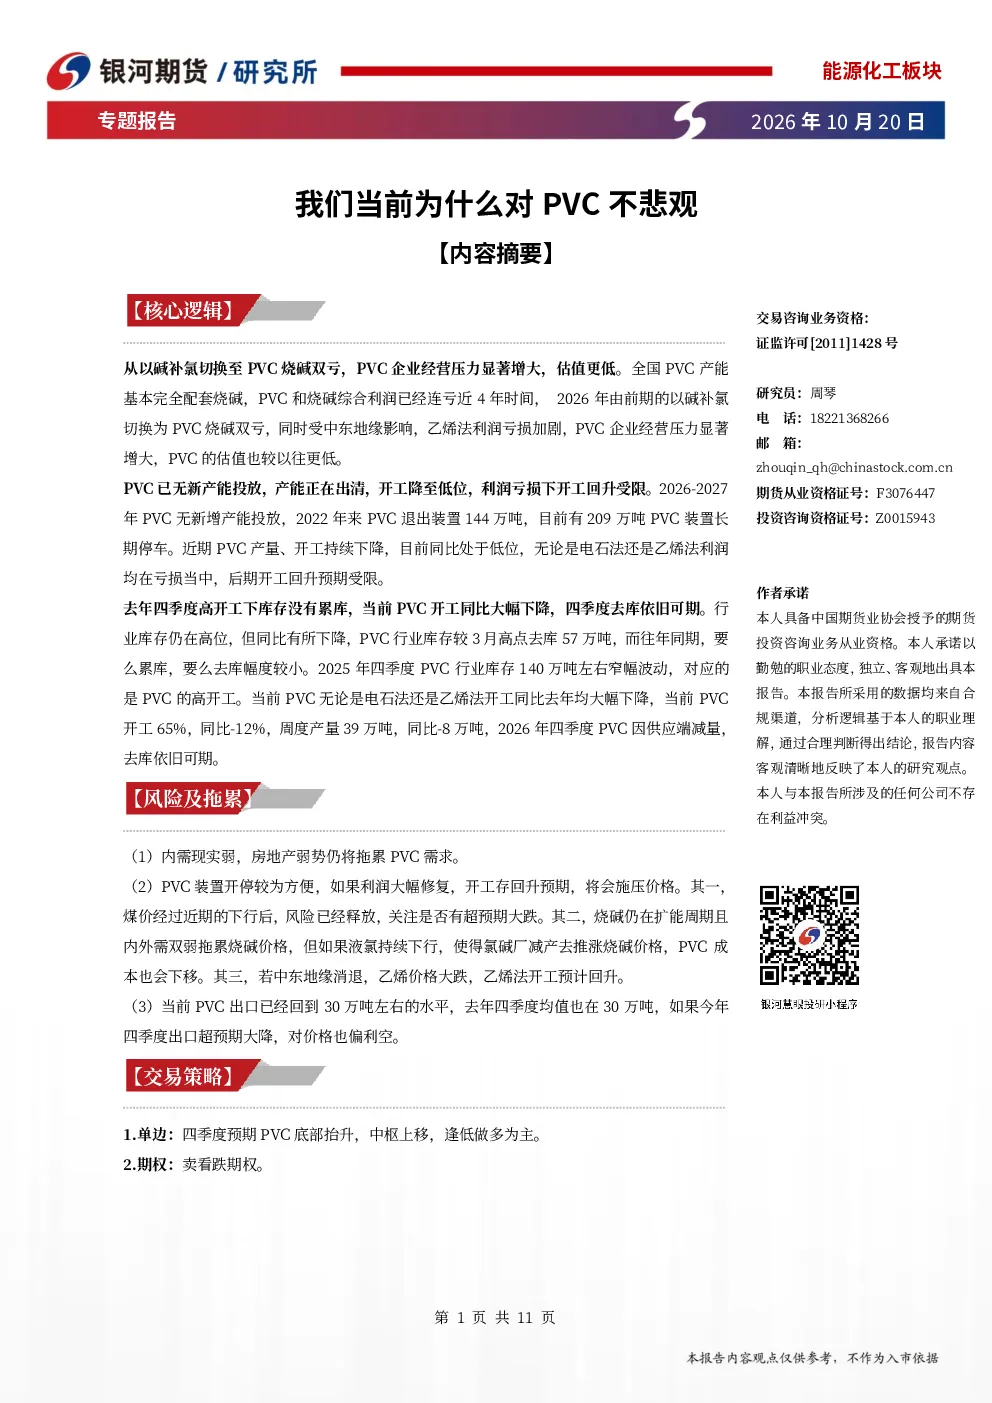
PVC企业经营压力增大,主要源于全国PVC产能基本配套烧碱,导致PVC和烧碱综合利润连亏近4年。2026年将从以碱补氯切换至PVC烧碱双亏,乙烯法利润受中东地缘影响亏损加剧,PVC企业经营压力增大,估值降低。
PVC行业未来产能趋势如何?
PVC产能出清,2026-2027年无新增产能投放,2022年来已退出装置144万吨,209万吨装置长期停车。近期PVC产量、开工持续下降,同比处于低位,后期开工回升受限,行业供给端持续收缩。
PVC行业库存现状及去库预期怎样?
行业库存仍在高位,但同比有所下降,较3月高点去库57万吨。2026年四季度因供应端减量,去库依旧可期,但需关注下游需求恢复情况。
影响PVC价格的主要市场因素有哪些?
影响PVC价格的因素包括:下游制品企业开工率同比减少,房地产弱势拖累需求;装置开停方便,煤价、液氯价格波动或烧碱扩能周期影响PVC成本;中东地缘政治影响乙烯法开工;出口超预期大降对价格偏利空。
本报告提示的主要风险点是什么?
本报告提示的主要风险点包括:内需持续疲软,房地产弱势拖累PVC消费;装置开停方便导致利润修复施压价格;出口超预期大降对价格偏利空。需持续关注宏观经济及下游行业开工情况。
你可能感兴趣
为什么我们对一季度经济不悲观?
信达证券2022-03-23
一季度创业板业绩预告前瞻:为什么我们对创业板一季报不悲观?
安信证券2018-03-21
为什么我们对2016年的人民币汇率并不悲观:汇率与题研究之一
民族证券2016-01-26
【国盛化工】当前位置我们对磷化工板块的观点1、行业情绪最悲观的时候已经逐
未知机构2022-08-09
【国盛化工】当前位置我们对磷化工板块的观点1、行业情绪最悲观的时
未知机构2022-08-07
宏观经济点评:我们对A股不悲观的几点理由
国金证券2019-10-20
5月经济数据点评:投资下行?我们对三季度经济不悲观
国泰君安证券2017-06-15
【民生计算机|人工智能第一团队】为什么最悲观时刻唯有我们坚定看好AI新一轮行情
未知机构2023-05-30
【民生电新】当前时点为什么我们看多光伏板块■产业链中枢价格持续下
未知机构2022-12-21
通信行业深度报告:当前时点,为什么我们再度重视新基建及5G应用的投资机会?
信息技术东吴证券2021-08-25