猜你想问
工业硅和多晶硅最新市场行情如何?
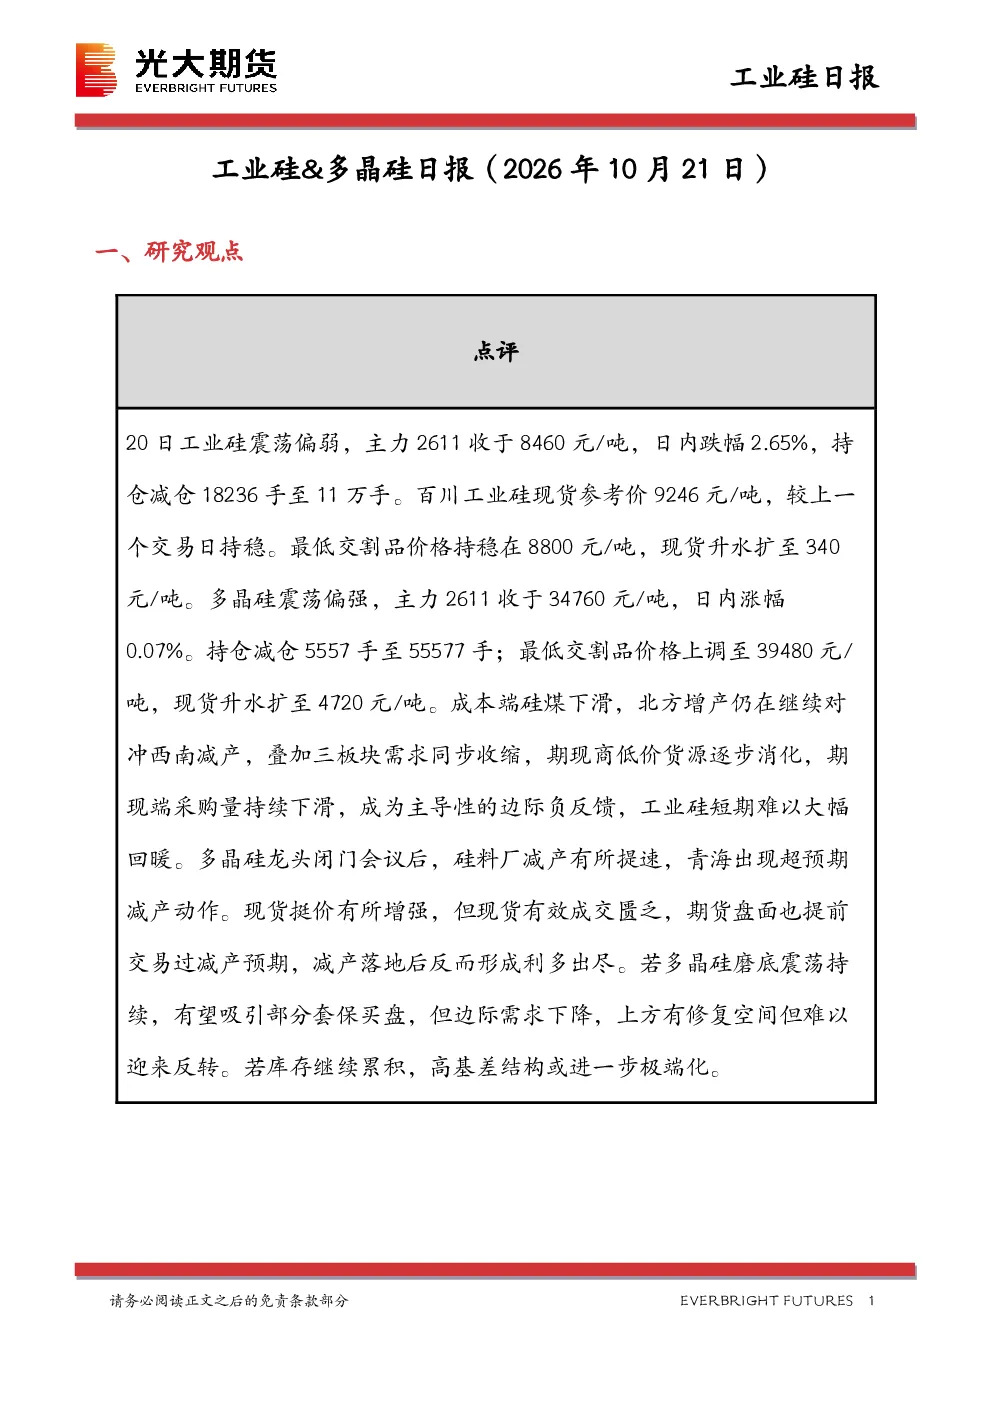
根据最新研报,20日工业硅震荡偏弱,主力合约收于8460元/吨,跌幅2.65%,持仓减仓18236手至11万手。百川工业硅现货参考价9246元/吨,持稳。多晶硅震荡偏强,主力合约收于34760元/吨,涨幅0.07%,持仓减仓5557手至55577手。最低交割品价格上调至39480元/吨,现货升水扩至4720元/吨。成本端硅煤下滑,需求收缩,期现商采购量下滑,成为主导性的边际负反馈。多晶硅龙头会议后减产提速,但现货有效成交匮乏,减产落地后形成利多出尽。
工业硅和多晶硅行业发展趋势如何?
工业硅短期难以大幅回暖,主要受成本端下滑、需求收缩、期现商采购量下滑等因素影响。多晶硅虽有减产预期,但现货有效成交匮乏,减产落地后形成利多出尽。若多晶硅磨底震荡持续,有望吸引部分套保买盘,但边际需求下降,上方有修复空间但难以迎来反转。成本端价格、地域价差、用电价格、硅石价格、精煤价格均显示成本端下滑趋势。下游产成品价格走势分析显示需求同步收缩。
研报重点分析了哪些方向?
研报重点分析了工业硅和多晶硅的期现走势、库存情况、成本利润结构。工业硅方面,监测主力合约价格、现货价格、最低交割品价格、现货升水、仓单及各港口库存、厂库、社库。多晶硅方面,监测主力合约价格、现货升水、最低交割品价格、仓单及各库存数据。成本利润方面,分析了工业硅、多晶硅、DMC、铝合金等行业的平均成本水平、平均利润水平、周度成本利润。
当前工业硅和多晶硅市场现状如何判断?
当前工业硅市场震荡偏弱,主力合约价格下跌,持仓减仓,现货价格持稳,但需求收缩导致期现商采购量下滑。多晶硅市场震荡偏强,主力合约价格微涨,持仓减仓,现货升水扩大,但有效成交匮乏,减产预期已提前消化。成本端下滑对工业硅形成压力,需求收缩是主要因素。多晶硅虽减产提速,但磨底震荡为主,上方修复空间有限。库存方面,工业硅各库存数据均有所累积,多晶硅库存数据相对稳定。
投资工业硅和多晶硅需注意哪些风险?
投资工业硅和多晶硅需关注成本端波动风险,硅煤价格下滑可能影响工业硅成本,但北方增产对冲西南减产。需关注需求收缩风险,下游三板块需求同步收缩,期现商采购量下滑。需关注库存累积风险,工业硅各库存数据累积,多晶硅库存或继续累积,可能导致高基差结构进一步极端化。需关注政策风险,如环保政策对产能的影响。需关注市场情绪风险,减产预期已提前消化,市场可能形成利多出尽效应。