猜你想问
这份研报主要分析了什么内容?
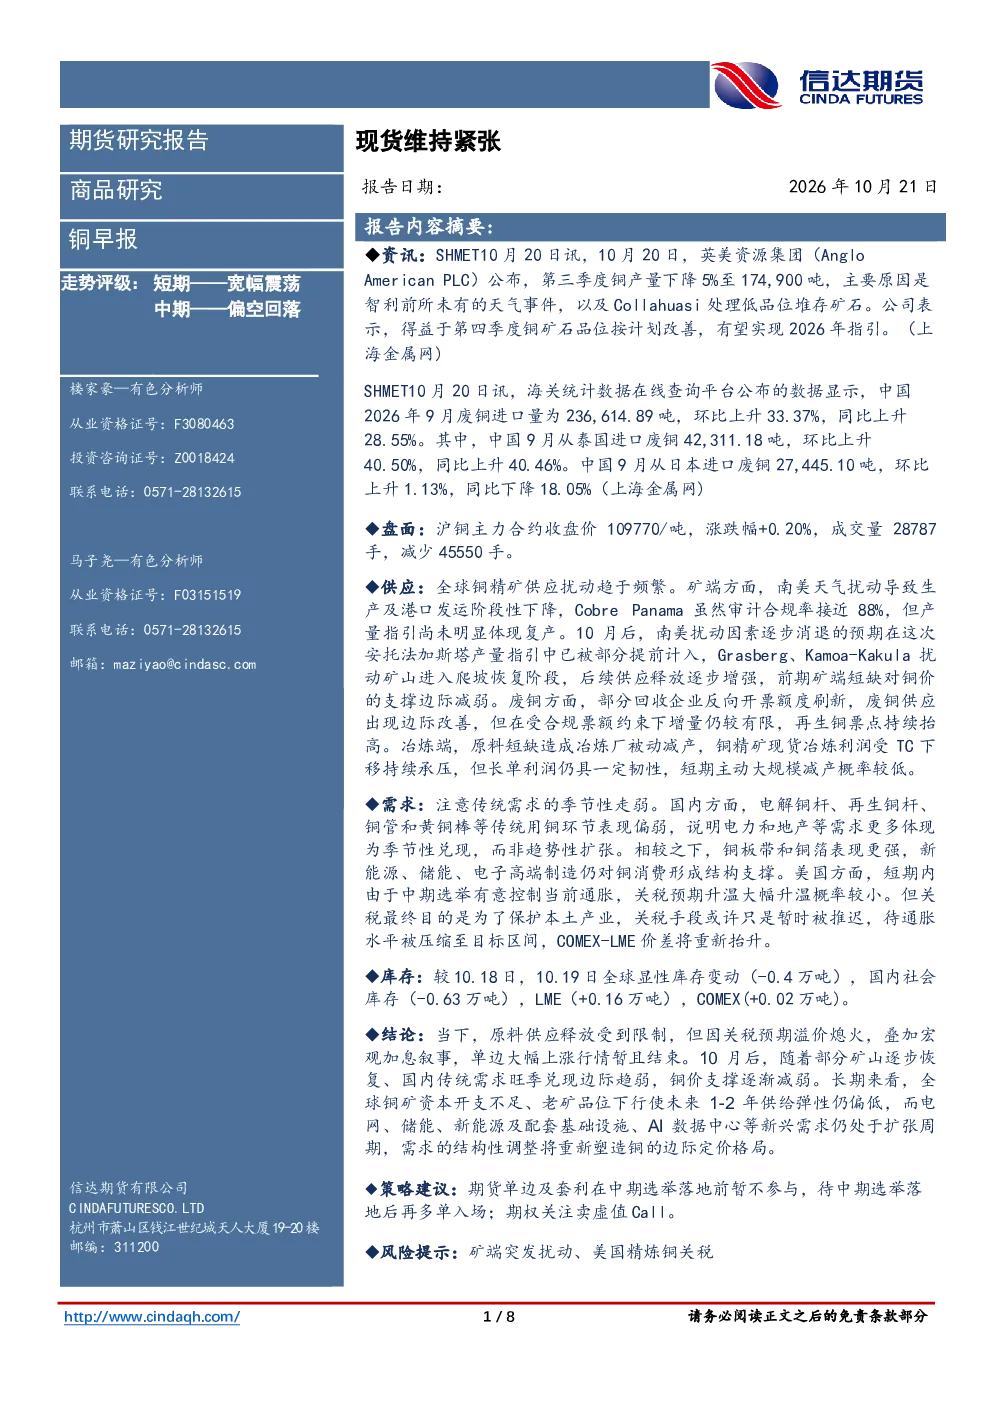
这份研报主要分析了铜市场的供应、需求、库存及价格走势。报告指出,全球铜精矿供应存在南美天气扰动,但10月后供应将逐步增强。废铜供应边际改善但增量有限,冶炼厂因原料短缺被动减产。传统需求季节性走弱,但新能源、储能等领域对铜的需求形成结构支撑。全球显性库存减少,但LME库存增加。研究认为,单边大幅上涨行情暂且结束,长期来看供给弹性偏低,需求结构调整将影响铜价定价。
铜行业未来发展趋势如何?
铜行业未来发展趋势显示,全球铜矿资本开支不足、老矿品位下降导致供给弹性偏低。同时,新兴需求如新能源、储能、电子高端制造对铜消费形成结构支撑。南美扰动因素逐步消退后,铜精矿供应将逐步增强。废铜供应受合规票额约束增量有限。需求方面,传统需求季节性走弱,但结构性需求保持韧性。关税预期溢价熄火,宏观加息叙事影响下,铜价走势将更多受供需结构调整影响。
研报重点分析了哪些方向?
研报重点分析了铜市场供应、需求、库存及价格走势。供应端关注南美铜精矿扰动、废铜供应及冶炼端原料短缺影响。需求端分析传统需求季节性变化及新能源等结构性需求支撑。库存方面,关注全球显性库存变动及主要交易所库存变化。价格走势方面,报告指出单边大幅上涨行情暂且结束,长期来看供给偏紧,需求结构调整将重塑铜价定价。
当前铜市场现状如何判断?
当前铜市场现状显示,供应端存在南美天气扰动,但预计10月后逐步恢复;废铜供应边际改善但增量有限;冶炼厂因原料短缺被动减产。需求端传统需求季节性走弱,但新能源等领域提供结构支撑。库存方面,全球显性库存减少,但LME库存增加。价格方面,单边大幅上涨行情暂且结束,市场更多关注供需结构调整对铜价的影响。
研报提示哪些风险?
研报提示的主要风险包括矿端突发扰动,如南美天气持续影响铜精矿生产及发运,可能导致供应紧张。此外,美国精炼铜关税政策变化也存在不确定性,可能对铜价产生冲击。这些风险因素需持续关注,可能影响铜市场的供需平衡及价格走势。