猜你想问
沪镍当前价格表现如何?
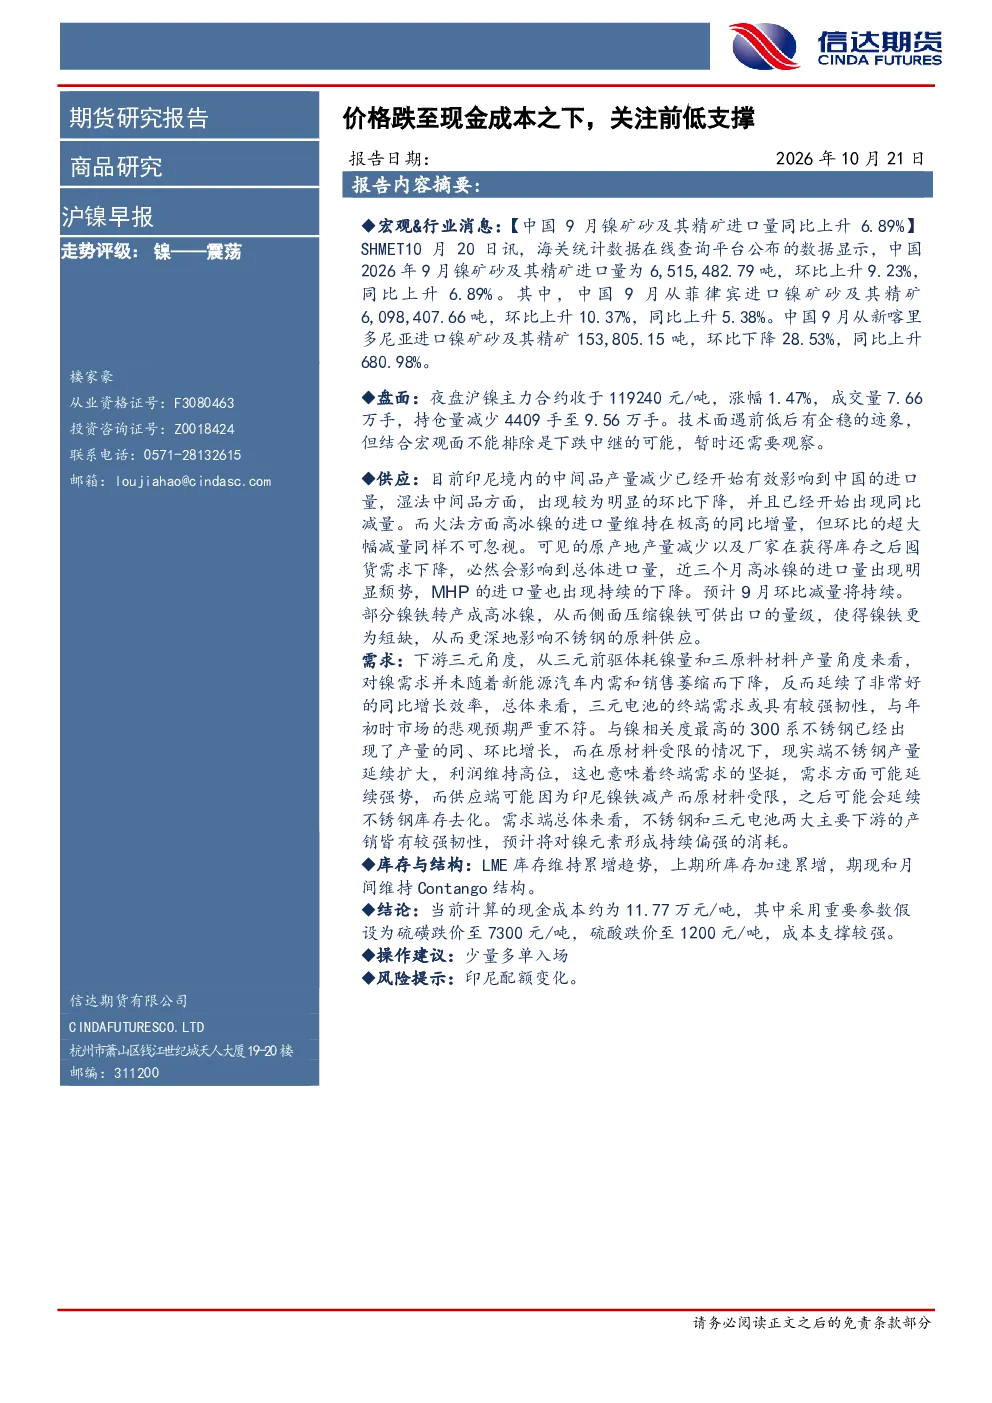
夜盘沪镍主力合约收于119240元/吨,涨幅1.47%,成交量7.66万手,持仓量减少4409手至9.56万手。技术面显示遇前低后有企稳迹象,但宏观面不支持,下跌中继可能性存在,需持续观察。
镍行业发展趋势如何?
印尼镍铁产量减少已影响中国进口量,湿法中间品环比和同比均下降,火法高冰镍进口量同比高增但环比大幅减少。原产地产量减少及厂家囤货需求下降导致总体进口量下降,近三个月高冰镍进口颓势明显,MHP进口持续下降。部分镍铁转产高冰镍,压缩镍铁出口量,加剧不锈钢原料短缺。同时,三元电池需求韧性强劲,前驱体耗镍量和正极材料产量同比增长,300系不锈钢产量同环比增长,原材料受限下产量扩大、利润维持高位,显示终端需求坚挺。
报告重点分析了哪些方面?
报告重点分析了沪镍盘面与技术面,显示遇前低后有企稳迹象但下跌中继可能性存在;供应端分析指出印尼镍铁产量减少影响中国进口量,高冰镍进口量环比大幅减少;需求端分析显示三元电池和300系不锈钢需求韧性强劲;库存与结构分析显示LME和上期所库存累增,期现和月间维持Contango结构;成本支撑分析指出当前现金成本约11.77万元/吨,假设硫磺跌至7300元/吨、硫酸跌至1200元/吨,成本支撑较强。
当前镍市场现状如何?
当前沪镍价格跌至现金成本之下,技术面遇前低后有企稳迹象,但宏观面不支持,下跌中继可能性存在。供应端印尼镍铁产量减少导致进口量下降,需求端三元电池和不锈钢产量均保持增长,显示终端需求坚挺。LME和上期所库存累增,期现和月间维持Contango结构。当前现金成本约11.77万元/吨,假设硫磺跌至7300元/吨、硫酸跌至1200元/吨,成本支撑较强。
研报提示哪些风险?
研报提示的主要风险包括印尼配额政策变化,该政策可能对镍铁产量和进口量产生重大影响,进而影响镍市场供需平衡和价格走势。
你可能感兴趣
沪镍早报:价格跌至现金成本之下,关注前低支撑
信达期货2026-10-19
沪镍早报:价格跌至现金成本之下,关注前低支撑
信达期货2026-10-20
沪镍早报:价格跌至现金成本以下
信达期货2026-10-13
沪镍早报:价格跌至现金成本以下
信达期货2026-10-14
沪镍早报:价格跌至现金成本以下
信达期货2026-10-09
沪镍早报:价格跌至现金成本以下
信达期货2026-10-12
沪铜期货早评:沪铜跌至前低,关注38000支撑
锦泰期货2015-07-27
早报:郑糖续跌,关注前低支撑
华信期货2015-07-27
钢铁早报:钢坯价格连降,期螺关注前低支撑
浙商期货2014-01-20
镍不锈钢日报:不锈钢供需偏弱,但价格已跌至成本支撑
华泰期货2022-06-17