猜你想问
5500亿元地方政府债务结存限额具体用途是什么?
5500亿元地方政府债务结存限额分为3000亿元一般债务和2500亿元专项债务。一般债务主要用于提升县区一般公共预算保障能力,缓解基层财政压力,保障民生支出;专项债务则支持地方扩大有效投资,优先保障在建项目,形成实物工作量。资金投放与债务化解、平台转型、债务监管同步推进,严控新增隐性债务和低效项目,构建全流程闭环管理。
地方政府债务结存限额的历史演变和作用是什么?
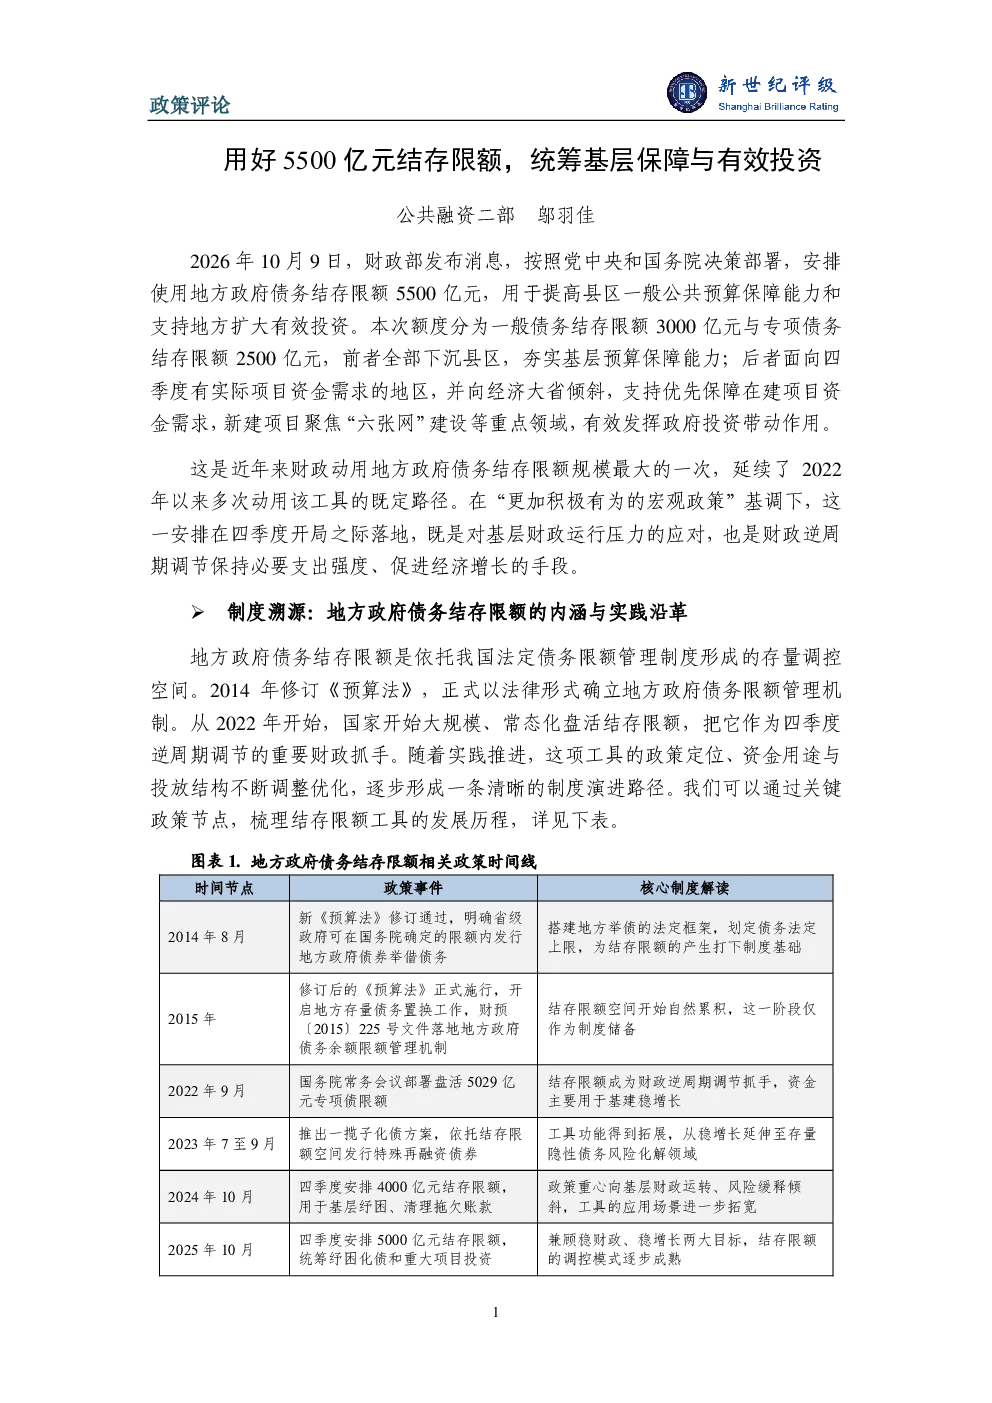
地方政府债务结存限额源于2014年修订的《预算法》,通过法定债务限额管理形成存量调控空间。2015年开启存量债务置换,结存限额开始累积;2022年起大规模盘活,成为逆周期调节抓手,功能从稳增长逐步拓展至化解存量隐性债务。历次投放规模和侧重点动态调整,如2022年专项债用于基建投资,2024年一般债用于基层纾困和化债,2025年兼顾纾困化债与有效投资。本次5500亿元额度延续常态化盘活路径,体现政策从稳增长向统筹发展和安全的深化。
本次5500亿元额度投放对基层财政和有效投资有何影响?
3000亿元一般债直达县区,直接缓解基层流动性压力,保障民生运转,提升县区一般公共预算保障能力;2500亿元专项债向经济大省倾斜,优先保障在建项目,形成实物工作量,拉动有效投资。两者结合,既缓解了基层财政压力,又促进了经济增长,体现了政策在风险可控下适度支出,统筹发展与安全。
当前地方政府债务盘活的市场现状如何?
地方政府债务盘活已成为财政宏观调控的重要工具,近年来规模持续扩大,功能不断拓展。当前市场呈现常态化盘活态势,资金投放与债务化解、平台转型、债务监管同步推进,严控新增隐性债务和低效项目。结存限额的合理盘活,为地方政府提供了灵活的财政空间,有助于夯实经济高质量发展基础。
使用结存限额可能存在哪些风险?
使用结存限额的主要风险在于可能加剧地方政府债务负担,若资金使用效率不高或项目回报率低,可能导致债务风险累积。此外,资金投放需与债务化解、平台转型同步推进,若监管不到位,可能引发新增隐性债务。因此,需严控资金投向,确保用于保障民生和有效投资,避免低效使用和风险累积。