猜你想问
这份研报的核心内容是什么?
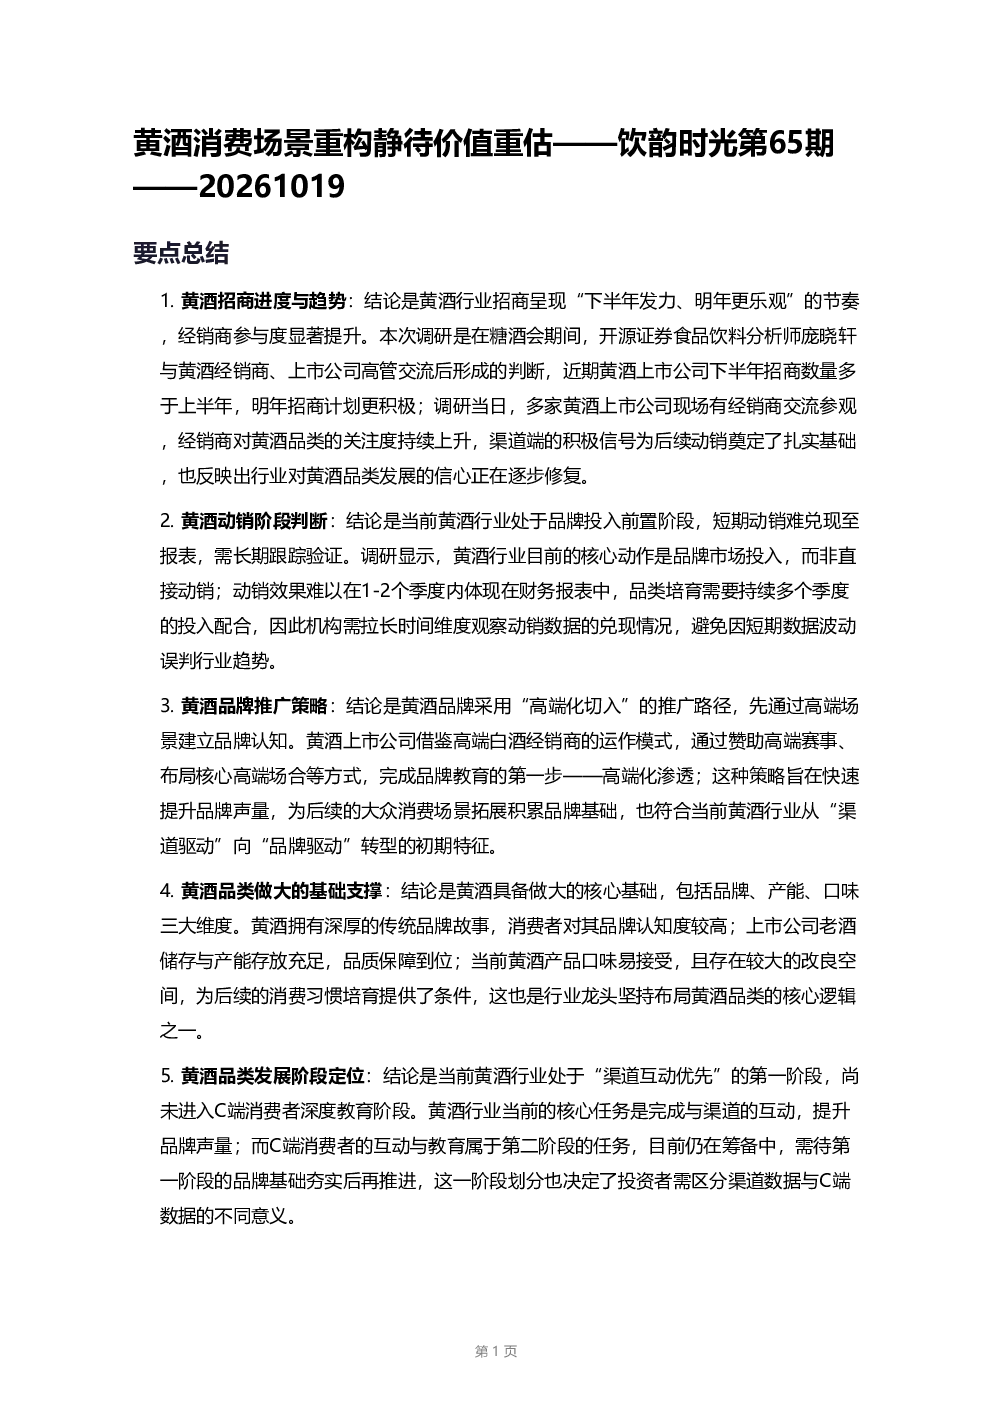
这份研报分析了黄酒行业的招商进度与趋势,指出经销商参与度显著提升,下半年招商力度加大,明年计划更积极,反映出行业信心逐步修复。同时,报告认为当前黄酒行业处于品牌投入前置阶段,短期动销难兑现,需长期跟踪验证,机构需拉长时间维度观察动销数据兑现情况,避免因短期数据波动误判行业趋势。黄酒品牌采用“高端化切入”的推广路径,通过赞助高端赛事、布局核心高端场合等方式完成品牌教育,旨在快速提升品牌声量,为后续大众消费场景拓展积累品牌基础。黄酒具备做大的核心基础,包括品牌、产能、口味三大维度,拥有深厚的传统品牌故事,消费者品牌认知度高,上市公司老酒储存与产能充足,产品口味易接受且存在较大改良空间。当前黄酒行业处于“渠道互动优先”的第一阶段,尚未进入C端消费者深度教育阶段,核心任务是完成与渠道的互动,提升品牌声量;C端消费者互动与教育属于第二阶段,目前仍在筹备中,需待第一阶段基础夯实后再推进。可借鉴劲酒、梅见的发展路径,通过长期消费者互动实现品类扩容,证明传统酒种具备做大潜力。当前黄酒股价反应超前,主要反映渠道端乐观预期,但股价速度快于实际动销进度,投资者需理性看待股价波动,关注品类发展的长期逻辑。行业龙头(如会稽山、古越龙山)的改革动作对黄酒品类做大至关重要,需持续跟踪其营销与机制创新,龙头企业的机制创新与营销突破将为品类场景拓展、消费者教育提供核心动力,是品类做大的关键变量。
黄酒赛道/行业发展趋势如何?
黄酒赛道呈现积极的发展趋势,招商进度加速,经销商参与度提升,下半年发力、明年更乐观的节奏明显。行业处于品牌投入前置阶段,通过高端化切入建立品牌认知,为后续大众消费场景拓展积累基础。黄酒具备做大的核心基础,包括深厚的品牌故事、充足的产能和易接受的口味,存在较大改良空间。当前处于“渠道互动优先”的第一阶段,尚未进入C端消费者深度教育阶段,需区分渠道数据与C端数据的不同意义。可借鉴劲酒、梅见的发展路径,通过长期消费者互动实现品类扩容,证明传统酒种具备做大潜力。行业龙头企业的营销与机制创新是品类做大的关键变量,将持续推动品类场景拓展和消费者教育。黄酒在整个酒种中的占比不足10%,品类扩容面临市场竞争压力,但长期增长空间值得期待。
这份报告重点分析了哪些方向?
这份报告重点分析了黄酒行业的招商进度与趋势,经销商参与度提升及未来招商计划;黄酒动销阶段的判断,强调品牌投入前置和长期跟踪验证的重要性;黄酒品牌推广策略,采用“高端化切入”路径,通过赞助赛事、布局高端场合等方式完成品牌教育;黄酒品类做大的基础支撑,包括品牌、产能、口味三大维度;黄酒品类发展阶段定位,当前处于“渠道互动优先”的第一阶段;黄酒品类发展的成功案例借鉴,可参考劲酒、梅见的发展路径;黄酒股价与品类发展的关系,指出股价反应超前需理性看待;黄酒行业龙头的动作与意义,强调龙头企业的营销与机制创新对品类做大的重要性。报告还分析了黄酒品类规模、风险提示与跟踪事项等内容。
黄酒市场现状如何判断?
黄酒市场现状判断为处于品牌投入前置阶段,短期动销难兑现,需长期跟踪验证。经销商参与度显著提升,下半年招商力度加大,明年计划更积极,反映出行业信心逐步修复。当前处于“渠道互动优先”的第一阶段,尚未进入C端消费者深度教育阶段,核心任务是完成与渠道的互动,提升品牌声量。黄酒品牌采用“高端化切入”路径,通过赞助赛事、布局高端场合等方式完成品牌教育,快速提升品牌声量。黄酒具备做大的核心基础,包括深厚的品牌故事、充足的产能和易接受的口味,存在较大改良空间。黄酒在整个酒种中的占比不足10%,品类扩容面临市场竞争压力,但长期增长空间值得期待。投资者需理性看待股价波动,关注品类发展的长期逻辑,避免被短期涨跌影响判断。
这份研报有哪些风险提示?
这份研报提示了黄酒C端消费者教育进度不及预期,可能影响行业长期增长空间;动销数据兑现慢于预期,可能引发股价波动;行业竞争加剧,高端化推广效果不及预期;龙头企业机制改革与营销创新效果待验证;消费者口味改良的接受度存在不确定性;黄酒在整个酒种中的占比不足10%,品类扩容面临市场竞争压力。这些风险提示提醒投资者需关注品类发展的长期逻辑,避免被短期涨跌影响判断,区分渠道数据与C端数据的不同意义,并持续跟踪龙头企业的营销与机制创新。