猜你想问
磷化铟在AI算力领域的作用是什么?
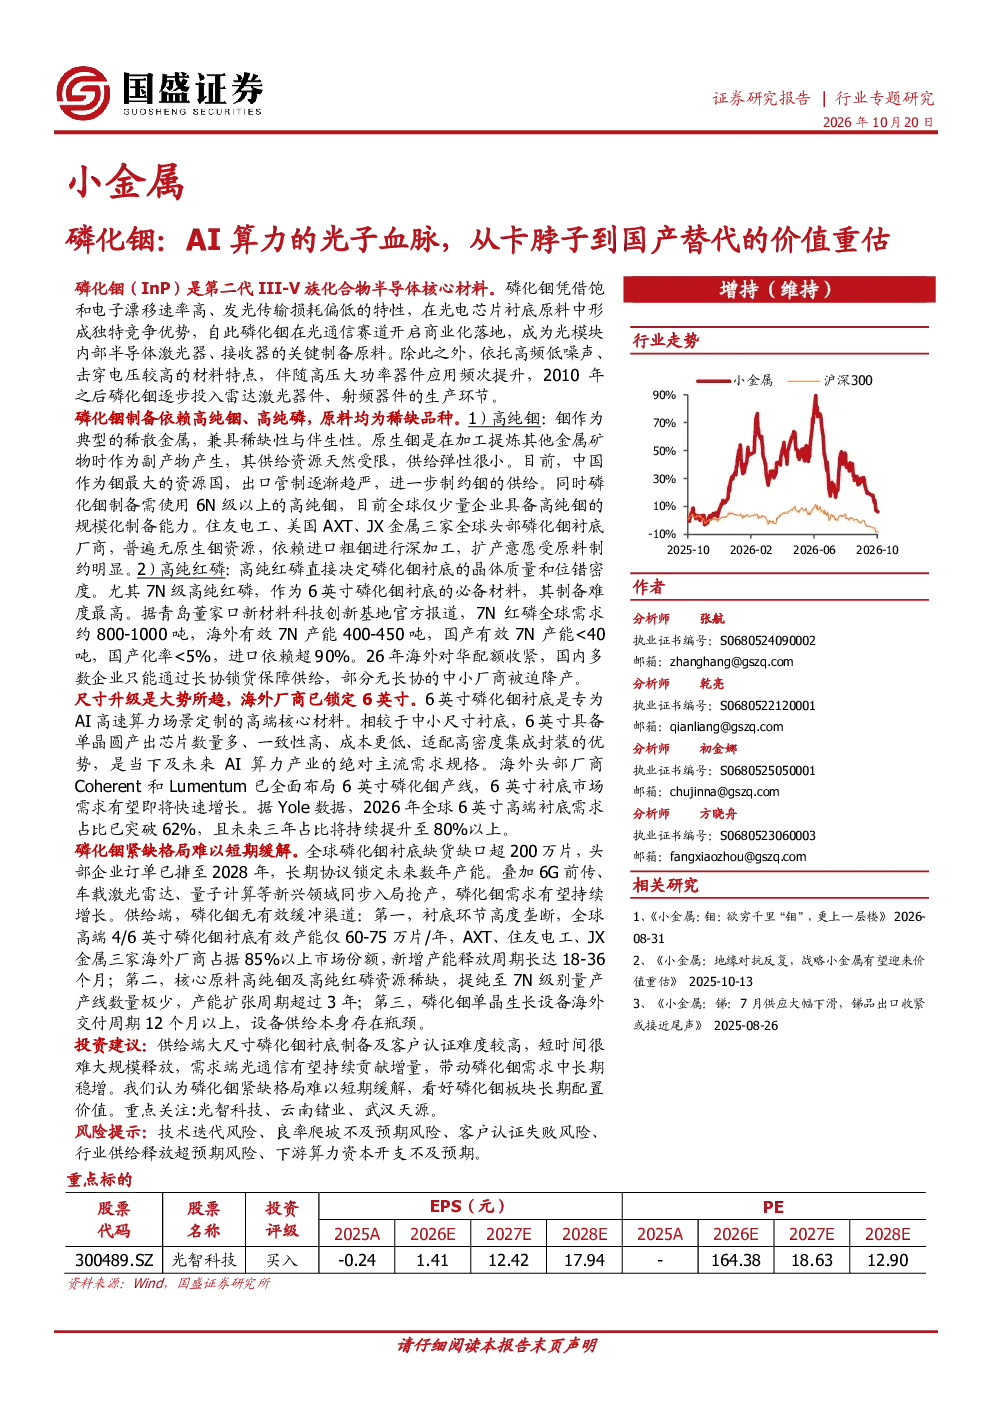
磷化铟(InP)作为第二代III-V族化合物半导体核心材料,凭借其优异的光电性能,成为高速光通信、高频电子器件、激光探测领域的关键材料。在AI算力领域,磷化铟主要用于制造800G及以上高速光模块的核心器件,如激光器、探测器等,其高带宽、低损耗特性满足AI算力对高速数据传输的需求。目前全球高端4/6英寸磷化铟衬底有效产能仅60-75万片/年,由住友电工、AXT、JX金属三家海外厂商占据85%以上市场份额,新增产能释放周期长达18-36个月,供给受限推动其价值重估。
磷化铟行业的发展趋势如何?
磷化铟行业正进入高速增长通道,主要趋势包括:1)6英寸InP衬底成为发展趋势,但全球缺口超200万片,供需矛盾逐步凸显;2)AI算力基础设施迭代驱动需求进入倍数级增长,预计2026年全球800G及以上高速光模块出货将突破6300万只,占总出货量六成以上;3)车载激光雷达、高频射频器件、卫星通信等新兴领域也将成为第二增长曲线;4)产业链存在设备、工艺和客户认证三重壁垒,短期难以突破,供给端高度垄断,核心原料资源稀缺,设备供给紧张,共同导致磷化铟紧缺格局将长期延续。
本报告重点分析了哪些方向?
本报告重点分析了磷化铟产业链的供需格局、技术壁垒及投资价值。具体包括:1)磷化铟衬底环节的三重壁垒(设备、工艺、客户认证),制约产能释放;2)全球高端4/6英寸磷化铟衬底产能仅60-75万片/年,由住友电工、AXT、JX金属占据85%以上市场份额,新增产能释放周期长达18-36个月;3)AI算力、车载激光雷达等新兴领域对磷化铟的需求增长;4)全球磷化铟衬底缺口超200万片,头部企业订单已排至2028年,大量产能被长期协议锁定;5)磷化铟板块长期配置价值,重点关注光智科技、云南锗业、武汉天源。
当前磷化铟市场的现状如何?
当前磷化铟市场呈现高度紧缺格局,主要特征包括:1)全球高端4/6英寸磷化铟衬底有效产能仅60-75万片/年,由住友电工、AXT、JX金属占据85%以上市场份额,新增产能释放周期长达18-36个月;2)全球磷化铟衬底缺口超200万片,头部企业订单已排至2028年,大量产能被长期协议锁定;3)供给端存在设备、工艺和客户认证三重壁垒,核心原料资源稀缺,设备供给紧张;4)需求端AI算力基础设施迭代驱动需求进入倍数级增长,预计2026年全球800G及以上高速光模块出货将突破6300万只,占总出货量六成以上。
磷化铟投资需注意哪些风险?
磷化铟投资需关注以下风险:1)产业链高度垄断,短期内难以打破,可能导致价格波动;2)核心原料铟和红磷提纯难度高、成本昂贵,制约产能扩张;3)设备供给紧张,可能影响新增产能释放进度;4)技术迭代风险,若未来出现更优替代材料,可能影响磷化铟的市场地位;5)客户认证壁垒较高,新进入者难以快速获得市场认可。此外,全球地缘政治风险也可能对供应链稳定性产生影响。