猜你想问
磷化铟在AI算力领域有哪些应用价值?
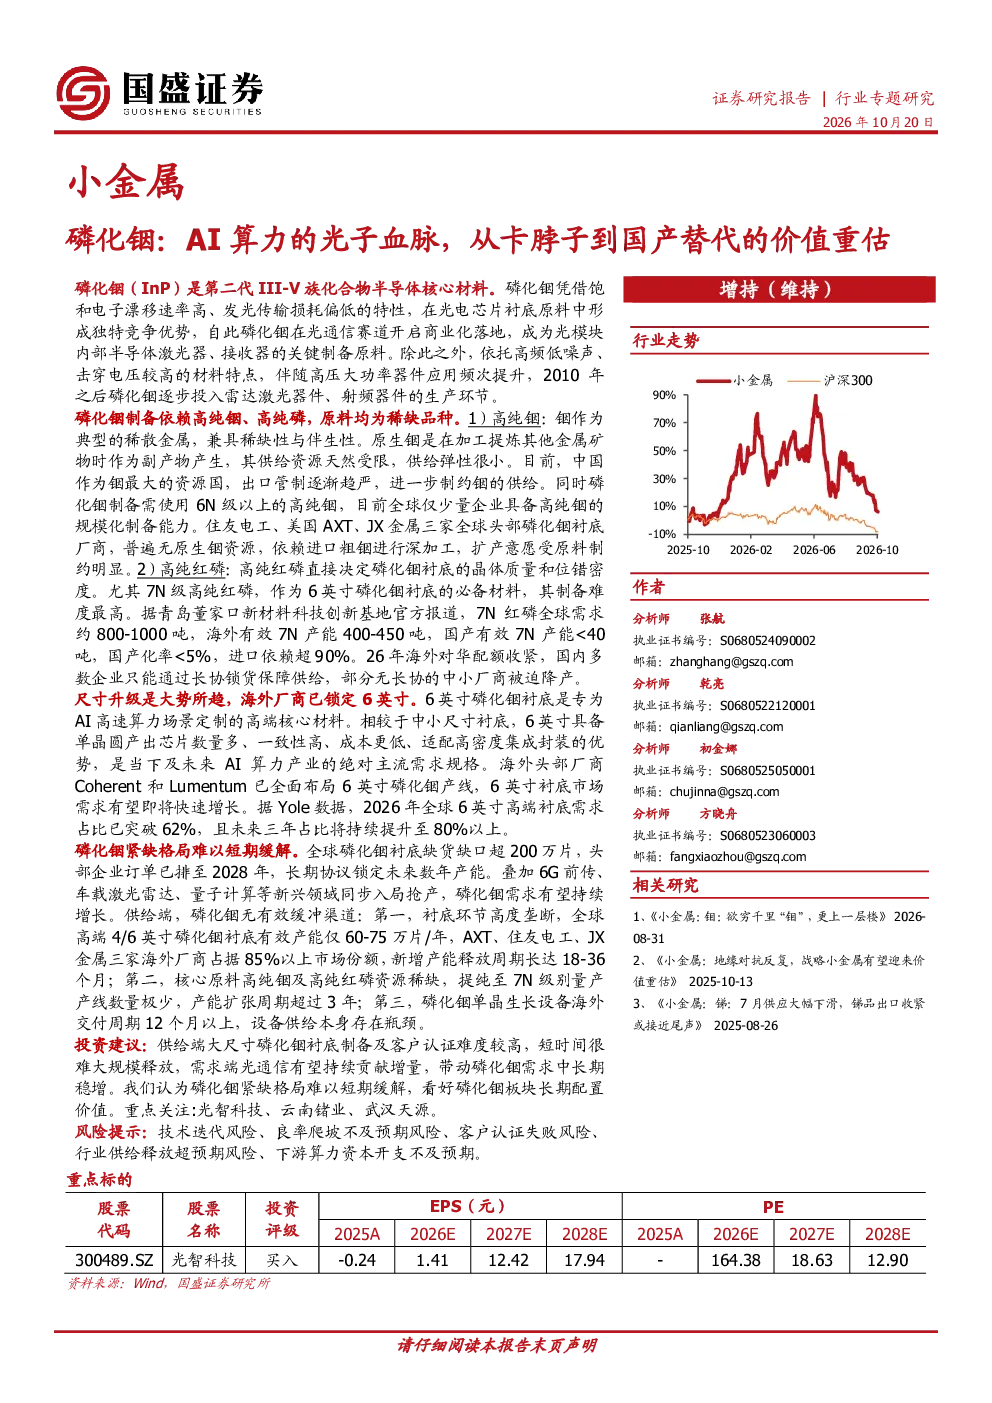
磷化铟凭借其优异的光电性能,成为高速光通信的核心材料。在AI数据中心持续扩容背景下,带宽与传输距离不断抬升,磷化铟在高速互联赛道展现出不可替代性。其适配长距离数据中心互联场景,是唯一可生长晶格匹配无缺陷有源层的衬底,能输出1310nm、1550nm两大通信低损耗黄金波长,满足AI算力对高速光模块的需求。
磷化铟产业链的关键瓶颈是什么?
磷化铟产业链核心瓶颈在于原料、设备和客户认证三重约束。上游依赖高纯铟与高纯磷,其中高纯铟作为稀散金属供给受限,中国出口管制加剧制约;高纯红磷全球需求约800-1000吨,国产化率不足5%,进口依赖超90%。中游衬底及外延技术壁垒高,设备采购渠道窄,客户认证周期长。国内6英寸InP衬底国产化率不足5%,但国产替代加速,设备端国产VGF单晶炉逐步落地,工艺端产学研协同攻坚,客户端国内光模块厂商主动切换国产供应链。
AI算力如何影响磷化铟的市场需求?
AI算力需求是磷化铟市场增长的主要驱动力。传统通信、红外探测市场需求增速平稳,仅占全球总需求不足20%,80%以上新增需求来自AIDC人工智能数据中心高速光模块配套。AI算力快速增长带来旺盛需求,但现有产能跟不上需求增长速度,供需缺口持续拉大。此外,车载激光雷达、高频射频器件、卫星通信等新兴领域也将成为磷化铟的第二增长曲线,进一步扩大市场需求空间。
当前磷化铟市场的供需格局如何?
6英寸InP成为发展趋势,供需矛盾逐步凸显。需求端尺寸升级是大势所趋,海外厂商已锁定6英寸。供给端进入壁垒高,供给瓶颈远高于其他尺寸。全球磷化铟衬底缺口超200万片,头部企业订单已排至2028年,大量产能被长期协议锁定。6G前传、车载激光雷达、量子计算等新兴赛道争抢有限供给资源,加剧供需紧张态势。
磷化铟研报提示哪些投资风险?
磷化铟研报提示的主要风险包括:技术迭代风险,新材料可能替代现有技术;良率爬坡不及预期风险,国产化进程可能延缓;客户认证失败风险,供应链切换存在不确定性;行业供给释放超预期风险,可能导致价格竞争;下游算力资本开支不及预期风险,可能影响需求增长。这些风险需关注,但需结合长期发展趋势综合判断。