猜你想问
这份宏观经济月报的核心内容是什么?
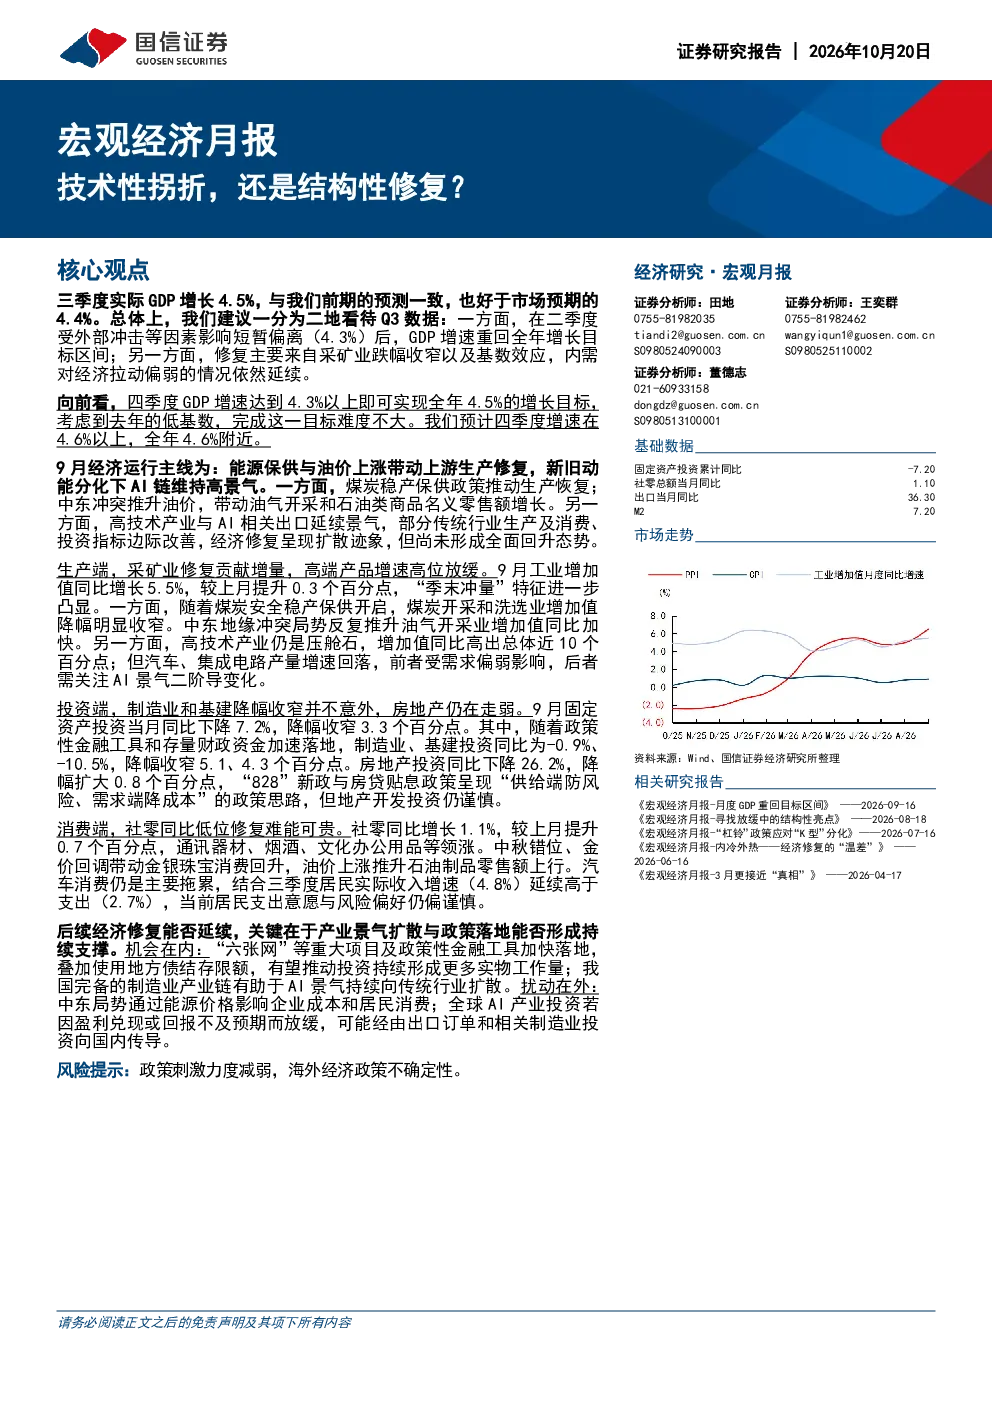
报告显示三季度实际GDP增长4.5%,重回全年目标区间,主要得益于采矿业跌幅收窄和基数效应,但内需拉动偏弱。四季度GDP增速需达4.3%以上才能实现全年4.5%的增长目标,预计全年增速在4.6%附近。经济修复能否持续,关键在于产业景气扩散与政策落地能否形成持续支撑。
报告中提到的AI产业链发展趋势如何?
新旧动能分化下,AI链维持高景气,成为经济中的一抹亮色。我国完备的制造业产业链有助于AI景气持续向传统行业扩散,为经济修复提供内生动力。但全球AI产业投资若放缓,可能经由出口订单和相关制造业投资向国内传导,带来不确定性。
报告重点分析了哪些经济方向?
报告重点分析了生产端、投资端、消费端和进出口四个方向。生产端看,采矿业修复贡献增量,高技术产业仍是压舱石,但汽车、集成电路产量增速回落。投资端看,制造业和基建投资降幅收窄,房地产投资继续走弱,民间投资仍弱。消费端看,社零同比低位修复,汽车消费仍是主要拖累。进出口看,出口增速显著回升,但高增速的持续性面临约束。
当前市场经济的现状如何判断?
当前市场经济处于技术性拐折与结构性修复的十字路口。三季度经济修复主要来自采矿业和基数效应,内生动力不足,四季度需加速内需拉动以完成全年目标。能源保供与油价上涨带动上游生产修复,但新旧动能分化明显。消费端仍偏谨慎,出口增速回升但持续性存疑。
这份研报提示了哪些风险?
报告提示的主要风险包括政策刺激力度减弱和海外经济政策的不确定性。政策落地能否形成持续支撑是经济能否持续修复的关键。中东局势通过能源价格影响企业成本和居民消费,需警惕外部环境变化带来的冲击。此外,全球AI产业投资放缓可能传导至国内相关产业链,带来新的不确定性。
你可能感兴趣
依然还是很强的主线!关注出口结构性补库及美国地产后周期修复机会
未知机构2023-12-28
8月宏观经济月报:政策“结构性”放松或已明确,仍处温和通胀
中国建投2010-08-05
寻找放缓中的结构性亮点:宏观经济月报
信息技术国信证券2026-08-18
近端现货再起是拐头还是抵抗?
基础化工浙商期货2025-08-15
中国宏观经济月报:结构性改革进行时,宽松预期有转变
Morningstar2016-02-16
宏观经济月报:寻找放缓中的结构性亮点
金融国信证券2026-08-18
宏观经济月报 寻找放缓中的结构性亮点
国信证券2026-08-17
宏观经济9月报:政策“结构性放松”逐步验证,CPI短期回升
中国建投2010-09-01
【SH周报】近端现货再起 是拐头还是抵抗?
浙商期货2025-08-15
策略月报:进入盈利修复期,挖掘结构性机会
华安证券2022-05-29