猜你想问
圣农发展26年三季报核心内容有哪些?
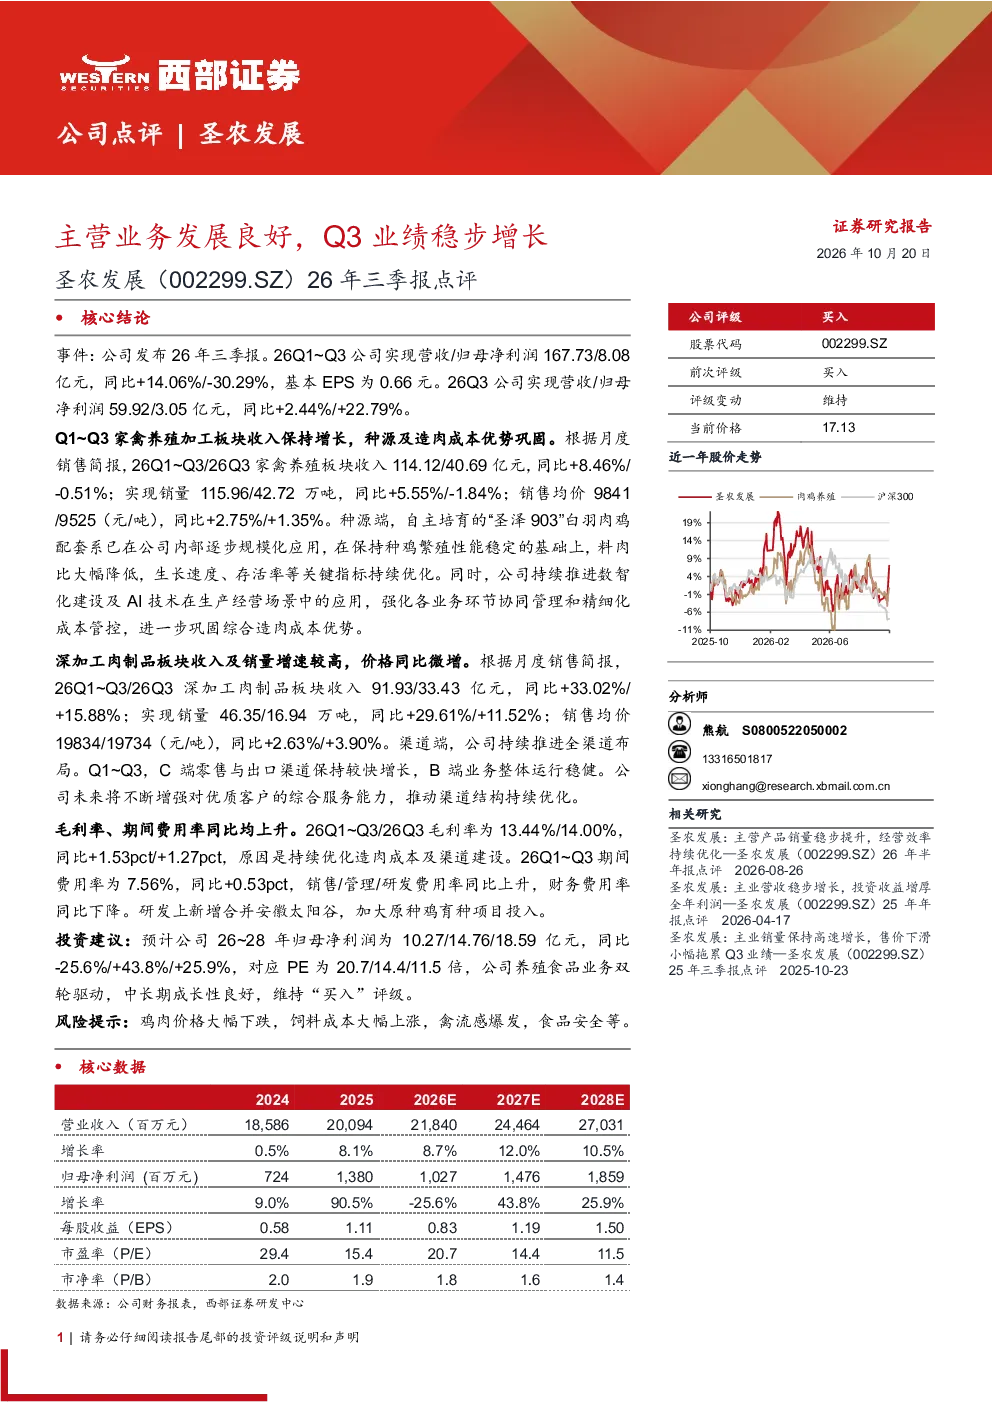
圣农发展26年三季报显示,公司主营业务发展良好,Q3业绩稳步增长。核心结论方面,公司评级为“买入”,维持前次评级。Q1~Q3公司实现营收167.73亿元,同比+14.06%;归母净利润8.08亿元,同比-30.29%,基本EPS为0.66元。Q3公司实现营收59.92亿元,同比+2.44%;归母净利润3.05亿元,同比+22.79%
家禽养殖加工板块的发展趋势如何?
家禽养殖加工板块收入保持增长,种源及造肉成本优势巩固。Q1~Q3家禽养殖板块收入114.12亿元,同比+8.46%;销量115.96万吨,同比+5.55%;销售均价9841元/吨,同比+2.75%。种源端,“圣泽903”白羽肉鸡配套系应用扩大,料肉比降低,生长速度和存活率优化。数智化建设和AI技术应用强化成本管控
报告重点分析了哪些方向?
报告重点分析了家禽养殖加工板块和深加工肉制品板块。家禽养殖板块收入保持增长,种源及造肉成本优势巩固。深加工肉制品板块收入及销量增速较高,价格同比微增。Q1~Q3深加工肉制品板块收入91.93亿元,同比+33.02%;销量46.35万吨,同比+29.61%;销售均价19834元/吨,同比+2.63%
当前市场对圣农发展的现状判断是什么?
当前市场对圣农发展的现状判断是公司主营业务发展良好,Q3业绩稳步增长。Q1~Q3公司实现营收167.73亿元,同比+14.06%;归母净利润8.08亿元,同比-30.29%,基本EPS为0.66元。Q3公司实现营收59.92亿元,同比+2.44%;归母净利润3.05亿元,同比+22.79%
研报中提示了哪些风险?
研报中提示的风险包括鸡肉价格大幅下跌、饲料成本大幅上涨、禽流感爆发、食品安全等。这些风险可能对公司业绩产生不利影响,需密切关注市场动态和行业政策变化
你可能感兴趣
2023年三季报点评:Q3业绩稳步增长,费用管控良好
民生证券2023-10-30
2025三季报点评:汽车市场良好发展带动公司产品稳步增长,25Q1-3业绩同比+37%
交运设备东吴证券2025-11-02
2018年三季报点评:主营业务稳步增长,业绩、机制拐点已现
农林牧渔国泰君安证券2018-10-30
圣农发展(002299)三季报点评:Q3扣非净利3.34亿元 创2021年以来单季新高
华安证券2026-10-18
2022年三季报业绩点评:各项业务稳步增长,盈利水平保持良好
国信证券2022-10-16
2023年三季报点评:Q3业绩超预期,看好汽零业务稳步增长
东吴证券2023-10-25
2022年三季报点评:销量下滑拖累Q3业绩,高温合金等高端产品稳步增长
钢铁民生证券2022-10-30
2024年三季报点评:Q3业绩稳步增长,谐波减速器打开成长空间
东吴证券2024-10-31
2022年三季报点评:新能源持续快速放量,Q3业绩实现稳步增长
电子设备东吴证券2022-11-08
2022年三季报点评:Q3业绩稳步增长,EDA龙头加速国产替代
民生证券2022-10-26