猜你想问
这份研报的核心内容是什么?
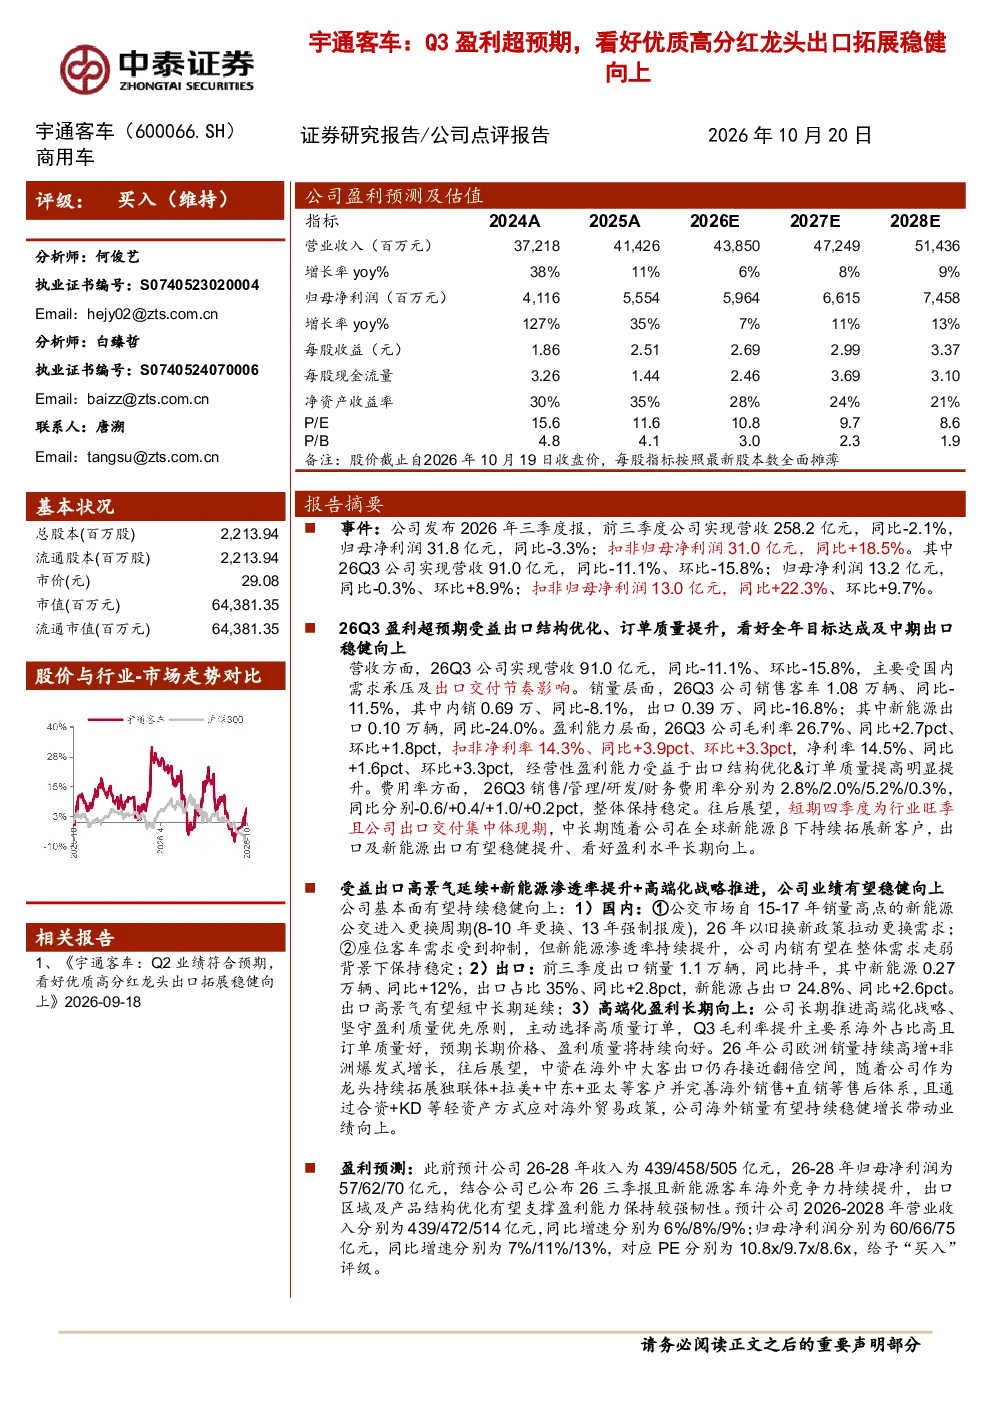
报告指出宇通客车2026年Q3盈利超预期,主要得益于出口结构优化和订单质量提升。前三季度营收258.2亿元,同比-2.1%;归母净利润31.8亿元,同比-3.3%。Q3营收91.0亿元,同比-11.1%;归母净利润13.2亿元,同比-0.3%。毛利率26.7%,同比+2.7pct;扣非净利率14.3%,同比+3.9pct。出口销量1.1万辆,同比持平,其中新能源0.27万辆,同比+12%;出口占比35%,同比+2.8pct。公司推进高端化战略,选择高质量订单,长期盈利能力有望提升。海外市场持续拓展独联体、拉美、中东、亚太等客户,海外销量有望稳健增长。
新能源客车行业发展趋势如何?
新能源客车行业正经历快速发展,公交市场新能源公交进入更换周期,座位客车需求受抑制但新能源渗透率持续提升。宇通客车前三季度新能源出口销量0.27万辆,同比+12%,出口占比35%,同比+2.8pct。中资在海外中大客出口空间巨大,公司持续拓展海外市场,推动行业整体向高端化、智能化方向发展。未来几年,新能源客车渗透率有望进一步提升,市场空间广阔。
报告重点分析了哪些方向?
报告重点分析了宇通客车的出口市场表现和高端化战略推进情况。出口方面,公司通过结构优化和品质提升,实现出口销量1.1万辆,同比持平,其中新能源车型表现突出,同比增长12%。高端化战略方面,公司主动选择高质量订单,提升产品附加值,推动毛利率和净利率提升。同时,报告关注了公司在海外市场的拓展,包括独联体、拉美、中东、亚太等区域,认为海外销量有望稳健增长。
当前新能源客车市场现状如何?
当前新能源客车市场呈现结构性分化,国内市场方面,公交市场新能源公交进入更换周期,但座位客车需求受经济环境影响有所抑制。行业整体来看,新能源渗透率持续提升,市场竞争加剧。宇通客车作为行业龙头,受益于出口结构优化和订单质量提升,盈利能力改善。公司在国内市场保持领先地位,同时积极拓展海外市场,海外销量占比已达到35%,未来发展潜力巨大。
研报提示了哪些风险?
研报提示的主要风险包括欧洲本地化及贸易政策变化风险,海外市场拓展不及预期风险,行业竞争加剧风险以及汇率波动风险。欧洲市场政策变化可能影响公司出口业务,海外市场拓展面临文化、政策等多重挑战,行业竞争激烈可能导致价格压力,汇率波动也会影响公司财务表现。公司需密切关注这些风险,制定应对策略。