猜你想问
这份研报主要分析了什么内容?
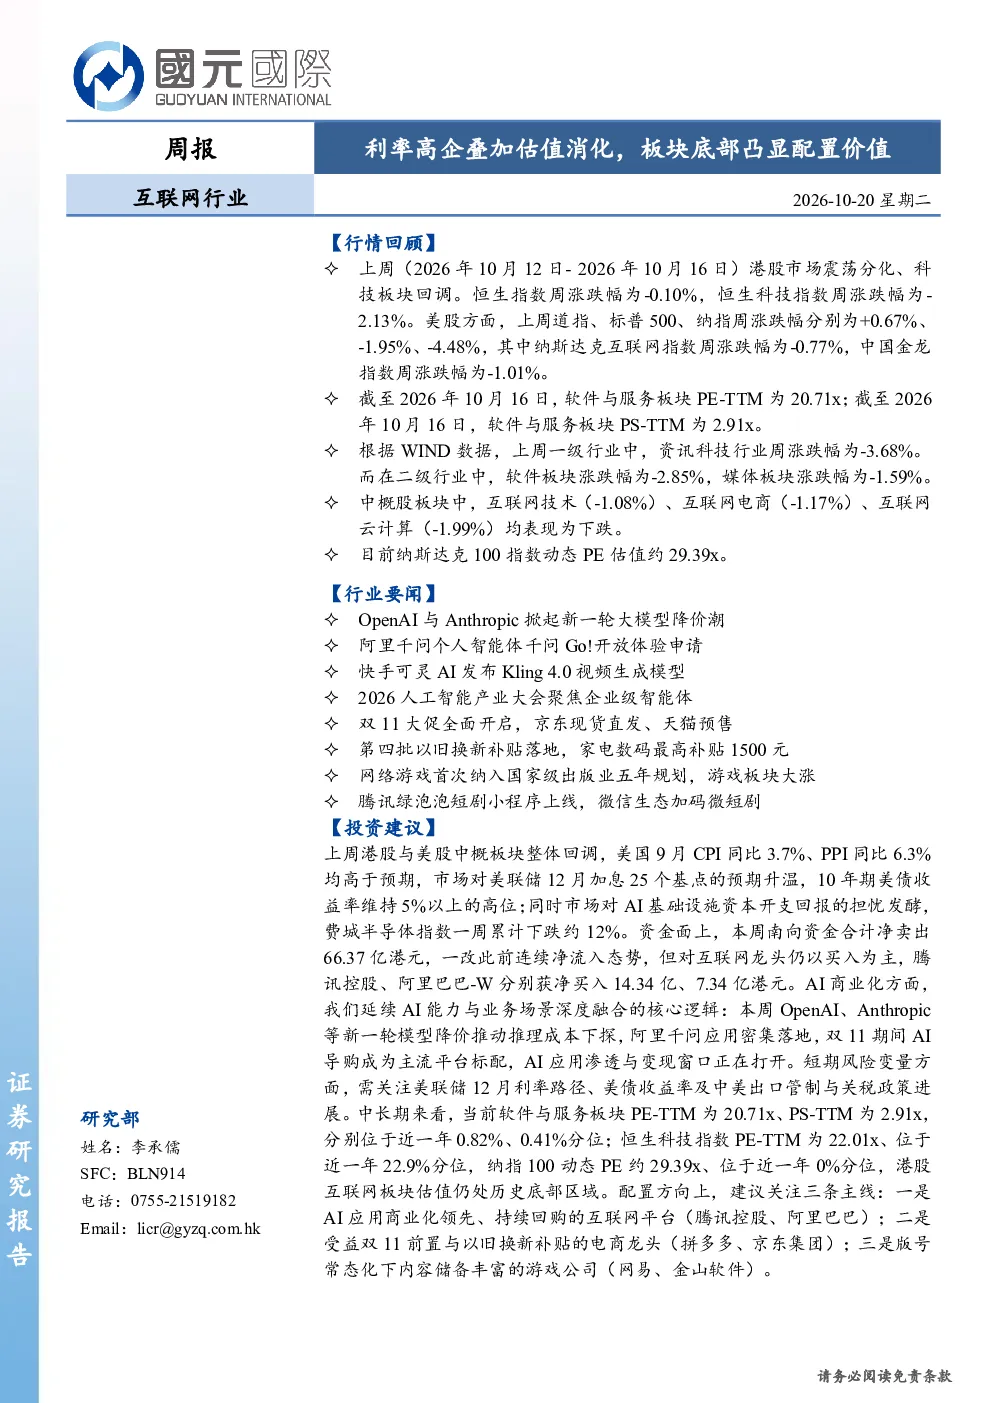
这份研报主要分析了互联网行业的最新行情回顾、行业要闻、投资建议以及风险提示。报告回顾了港股、美股和中概股的互联网板块表现,指出软件与服务板块估值处于历史底部区域。同时,报告关注了AI、电商、游戏及文娱领域的最新动态,如大模型降价潮、双11大促、网络游戏纳入五年规划等。投资建议方面,报告建议关注AI应用商业化领先、持续回购的互联网平台,受益双11前置与以旧换新补贴的电商龙头,以及版号常态化下内容储备丰富的游戏公司。风险提示则包括国际环境恶化、人民币汇率波动、业绩不达预期等风险。
互联网行业未来发展趋势如何?
互联网行业未来发展趋势呈现多元化特点。AI领域,大模型技术持续迭代,应用商业化加速,如阿里千问、快手可灵等平台积极布局。电商领域,双11等大促活动持续创新,AI导购成为标配,以旧换新补贴政策进一步刺激消费。游戏及文娱领域,网络游戏被纳入国家级出版业五年规划,微信生态加码微短剧,内容生态持续丰富。整体来看,互联网行业在估值消化后,部分赛道已显现配置价值,但需关注国际环境、政策变化等外部因素影响。
研报重点分析了哪些投资方向?
研报重点分析了三个投资方向。首先是AI应用商业化领先的互联网平台,如腾讯控股、阿里巴巴等,这些平台在AI领域布局较早,具备持续回购和商业化能力。其次是受益双11前置与以旧换新补贴的电商龙头,如拼多多、京东集团等,这些公司在电商领域具有领先地位,能够有效利用政策红利。最后是版号常态化下内容储备丰富的游戏公司,如网易、金山软件等,这些公司在游戏领域拥有优质内容储备,受益于版号常态化政策。这三个方向分别代表了AI、电商和游戏领域的投资机会。
当前互联网板块的市场现状如何?
当前互联网板块的市场现状呈现分化态势。从估值来看,软件与服务板块PE-TTM为20.71x,PS-TTM为2.91x,分别位于近一年0.82%、0.41%分位,显示估值处于历史底部区域。从资金面来看,南向资金本周净卖出66.37亿港元,但对互联网龙头仍以买入为主,腾讯控股、阿里巴巴-W分别获净买入14.34亿、7.34亿港元。从板块表现来看,中概股互联网技术、电商、云计算板块均表现为下跌,但AI、电商、游戏及文娱领域存在结构性机会。整体而言,互联网板块在经历估值消化后,部分优质赛道已显现配置价值。
研报提到了哪些风险提示?
研报提到了三个主要风险提示。首先是国际环境恶化风险,地缘政治紧张局势可能对互联网行业的外部环境造成冲击。其次是人民币汇率波动风险,汇率大幅波动可能影响互联网企业的跨境业务和利润。最后是业绩不达预期风险,受宏观经济、市场竞争等多重因素影响,部分互联网企业的业绩可能存在不确定性。这些风险因素需要投资者密切关注,并在投资决策中充分考虑。