猜你想问
这份研报的核心内容是什么?
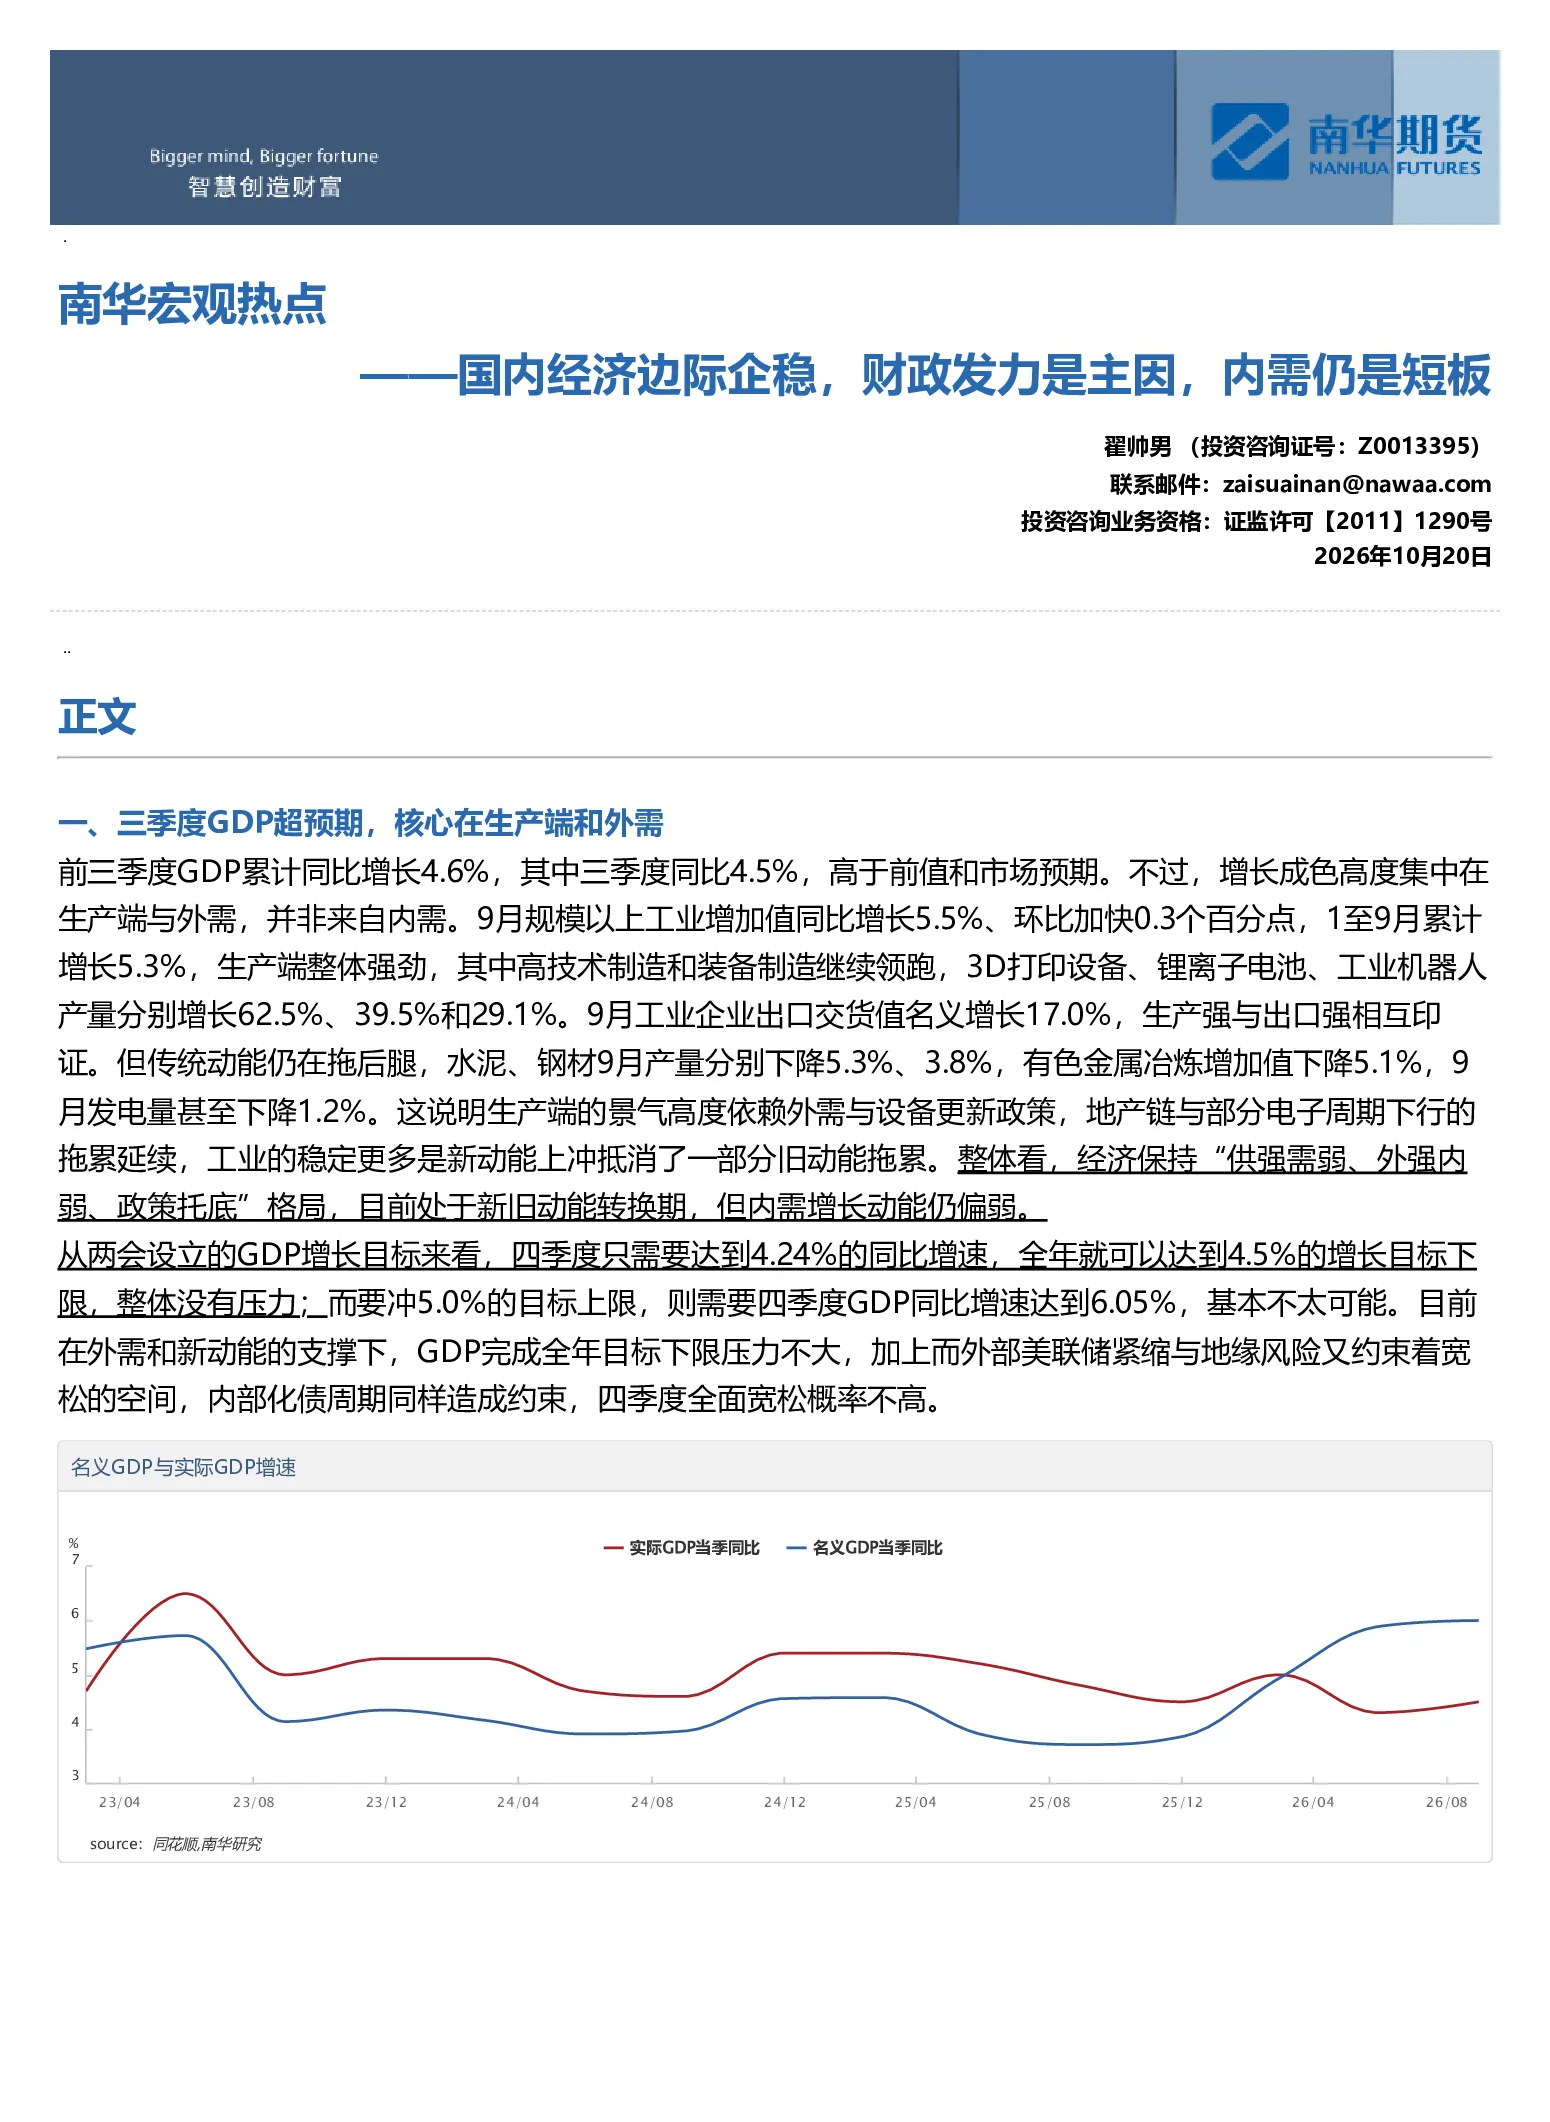
本报告分析三季度国内经济表现,指出GDP增长超预期但内需仍是短板。生产端工业增加值增长5.3%,高技术制造领涨;外需强劲,9月出口交货值名义增长17.0%;内需贡献有限,地产链与部分电子周期下行拖累消费,1-9月社零同比增长1.1%。投资持续负增,房地产投资下降20.6%;消费小幅回暖,服务消费强于实物商品。外贸是主要支撑,前三季度进出口同比增长18.8%。物价上下游分化严重,CPI同比0.9%,PPI同比5.0%。社融依赖政府债支撑,前三季度增量27.46万亿元。经济格局呈现外热内冷,生产强于需求,外贸和新动能是主要支撑,但内需仍显疲弱。
报告对相关赛道/行业的发展趋势有何分析?
报告指出生产端高技术制造和装备制造领涨,3D打印设备、锂离子电池、工业机器人产量分别增长62.5%、39.5%和29.1%,显示新动能持续发力。外需方面,集成电路和汽车出口增长强劲,传统商品出口也表现亮眼。消费端服务消费明显强于实物商品,线上服务零售强于线上商品。投资方面,制造业投资好转,高技术产业投资增长4.9%。整体看,经济外热内冷,新动能和外贸是主要支撑,但内需仍显疲弱,需加力扩内需、稳收入,补上居民部门缺口。
报告重点分析了哪些方向?
报告重点分析了三季度GDP增长超预期但内需贡献有限的问题,生产端和外需是增长动力,内需贡献有限。具体包括工业增加值、高技术制造业增长情况,出口交货值增长,地产链与电子周期对消费的拖累,社零增速情况。投资方面分析了制造业、高技术产业、基建和房地产投资表现。外贸方面分析了进出口、出口和进口的具体数据。物价方面分析了CPI和PPI的分化情况。社融方面分析了总量、政府债支撑、贷款端和直接融资情况。最后总结了经济格局、政策建议和四季度展望。
当前市场现状如何判断?
当前市场现状呈现外热内冷格局。生产端和高技术制造业表现强劲,出口数据亮眼,外贸是经济最确定的支撑项。但内需仍显疲弱,地产链和部分电子周期拖累消费,投资下滑,居民部门仍在降杠杆。物价上下游分化严重,PPI上涨但未向终端传导。社融依赖政府债支撑,显示经济内生动力仍需加强。经济整体面临外需不确定性、内需不足、居民部门杠杆率下降等多重挑战。
研报提示了哪些相关风险?
研报指出经济外热内冷格局下,外需不确定性是主要风险,美联储紧缩和地缘政治风险可能制约宽松空间。内需不足问题突出,地产链和部分电子周期下行拖累消费,居民部门杠杆率下降可能持续影响消费意愿。政策方面,单靠财政发力难以支撑总量平稳,需加力扩内需、稳收入,但政策效果存在时滞和不确定性。物价方面,CPI通缩压力未缓解,PPI上涨未向终端传导可能导致产业链利润向上游转移,需关注输入性通胀风险。社融方面,政府债依赖过高可能隐含财政风险。