猜你想问
这份研报主要分析了哪些经济金融高频数据?
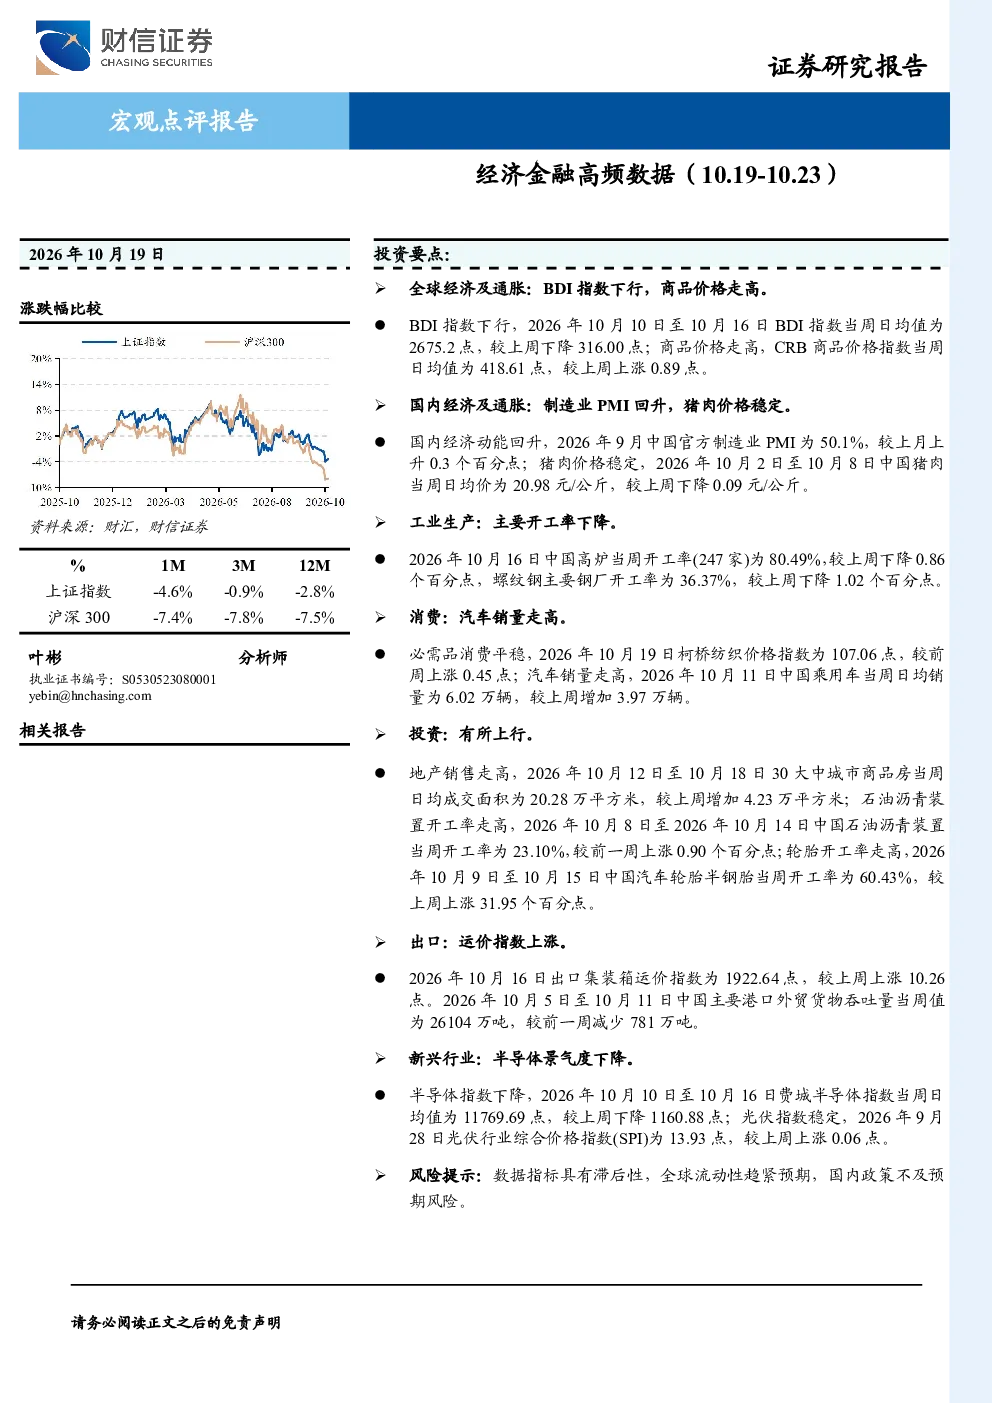
这份研报主要分析了10月19日至10月23日的经济金融高频数据,包括全球经济景气度、通胀压力、中国经济增长、通胀情况、工业生产、消费、投资、出口以及新兴行业景气度等多个方面。通过分析BDI指数、布伦特原油期货结算价、社会融资规模、制造业PMI、出口集装箱运价指数等关键指标,全面展现了当前全球经济和国内经济的动态变化。
报告显示哪些行业的发展趋势?
报告重点分析了半导体和新能源行业的发展趋势。在半导体行业,费城半导体指数有所下降,但DXI指数上涨,智能手机产量同比下降,而集成电路产量同比上涨,显示出行业内部的结构性变化。新能源行业方面,9月中国新能源汽车销量同比增加,光伏行业综合价格指数上涨,表明新能源行业整体保持增长态势,但价格波动可能带来一定的不确定性。这些数据为投资者提供了行业发展的参考信息。
报告重点分析了哪些经济领域?
报告重点分析了全球经济及通胀、国内经济及通胀、工业生产、消费、投资、出口等多个经济领域。在全球经济及通胀方面,BDI指数连续三周下降,显示全球经济景气度减弱,而布伦特原油期货结算价高位震荡,通胀压力持续。国内经济方面,9月社会融资规模同比增长7.1%,处于筑底过程,制造业PMI上升,但OECD综合领先指标下降,经济复苏仍面临不确定性。消费和投资方面,必需消费品和可选消费均有所增长,房地产和基建投资保持稳定,但制造业投资增速放缓。出口方面,出口集装箱运价指数上涨,但主要港口外贸货物吞吐量减少,显示出出口结构性变化。
当前市场处于什么状态?
当前市场处于全球经济和国内经济动态变化的状态。全球经济方面,全球经济景气度有所减弱,通胀压力持续,经济不确定性增加。国内经济方面,经济处于筑底过程,增长动能有所恢复,但复苏基础仍需巩固。工业生产方面,高炉开工率和螺纹钢开工率下降,但PTA开工率及产量均下降,显示部分行业产能收缩。消费方面,必需消费品和可选消费均有所增长,显示出消费需求的部分回暖。投资方面,房地产和基建投资保持稳定,制造业投资增速放缓。出口方面,出口结构发生变化,部分领域增长而部分领域收缩。整体来看,市场处于复杂多变的状态,需要密切关注后续数据变化。
研报提示哪些风险?
研报提示了数据指标具有滞后性、全球流动性趋紧预期以及国内政策不及预期等风险。数据指标具有滞后性意味着当前数据反映的经济状况可能并非最新情况,需要结合后续数据进行分析。全球流动性趋紧预期可能导致市场资金面收紧,影响投资和经济活动。国内政策不及预期则可能影响经济复苏进程,特别是在当前经济复苏基础尚不稳固的情况下,政策支持力度和效果成为关键因素。这些风险需要投资者密切关注,并在投资决策中加以考虑。