本周综述
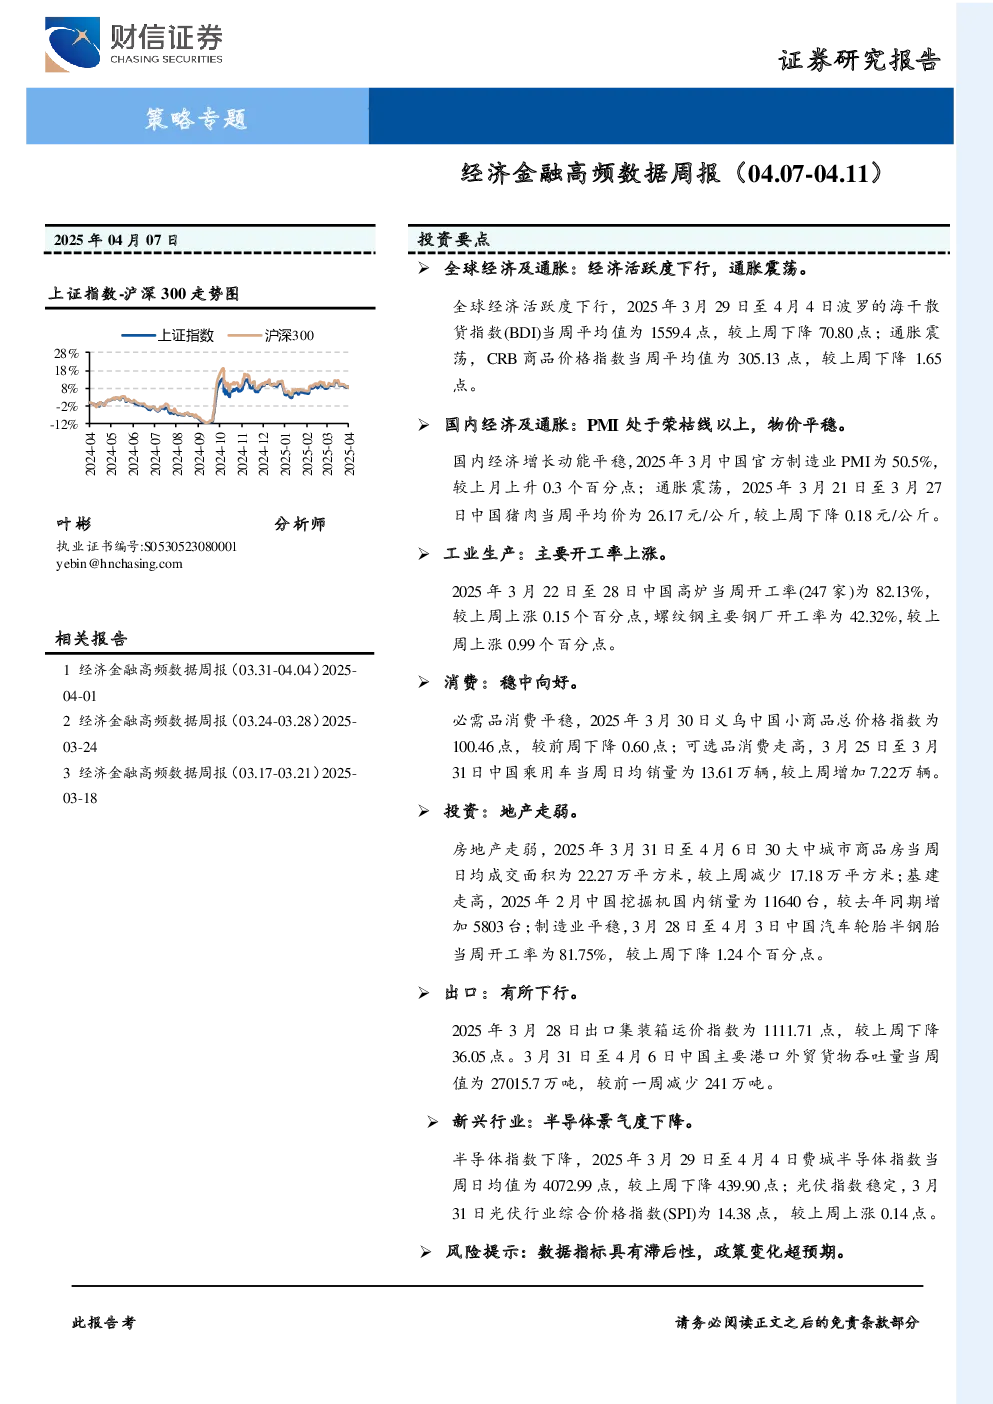
海外方面,全球经济活跃度持续下行,波罗的海干散货指数(BDI)连续两周下降;美国通胀水平下行,10年通胀指数国债(TIPS)当周降幅较大。国内方面,主要开工率持续回升,高炉和螺纹钢开工率连续五周上涨;出口近期走弱,出口集装箱运价指数连续十周下降。
全球经济及通胀
- 全球经济活跃度:波罗的海干散货指数(BDI)当周平均值为1559.4点,较上周下降70.80点,反映全球经济景气度下降。美欧经济不确定指数分别较上月上涨116.72点和156.44点,显示经济和政策不确定性上升。
- 全球通胀:CRB商品价格指数当周平均值为305.13点,较上周下降1.65点,反映全球通胀走势震荡。布伦特原油期货结算价当周日均值为71.98美元/桶,较上周下降1.51美元/桶。美国10年通胀指数国债(TIPS)周度日均利率为1.836%,较上周下降12.60BP,显示通胀水平有所回落。
国内经济及通胀
- 中国经济增长:3月中国官方制造业PMI为50.5%,较上月上升0.3个百分点,显示制造业回暖。百度找工作搜索指数和OECD综合领先指数分别较上周下降574.43次和上涨0.2164点,显示就业市场有所改善,宏观经济周期有所回暖。日耗煤量较上周减少2.98万吨,反映工业生产有所放缓。
- 中国通胀:3月中国猪肉当周平均价为26.17元/公斤,较上周下降0.18元/公斤,对CPI通胀预测有一定影响。农产品食用价格指数和南华工业品指数分别较上周上涨0.31点和48.34点,寿光蔬菜价格总指数上涨5.06点,显示农产品和工业品价格有所上涨,通胀压力有所增加。
工业生产
- 主要开工率上涨:3月中国高炉当周开工率为82.13%,较上周上涨0.15个百分点;螺纹钢主要钢厂开工率为42.32%,较上周上涨0.99个百分点。PTA开工率较上周上涨0.20个百分点,产量增加0.35万吨。中国企业经营状况指数较上月上涨1.9794点,显示企业经营信心增强。但工业企业产成品存货同比变化4.2%,较12月上涨0.9个百分点,显示库存周期有所延长。
消费
- 必需品消费:一线城市地铁客运量较上周分别减少144.44万人次、56.29万人次、7.16万人次和57.68万人次,义乌中国小商品总价格指数下降0.60点,柯桥纺织价格指数上涨0.13点,显示必需品消费平稳。
- 可选品消费:3月中国当周电影票房收入较上周减少4400万元,3月中国乘用车当周日均销量较上周增加7.22万辆,显示可选品消费走高。
投资
- 房地产:30大中城市商品房当周日均成交面积为22.27万平方米,较上周减少17.18万平方米;100大中城市成交土地占地面积当周值为1030.69万平方米,较上周减少338.19万平方米,显示房地产投资走弱。
- 基建:2月中国挖掘机国内销量为11640台,较去年同期增加5803台;石油沥青装置当周开工率为25.7%,较上周下降1.00个百分点;3月水泥价格指数周度日均值为126.66点,较上周下降0.35点,显示基建投资走高。
- 制造业:3月中国汽车轮胎半钢胎当周开工率为81.75%,较上周下降1.24个百分点;汽车轮胎全钢胎当周开工率为66.52%,较上周下降1.59个百分点,显示制造业投资平稳。
出口
- 出口集装箱运价指数为1111.71点,较上周下降36.05点;中国主要港口外贸货物吞吐量当周值为27015.7万吨,较前一周减少241万吨,显示出口有所下行。
新兴行业景气度
- 半导体景气度:费城半导体指数当周日均值为4072.99点,较上周下降439.90点;DXI指数当周日均值为53536.88点,较上周上涨2415.05点;2月中国智能手机当年产量累计值为16167万台,较去年同期下降6.80%;2月中国集成电路当年产量累计值为7672000万块,较去年同期上涨4.40%,显示半导体行业景气度下降。
- 新能源:2月中国新能源汽车销量当月值为891658辆,较去年同期增加414998辆;新能源汽车销量累计值为1835480辆,较去年同期增加628047辆;3月光伏行业综合价格指数(SPI)为14.38点,较上周上涨0.14点,显示新能源汽车市场景气度上升,光伏行业景气度稳定。
其他经济金融相关指标
- 2月中国社会融资规模当月值为22375亿元,较去年同期增加7416亿元;社会融资规模存量同比变化8.2%,较上月上涨0.2个百分点。4月4日花旗中国经济意外指数周度日均值为5.1点,较上周上涨3.76点,显示金融数据有所改善,经济好于预期。
风险提示
数据指标具有滞后性,政策变化超预期。