猜你想问
报告主要关注哪些市场问题?
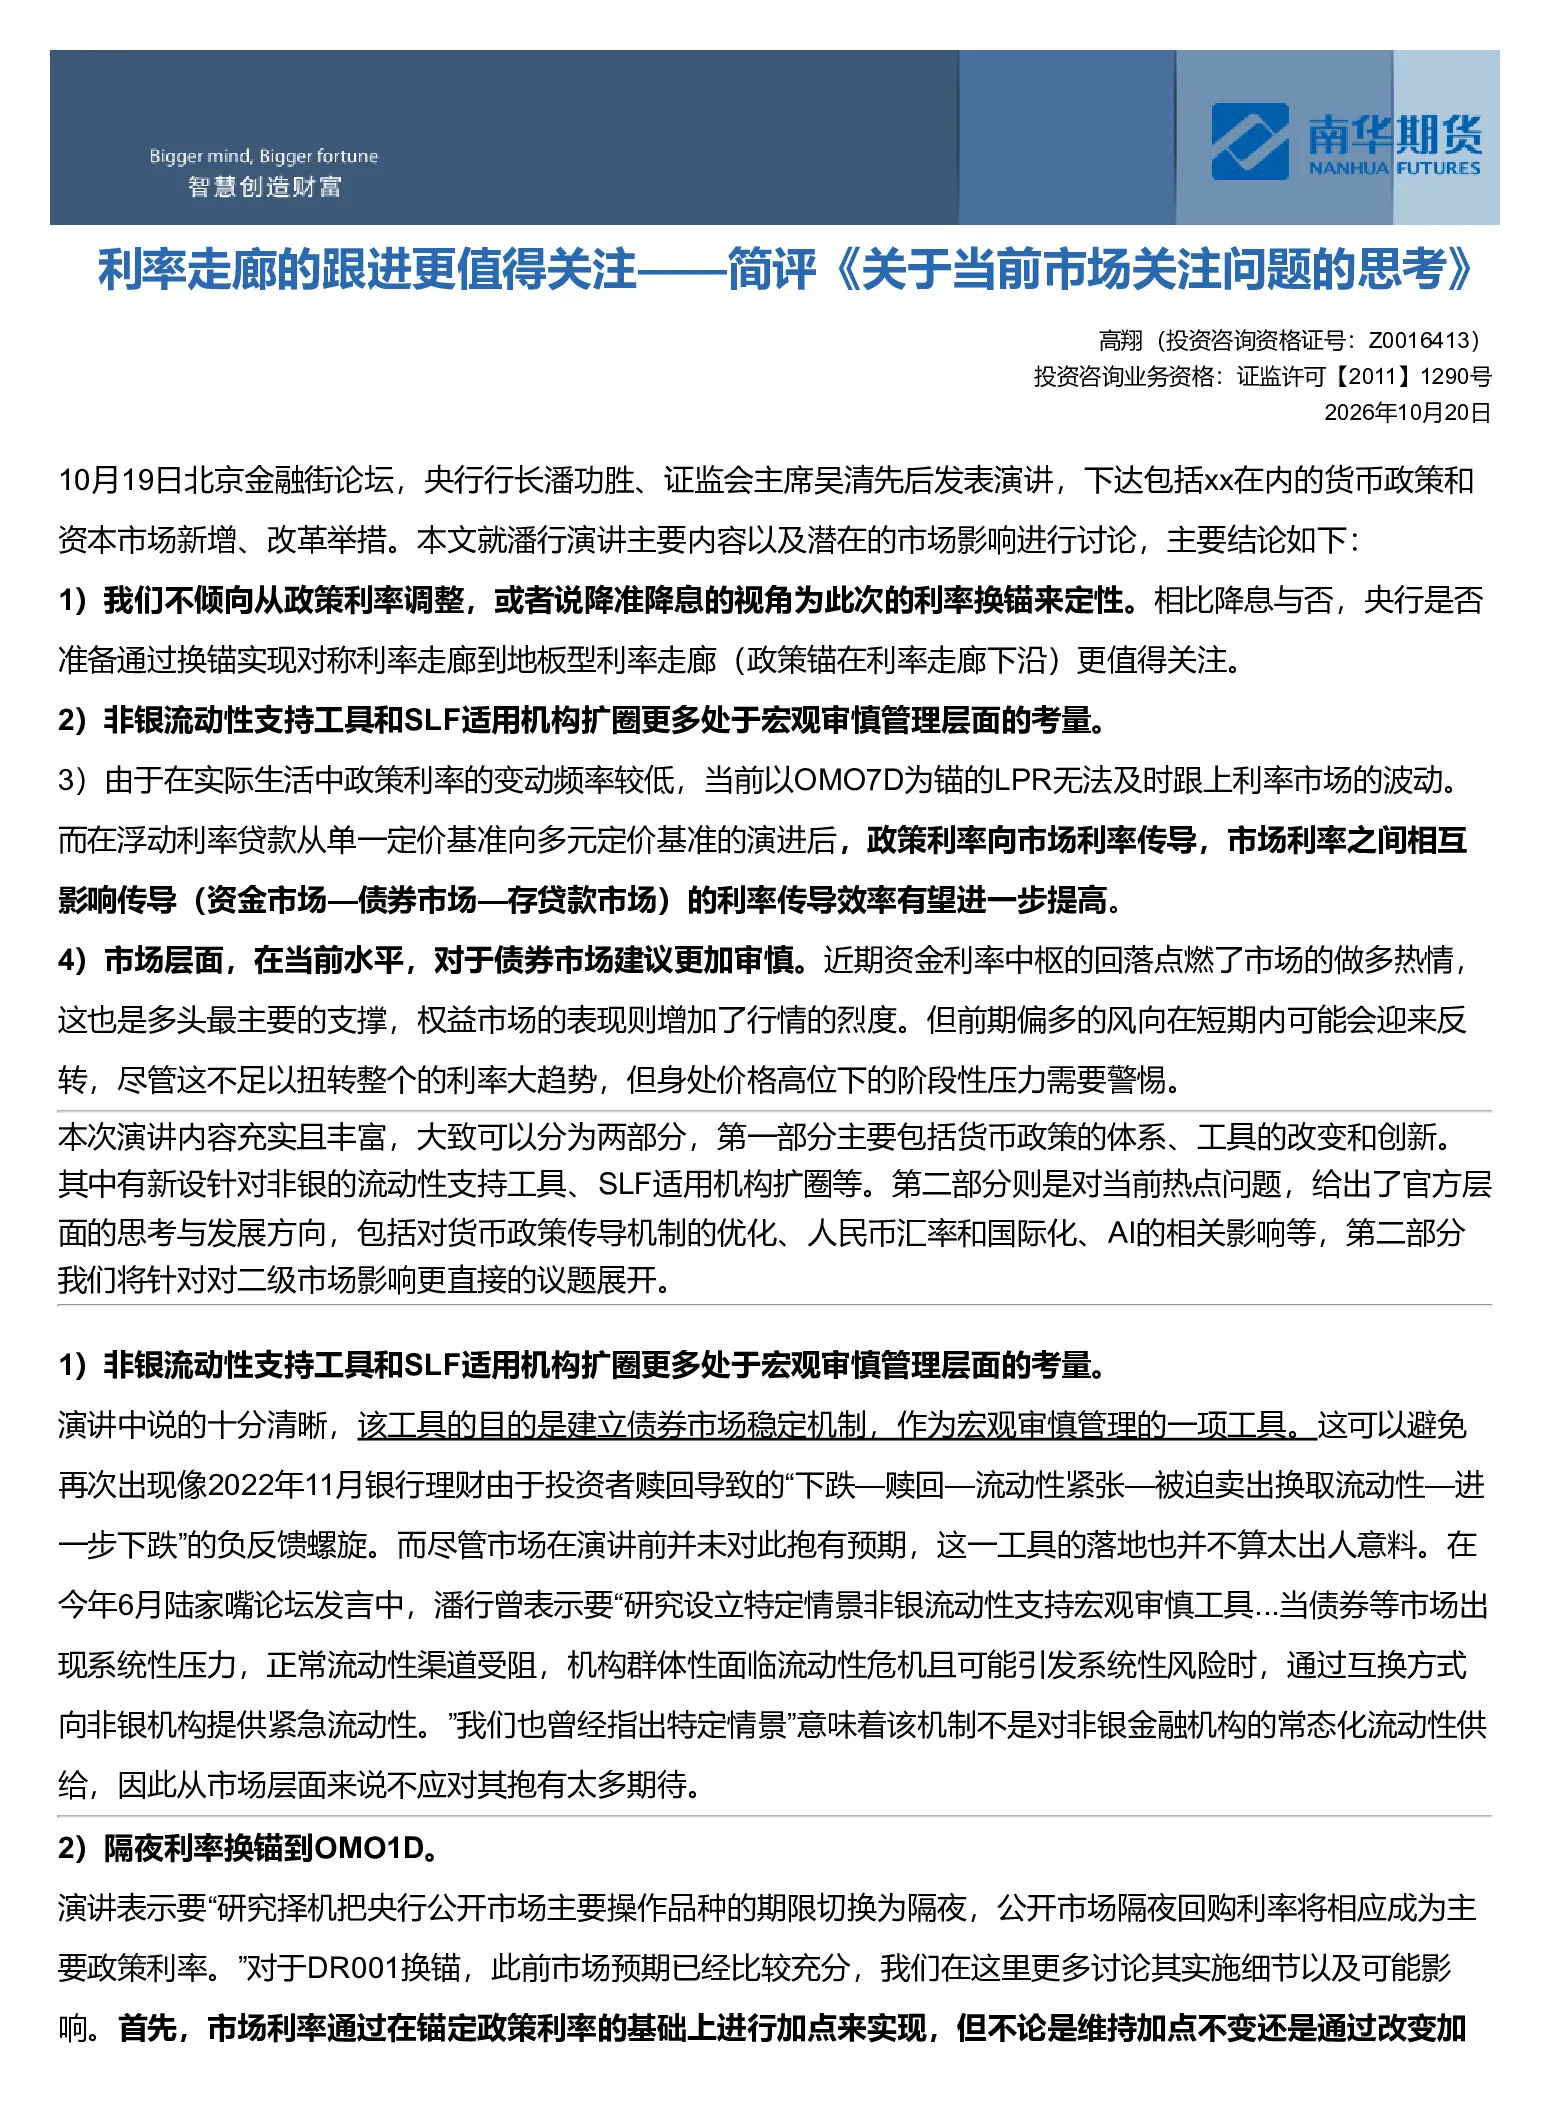
报告主要关注央行通过利率换锚实现对称利率走廊到地板型利率走廊的跟进,而非单纯降息或降准。同时关注新设非银流动性支持工具和SLF适用机构扩圈,以及推动贷款利率定价基准改革,以DR001作为浮动利率定价基准,提高利率传导效率。
利率走廊调整对市场有何影响?
利率走廊调整可能从对称(1.15%-1.65%)调整为非对称(1.25%-10bp至1.25%+40bp),隔夜利率换锚至OMO1D(约1.25%),资金价格可能下行15bp。此举旨在提高利率传导效率,但需同步更新利率走廊政策,关注隔夜OMO操作频率和价格透明度。
非银流动性支持工具的设立有何意义?
非银流动性支持工具和SLF适用机构扩圈更多处于宏观审慎管理层面,旨在避免系统性流动性风险。这是一种非常态化的流动性供给,不应对其抱过高期待,其设立主要目的是维护市场稳定,而非提供长期流动性支持。
当前市场现状如何?
当前市场资金利率中枢回落,权益市场反弹支撑行情,但监管层提示长端风险,前期偏多风向可能反转,需警惕阶段性压力。央行政策利率向市场利率传导将更顺畅,但短期债市建议审慎,需关注政策利率调整对市场的影响。
报告有哪些风险提示?
报告提示需关注利率走廊调整后的政策传导效率,以及非银流动性支持工具的非常态化性质。同时,需警惕短期债市阶段性压力,以及监管层对长端风险的提示。政策利率调整和市场流动性变化可能带来不确定性,需谨慎评估市场风险。
你可能感兴趣
关于2019电影市场的上下半场,哪些问题值得关注?
文化传媒国盛证券2019-07-05
利率品周报:“波浪”型波动的同业存单更值得思考
中泰证券2017-05-22
固收专题分析报告:政治局会议释放信号启示及对当前市场关切问题的思考
国金证券2020-12-14
策略专题报告:大风或起青萍之末-对当前市场关心七个问题的深入思考
中投证券2016-01-31
房地产行业《关于调整差别化住房信贷政策有关问题的通知》点评:两部委发声下调首套房贷利率下限,信号意义值得关注
房地产长城证券2022-05-16
华创债券利率日报:目前更像是量的走廊而非价的走廊
华创证券2016-11-23
利率市场周报:一次性把当前市场最关心的三个问题说透
国泰君安证券2022-03-27
利率市场周报:关于近期美债的四个问题及我们的看法
国泰君安证券2018-03-04
【中泰研究丨晨会聚焦】销量最难时刻已过,吨价和成本持续超预期——市场关注啤酒的三个问题及我们的思考
中泰证券2023-08-08
对市场关注问题的再思考
建筑建材中投证券2015-02-16