猜你想问
丙烯日报主要分析了哪些内容?
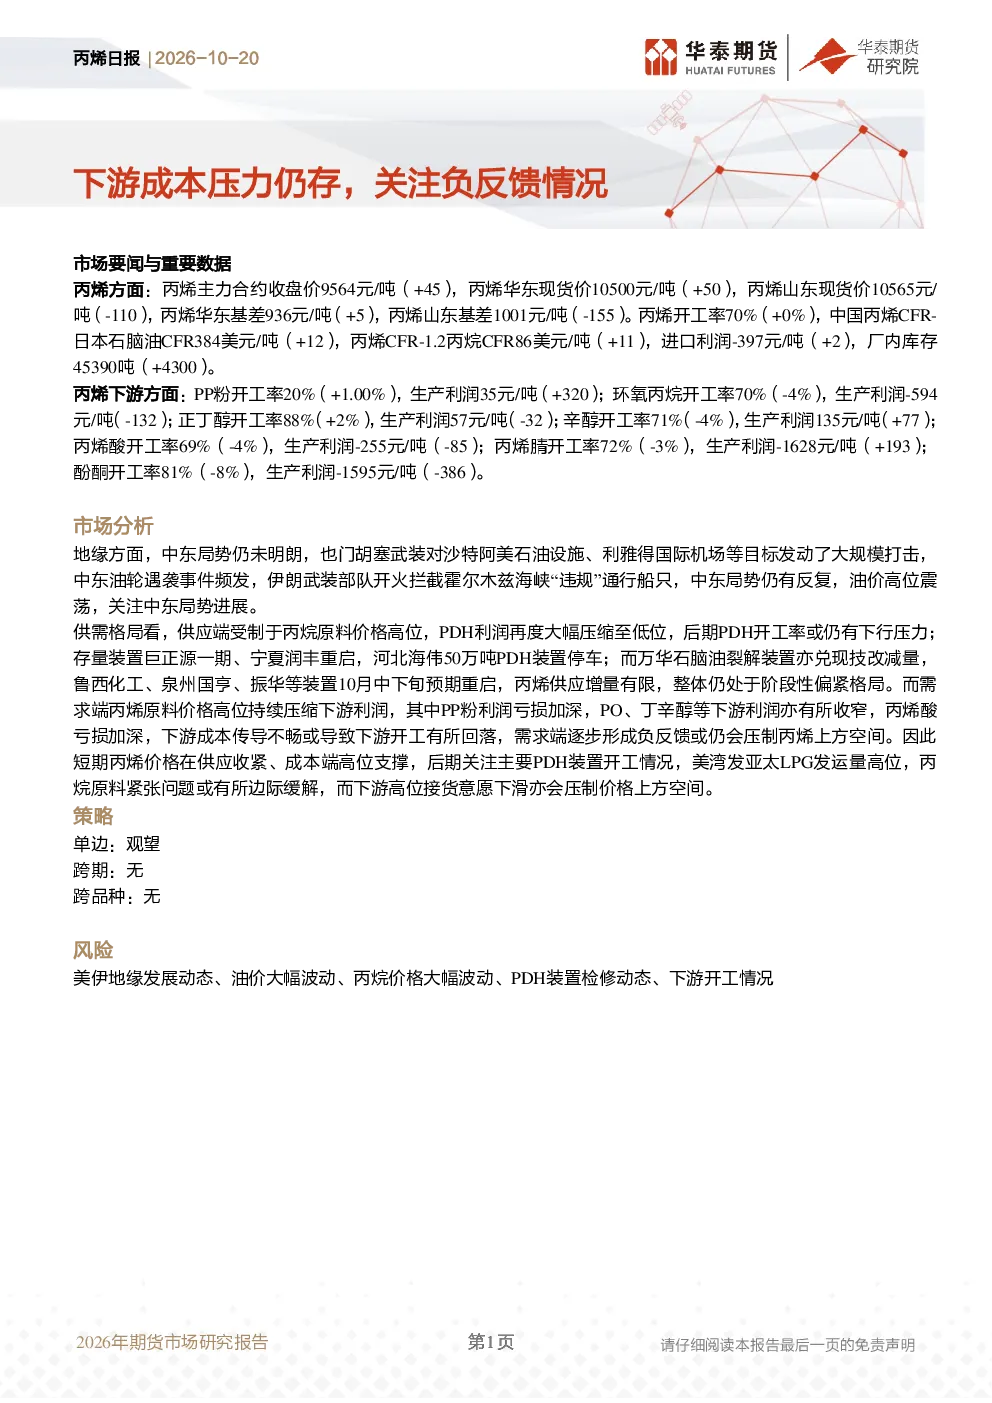
该研报分析了丙烯市场要闻与数据,包括主力合约收盘价、现货价、开工率、进口利润及厂内库存等关键指标。同时,详细探讨了下游各产品的开工率与生产利润,如PP粉、环氧丙烷、正丁醇等。报告还深入分析了地缘因素对油价的影响,以及供需格局中供应端PDH利润压缩和需求端下游开工回落形成的负反馈机制。最后,提出了单边观望的交易策略,并提示了美伊地缘发展、油价波动等风险因素。
丙烯行业未来发展趋势如何?
丙烯行业未来发展趋势受供需关系和成本传导影响。供应端,丙烷原料价格高位将压缩PDH利润,可能导致后期PDH开工率下行。存量装置重启与停车并存,供应增量有限。需求端,丙烯原料价格高位压缩下游利润,PP粉、环氧丙烷等利润收窄,丙烯酸、丙烯腈、酚酮等亏损加深,成本传导不畅或导致下游开工回落,形成负反馈压制价格。中东局势不明朗也影响油价走势,进而影响丙烯市场。
研报重点分析了哪些方向?
研报重点分析了丙烯市场的供需格局与负反馈机制。供应端关注丙烷原料价格对PDH装置利润及开工率的影响,以及存量装置的运行状态。需求端则聚焦丙烯原料价格对下游产品利润及开工率的影响,特别是PP粉、环氧丙烷、正丁醇、辛醇、丙烯酸、丙烯腈、酚酮等产品的利润变化。此外,报告还分析了地缘因素对油价的影响,以及下游成本传导不畅形成的负反馈压制。
当前丙烯市场现状如何判断?
当前丙烯市场呈现供应偏紧但增量有限,下游需求受成本压力明显压缩的态势。丙烯主力合约与现货价格高位运行,开工率维持在70%,但进口利润为负,厂内库存较高。下游产品如PP粉、环氧丙烷、正丁醇等利润收窄或亏损,丙烯酸、丙烯腈、酚酮等亏损加深,显示成本传导不畅,下游开工意愿下降,形成负反馈压制价格。中东局势不明朗也加剧市场不确定性。
研报提示了哪些风险因素?
研报提示了多项风险因素,包括美伊地缘发展可能引发的地缘政治风险,油价大幅波动对丙烯成本的影响,丙烷价格大幅波动对供应端PDH装置运行的影响,以及PDH装置检修可能导致的供应中断风险。此外,下游开工情况的变化也可能影响市场供需平衡,形成负反馈。这些因素均可能对丙烯市场产生不利影响,需密切关注。