猜你想问
这份研报主要分析了什么内容?
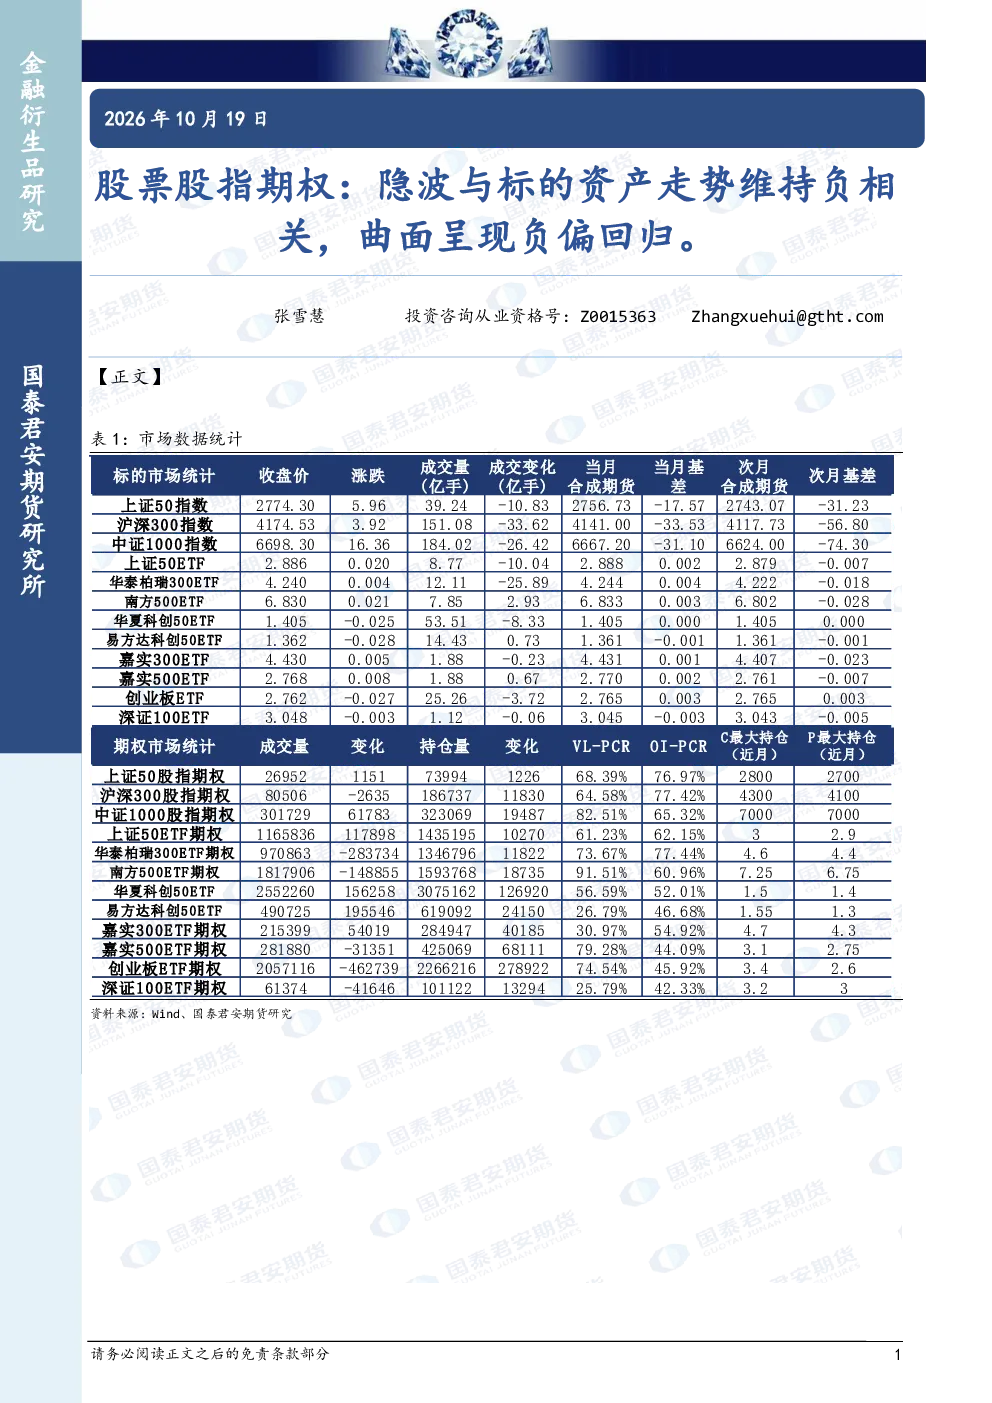
这份研报主要分析了股指期权市场,重点关注了股指期权隐波与标的资产走势的负相关关系。报告统计了上证50、沪深300、中证1000等主要股指的表现,以及对应股指期权的成交量、持仓量和波动率指标。研究发现,多数股指期权的隐波溢价(IV-HV20)为负值,显示市场对波动率的预期低于历史水平。此外,报告还分析了期权市场成交量与持仓量的变化趋势,以及不同品种间的差异。
当前股指期权市场的发展趋势如何?
当前股指期权市场整体呈现成交量与持仓量增长的趋势,但隐波溢价普遍偏低,反映市场对短期波动预期不高。报告显示,股指期权隐波与标的资产走势维持负相关,曲面呈现负偏回归。不同品种间存在差异,如华泰柏瑞300ETF期权成交量与持仓量增长显著,而创业板ETF期权隐波溢价绝对值较高,显示短期波动预期更强。市场活跃度提升,但波动率预期整体偏低。
研报重点分析了哪些方向?
研报重点分析了股指期权市场的波动率指标、成交量与持仓量变化,以及不同品种间的差异。报告统计了上证50、沪深300、中证1000等主要股指的表现,以及对应股指期权的成交量、持仓量和波动率指标。研究发现,多数股指期权的隐波溢价(IV-HV20)为负值,显示市场对波动率的预期低于历史水平。此外,报告还分析了期权市场成交量与持仓量的变化趋势,以及不同品种间的差异,如华泰柏瑞300ETF期权表现突出。
当前市场现状如何判断?
当前股指期权市场整体呈现成交量与持仓量增长的趋势,但隐波溢价普遍偏低,反映市场对短期波动预期不高。报告显示,股指期权隐波与标的资产走势维持负相关,曲面呈现负偏回归。沪深300股指期权IV-HV20为-6.04%,中证1000股指期权为-11.68%,显示当前波动率处于历史相对高位,但市场预期低于实际水平。市场活跃度提升,但波动率预期整体偏低。
研报中提示了哪些风险?
研报提示,虽然股指期权市场成交量与持仓量增长,但隐波溢价普遍偏低,反映市场对短期波动预期不高,可能存在低估波动率的风险。此外,不同品种间存在差异,如创业板ETF期权隐波溢价绝对值较高,显示短期波动预期更强,可能存在更高波动率风险。VIX指数变动对期权波动率影响显著,需关注外部因素对波动率的影响。市场活跃度提升但波动率预期偏低,需警惕潜在的市场风险。