猜你想问
股指期权隐波与标的负相关是什么意思?
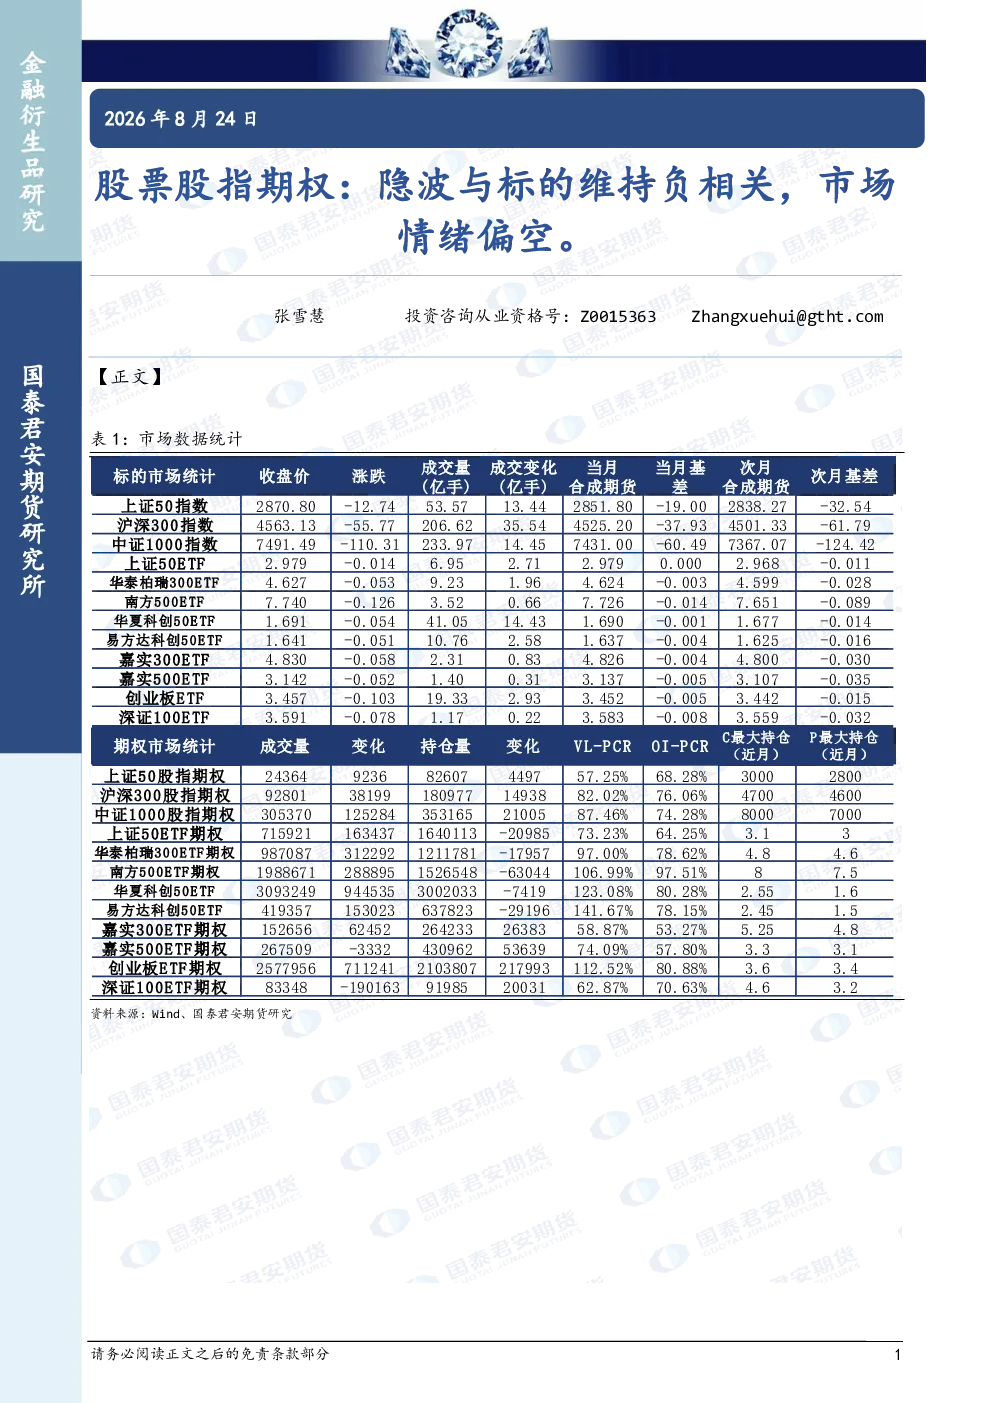
股指期权隐含波动率与标的资产价格呈现负相关关系,意味着市场对标的资产未来表现持悲观预期。这种负相关性表明当标的资产价格下跌时,期权的隐含波动率可能上升,反之亦然。这种趋势反映了投资者对市场风险的担忧增加,避险情绪提升。报告指出,这种负相关关系是市场情绪偏向空方的直接体现,投资者倾向于通过期权工具进行风险对冲或表达看跌观点。这种分析有助于理解市场参与者的风险偏好和情绪状态,为投资者提供判断市场动态的参考依据。
当前市场情绪如何判断?
当前市场情绪偏向悲观,主要依据股指期权隐含波动率与标的资产价格的负相关关系。当市场对标的资产未来表现持悲观预期时,投资者倾向于增加避险需求,导致期权隐含波动率上升。这种情况下,市场整体呈现出避险情绪较高的特征,投资者更倾向于持有现金或低风险资产,而非进行高风险投资。报告指出,这种负相关性分析是判断市场情绪的有效方法,有助于投资者理解市场参与者的风险偏好和情绪状态,从而做出更谨慎的投资决策。投资者应关注市场情绪的变化,合理调整投资组合,以应对潜在的市场风险。
股指期权市场负相关趋势对行业有何影响?
股指期权市场隐波与标的的负相关趋势对行业的影响主要体现在投资者风险偏好和避险行为的变化上。当市场情绪偏向悲观时,投资者倾向于增加避险需求,导致期权隐含波动率上升,进而推动期权市场交易量增加。这种趋势反映了投资者对市场风险的担忧增加,避险情绪提升。对于金融机构而言,这意味着期权产品的需求可能增加,从而影响其风险管理策略和产品设计。对于实体经济企业而言,负相关趋势可能意味着更高的融资成本和更严格的风险管理要求。因此,行业参与者需要密切关注市场情绪的变化,及时调整风险管理措施,以应对潜在的市场波动。
报告重点分析了哪些方向?
报告重点分析了股指期权隐含波动率与标的资产价格的负相关关系及其对市场情绪的影响。报告指出,这种负相关性是市场参与者悲观预期的直接体现,反映了投资者对标的资产未来表现的不确定性增加。报告还分析了市场情绪对期权市场交易量和波动率的影响,以及投资者避险行为的变化。此外,报告强调了投资者在负相关趋势下应如何调整投资策略,以应对潜在的市场风险。报告旨在帮助投资者理解市场动态,合理评估风险,做出更谨慎的投资决策。通过分析这种负相关关系,投资者可以更好地把握市场情绪的变化,从而优化投资组合,降低潜在损失。
阅读这份研报有哪些风险提示?
阅读这份研报需注意以下几点风险提示:首先,报告信息来源于Wind等公开数据,但公司不保证其准确性、完整性或可靠性,过往表现不代表未来收益。其次,报告不构成投资建议,投资者需自行承担风险,并依据自身风险承受能力决策。再次,公司不承诺投资者获利,不对使用报告内容产生的损失负责,投资者应谨慎决策并咨询专业人士。此外,报告由国泰君安期货研究部门撰写,分析师具备期货投资咨询执业资格,力求内容独立、客观、公正,但投资者仍需自行判断报告内容的适用性。最后,报告版权仅属国泰君安期货所有,未经许可不得翻版、复制或引用,引用需注明出处并提示风险。投资者在阅读研报时应结合自身情况,谨慎决策。