猜你想问
圣农发展2026年前三季度业绩表现如何?
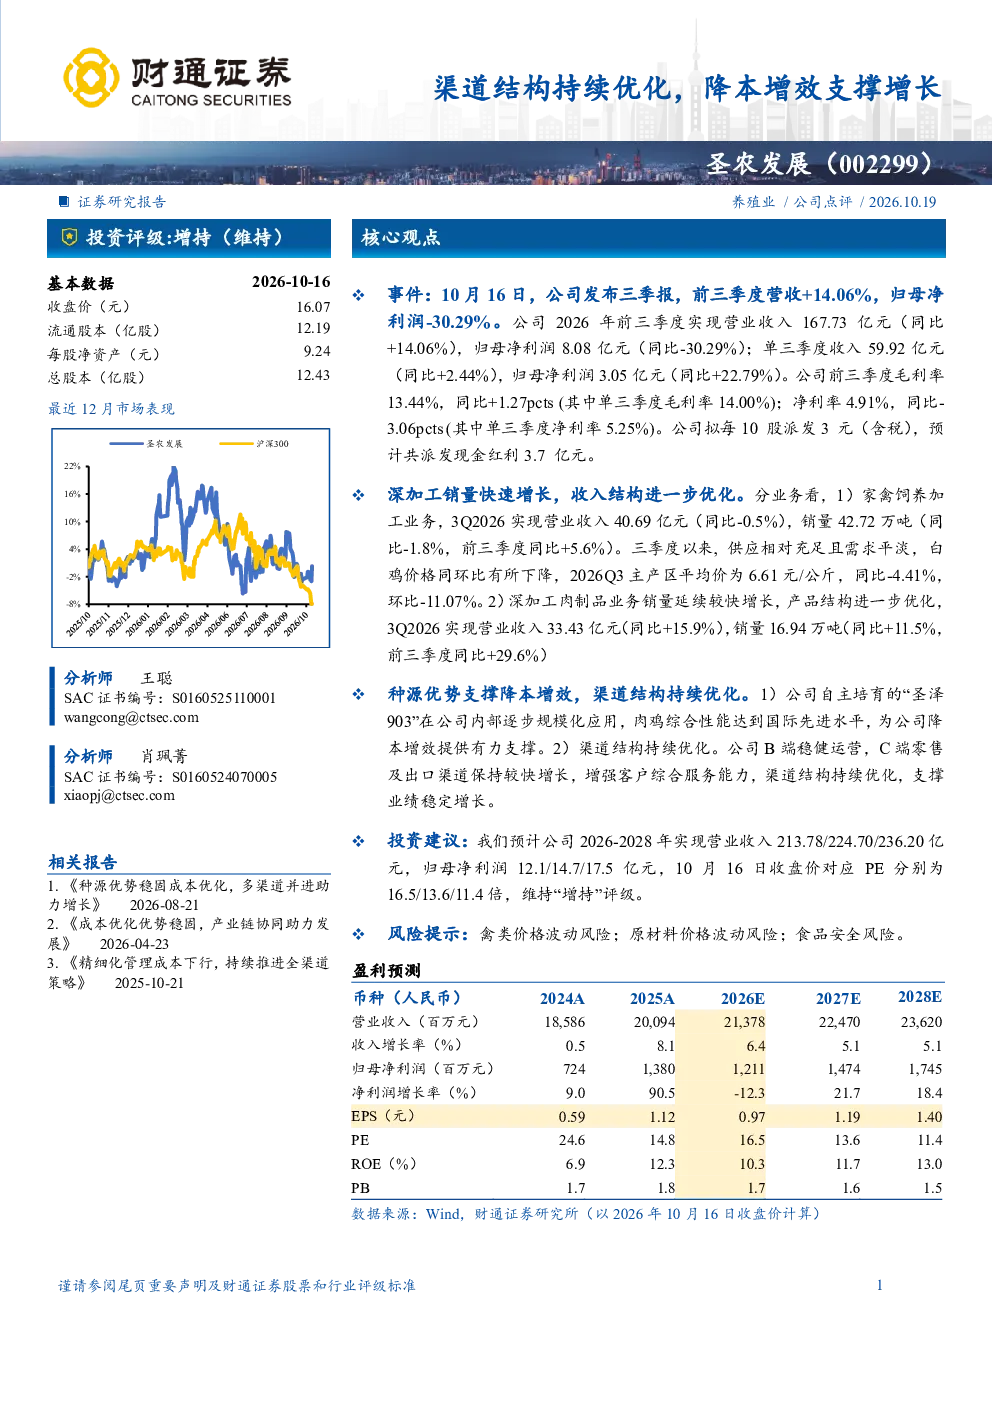
圣农发展2026年前三季度实现营收167.73亿元,同比增长14.06%,达到167.73亿元,但归母净利润为8.08亿元,同比减少30.29%。公司深加工肉制品业务销量增长较快,收入结构优化。种源优势“圣泽903”助力降本增效,渠道结构持续优化,支撑业绩稳定增长。
家禽饲养加工和深加工肉制品业务的具体表现怎样?
家禽饲养加工业务收入为40.69亿元,同比减少0.5%,销量42.72万吨,同比减少1.8%;深加工肉制品业务收入为33.43亿元,同比增长15.9%,销量16.94万吨,同比增长11.5%。深加工肉制品业务增长较快,成为公司收入增长的主要驱动力。
圣农发展未来的发展前景如何?
圣农发展自主培育的“圣泽903”肉鸡品种助力降本增效,渠道结构持续优化,B端稳健运营,C端零售及出口渠道增长较快。预计2026-2028年公司营收分别为213.78/224.70/236.20亿元,归母净利润分别为12.1/14.7/17.5亿元,对应PE分别为16.5/13.6/11.4倍,显示出良好的发展前景。
当前家禽饲养加工行业市场现状如何?
当前家禽饲养加工行业市场现状表现为,随着消费者对健康、安全、高品质家禽产品的需求增加,行业竞争加剧,企业需要通过技术创新和渠道优化来提升竞争力。圣农发展通过种源优势“圣泽903”和渠道结构优化,有效提升了市场竞争力。
圣农发展面临哪些风险?
圣农发展面临的主要风险包括禽类价格波动风险、原材料价格波动风险、食品安全风险。禽类价格波动会影响公司销售收入,原材料价格波动会影响公司成本控制,食品安全风险则会影响公司品牌形象和市场份额。公司需要密切关注市场变化,加强风险管理。
你可能感兴趣
化妆品业务调整期致收入承压,降本增效支撑毛利结构优化
商贸零售国信证券2024-10-29
渠道结构持续优化,业绩稳健增长
财通证券2023-10-15
Q1高基数下增长暂时承压,渠道结构持续优化
轻工制造西南证券2024-04-29
公司简评报告:自有品牌高速增长,渠道结构持续优化
食品饮料东海证券2026-04-24
产品、渠道结构持续优化,业绩增长符合预期
轻工制造中邮证券2023-08-14
线下稳健增长,渠道结构优化持续
纺织服装中泰证券2017-08-22
Q1 实现恢复性增长,渠道结构持续优化
华西证券2026-04-30
公司信息更新报告:疫情下实现稳健增长,渠道结构持续优化
食品饮料开源证券2022-08-30
Q3业绩增长向好,渠道结构持续优化
长城证券2023-10-26
2020年年报&2021Q1一季报点评:Q1增长景气,渠道结构持续优化
食品饮料东吴证券2021-04-30