猜你想问
这份研报的核心内容是什么?
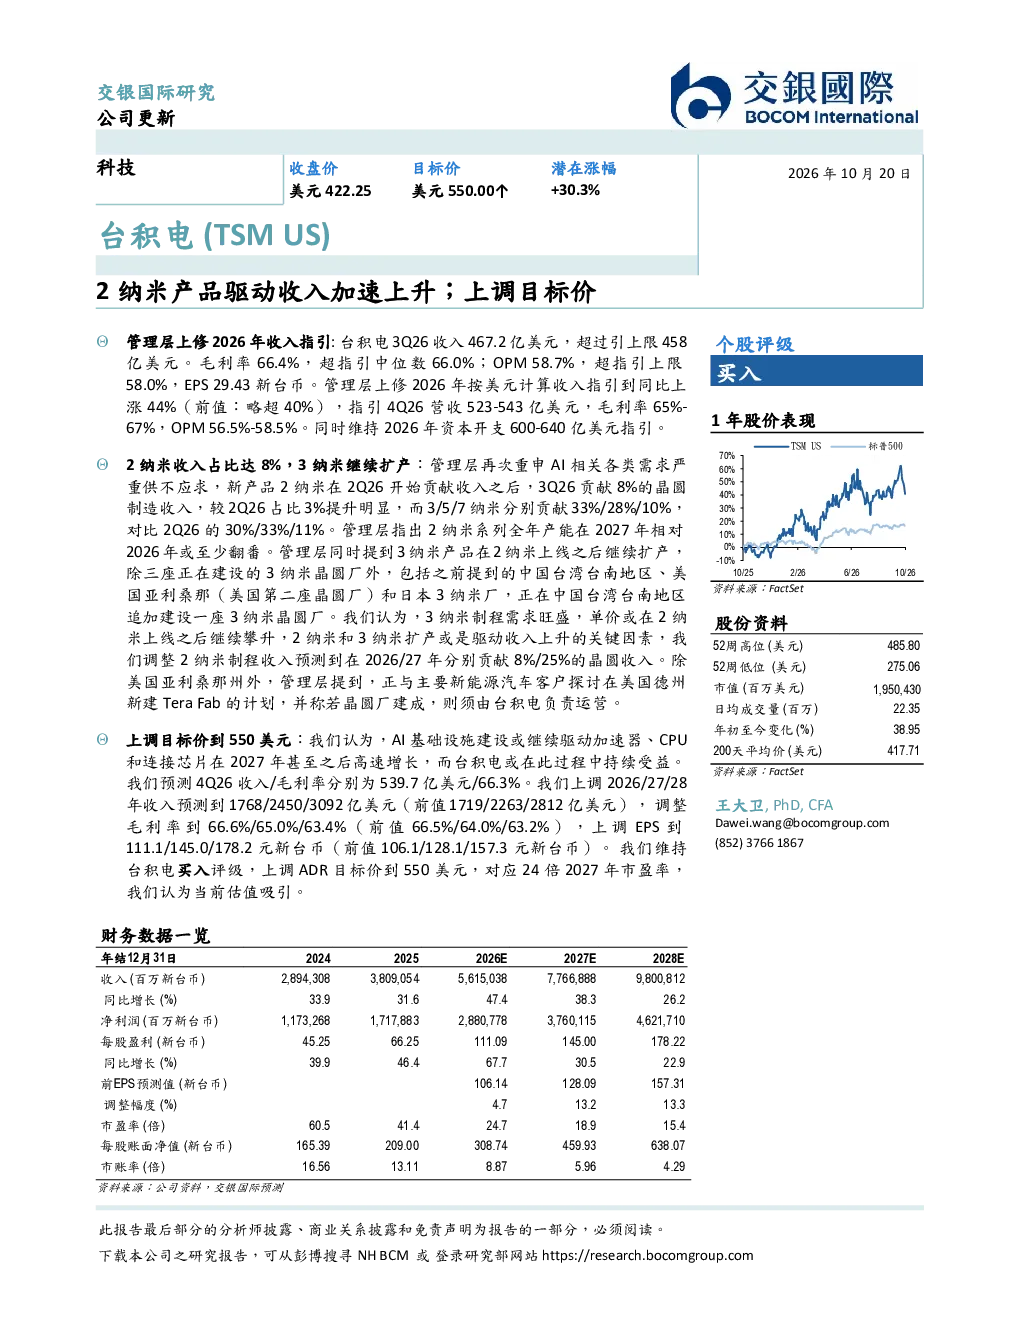
这份研报的核心内容是台积电2026年第三季度的业绩与指引更新,特别是2纳米产品的收入贡献显著提升,推动公司收入加速增长。报告指出,台积电第三季度收入467.2亿美元,超过指引上限;毛利率66.4%,超指引中位数;OPM 58.7%,超指引上限。管理层上修2026年收入指引至同比上涨44%,并提供了4Q26营收指引及资本开支计划。此外,2纳米产品在第三季度贡献了8%的晶圆制造收入,较第二季度占比提升明显,预计全年产能将在2027年至少翻番。
半导体行业的发展趋势如何?
半导体行业的发展趋势中,AI需求是关键驱动力。报告强调AI相关各类需求严重供不应求,推动台积电加大2纳米和3纳米产品的扩产力度。2纳米产品从2026年第二季度开始贡献收入,第三季度占比提升至8%,预计将在2026/27年分别贡献8%/25%的晶圆收入。同时,3纳米产品也在持续扩产,除三座在建的3纳米晶圆厂外,还包括台南、亚利桑那和日本。海外建厂计划也在推进中,如在美国德州与新能源汽车客户探讨新建Tera Fab。
报告重点分析了哪些方向?
报告重点分析了台积电的业绩指引、2纳米与3纳米产品的产能贡献、AI需求的影响、海外建厂计划以及盈利预测调整。其中,2纳米产品的收入贡献是核心亮点,第三季度占比已达8%,且管理层预计其全年产能将在2027年至少翻番。AI需求被重申为严重供不应求,驱动公司扩产。此外,报告还上调了2026/27/28年的收入、毛利率和EPS预测,并维持买入评级,上调ADR目标价至550美元。
当前市场现状如何判断?
当前市场现状显示,AI需求异常强劲,推动半导体行业产能持续扩张。台积电的业绩指引更新表明公司正积极应对这一趋势,通过加大2纳米和3纳米产品的投入来满足市场需求。同时,行业竞争格局中,台积电与英特尔在EUV技术路线上的差距至少为5年(两代)产品,显示出台积电的技术领先优势。此外,设备涨价和海外建厂成本等因素对毛利率造成一定压力,但公司仍维持乐观的盈利预测。
研报提示了哪些风险?
研报提示的风险主要集中在设备涨价和海外建厂成本对毛利率的稀释作用。报告指出,2纳米产品大规模上线过程中折旧增加,叠加海外建厂成本较高,导致3Q26毛利率环比下降约1.3个百分点至66.4%。此外,半导体设备涨价可能对资本开支和毛利率水平造成压力。虽然公司上调了未来几年的收入和盈利预测,但毛利率在2027/28年同比下滑的可能性存在,需要持续关注。