猜你想问
这份研报的核心内容是什么?
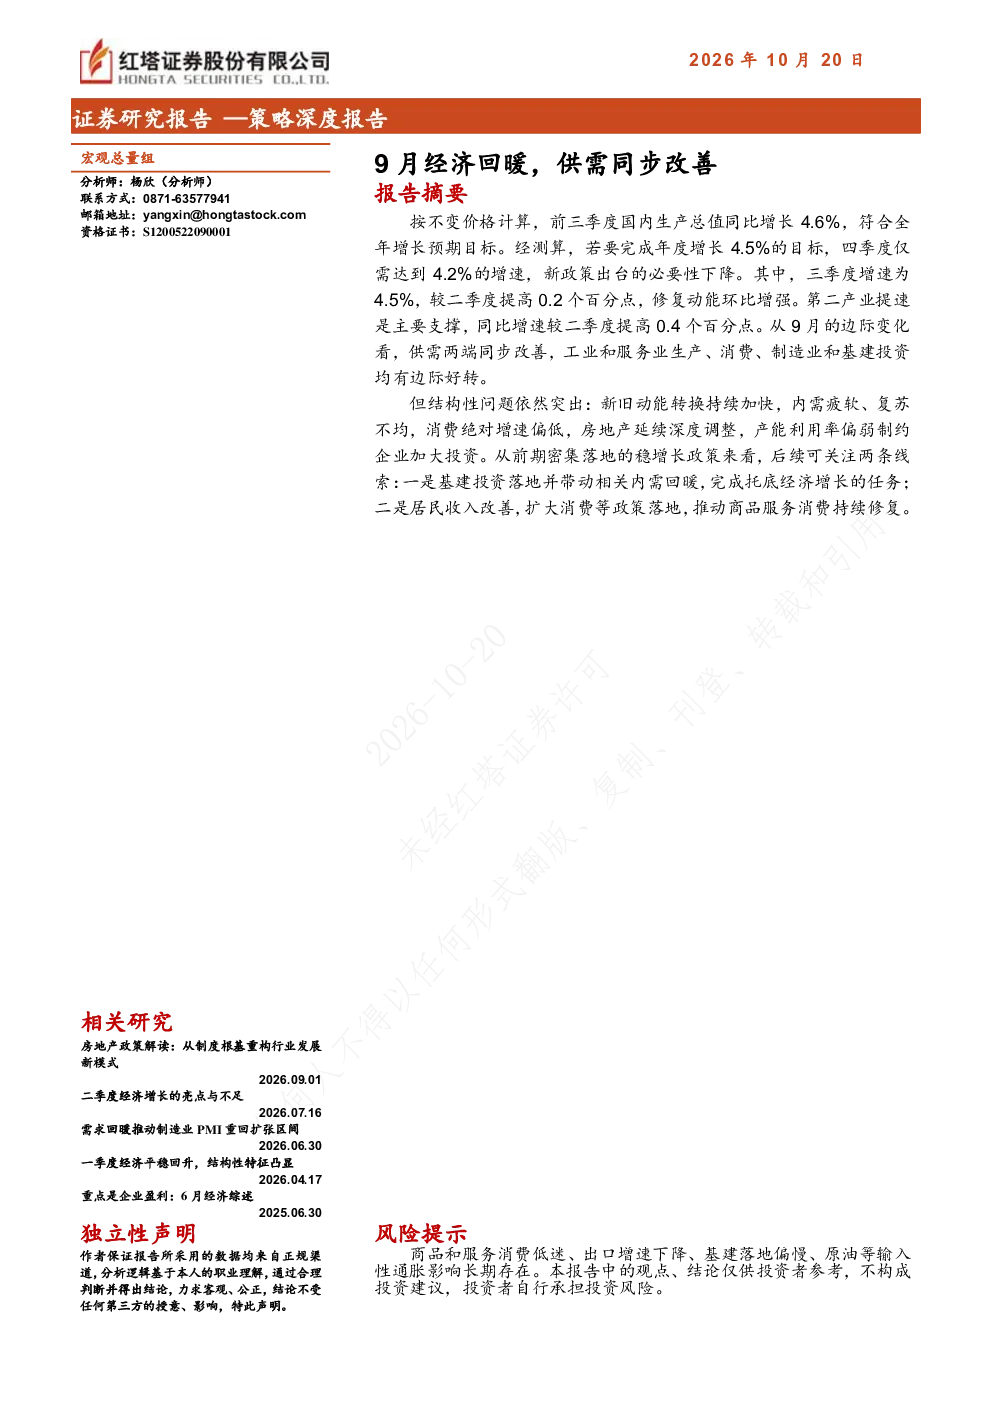
研报显示2026年前三季度中国经济总体稳定,GDP同比增长4.6%,三季度增速为4.5%,环比提升0.2个百分点。主要支撑来自第二产业提速,其中第二产业同比增速提高0.4个百分点,第三产业小幅提高0.1个百分点至3.4%,第一产业小幅下滑0.1个百分点。价格端延续修复,三季度平减指数同比增长1.4%,推动名义GDP同比增长6%。价格回升主要由地缘冲突、全球供应链重塑、AI产业链高景气及供给收缩等因素驱动。9月经济呈现供需两端同步改善的态势:工业生产提速,规模以上工业增加值同比增长5.5%;服务业生产指数提高0.7个百分点至4.8%;社零同比增长1.1%,消费修复呈现结构性分化。固定资产投资同比下降7.2%,降幅收窄,制造业投资呈现边际修复亮点,但多数行业投资修复力度有限。基建投资降幅收窄至-5.5%,房地产行业延续深度调整。总体而言,完成全年4.5%增速下限目标的压力不大,但结构性问题依然突出:内需疲软、复苏不均,消费绝对增速偏低,房地产深度调整,产能利用率偏弱制约企业投资。
报告对相关赛道/行业的发展趋势有何分析?
报告指出第二产业同比增速提高0.4个百分点,第三产业小幅提高0.1个百分点至3.4%,显示制造业和服务业均有修复。制造业投资呈现边际修复亮点,铁路船舶航空航天、电气机械及器材、计算机通信和其他电子设备等高端制造领域增速上行。但多数行业投资修复力度有限,产能利用率低位(73.1%)对制造业投资形成约束。消费修复呈现结构性分化,石油及制品类消费改善,可选消费如通讯器材类脉冲式回升,但汽车消费仍显疲软。基建投资降幅收窄至-5.5%,全年前低后高的运行节奏逐步清晰,项目与资金两端共同发力将支撑基建投资边际回升。房地产行业延续深度调整,9月房地产开发投资同比下降26.3%,商品房销售面积同比下降20.7%。未来可关注基建投资落地带动相关内需回暖,以及居民收入改善、扩大消费等政策落地推动商品服务消费持续修复。
报告重点分析了哪些方向?
报告重点分析了三季度经济增速修复动能、价格端变化、供需两端同步改善情况、固定资产投资结构分化、基建投资运行节奏以及房地产行业深度调整等方向。具体包括:工业生产提速,服务业生产指数提高,社零同比增长1.1%但消费修复呈现结构性分化;制造业投资亮点与产能利用率约束,汽车等行业产能出清制约企业投资;基建投资降幅收窄,项目与资金两端发力支撑边际回升;房地产投资与销售下滑,房企拿地与新开工偏谨慎。报告还分析了完成全年增速目标压力不大,但内需疲软、复苏不均、消费绝对增速偏低、房地产深度调整、产能利用率偏弱制约企业投资等结构性问题,并关注基建投资带动内需回暖和居民收入改善推动消费修复两条线索。
当前市场现状如何判断?
当前市场现状表现为经济总体稳定但结构性问题突出。三季度GDP增速为4.5%,环比提升0.2个百分点,修复动能增强,主要支撑来自第二产业提速。价格端延续修复,三季度平减指数同比增长1.4%,名义GDP同比增长6%。供需两端同步改善,工业生产提速,服务业生产指数提高,社零同比增长1.1%但消费修复呈现结构性分化,汽车消费疲软。固定资产投资同比下降7.2%,降幅收窄,制造业投资边际修复亮点明显,但多数行业投资修复力度有限,产能利用率低位制约企业投资。基建投资降幅收窄至-5.5%,房地产行业延续深度调整,9月投资同比下降26.3%,销售面积同比下降20.7%。总体看,完成全年4.5%增速目标压力不大,但内需疲软、复苏不均,消费绝对增速偏低,房地产深度调整,产能利用率偏弱制约企业投资。
研报提示了哪些风险?
研报提示的主要风险包括:内需疲软与复苏不均,消费绝对增速偏低可能制约经济进一步修复;房地产深度调整,9月投资同比下降26.3%,销售面积同比下降20.7%,70城房价环比下降,销售向投资的传导不畅,房企拿地与新开工仍偏谨慎,可能持续拖累相关产业链;产能利用率偏弱制约企业投资,制造业投资虽有亮点但多数行业修复力度有限,产能利用率低位(73.1%)对制造业投资形成约束,汽车等行业产能出清将进一步制约企业投资;政策落地效果存在不确定性,虽然完成全年增速目标压力不大,但后续政策能否有效带动基建投资落地并带动相关内需回暖、能否推动居民收入改善扩大消费仍需观察。