猜你想问
液化气价格近期为何持续上涨?
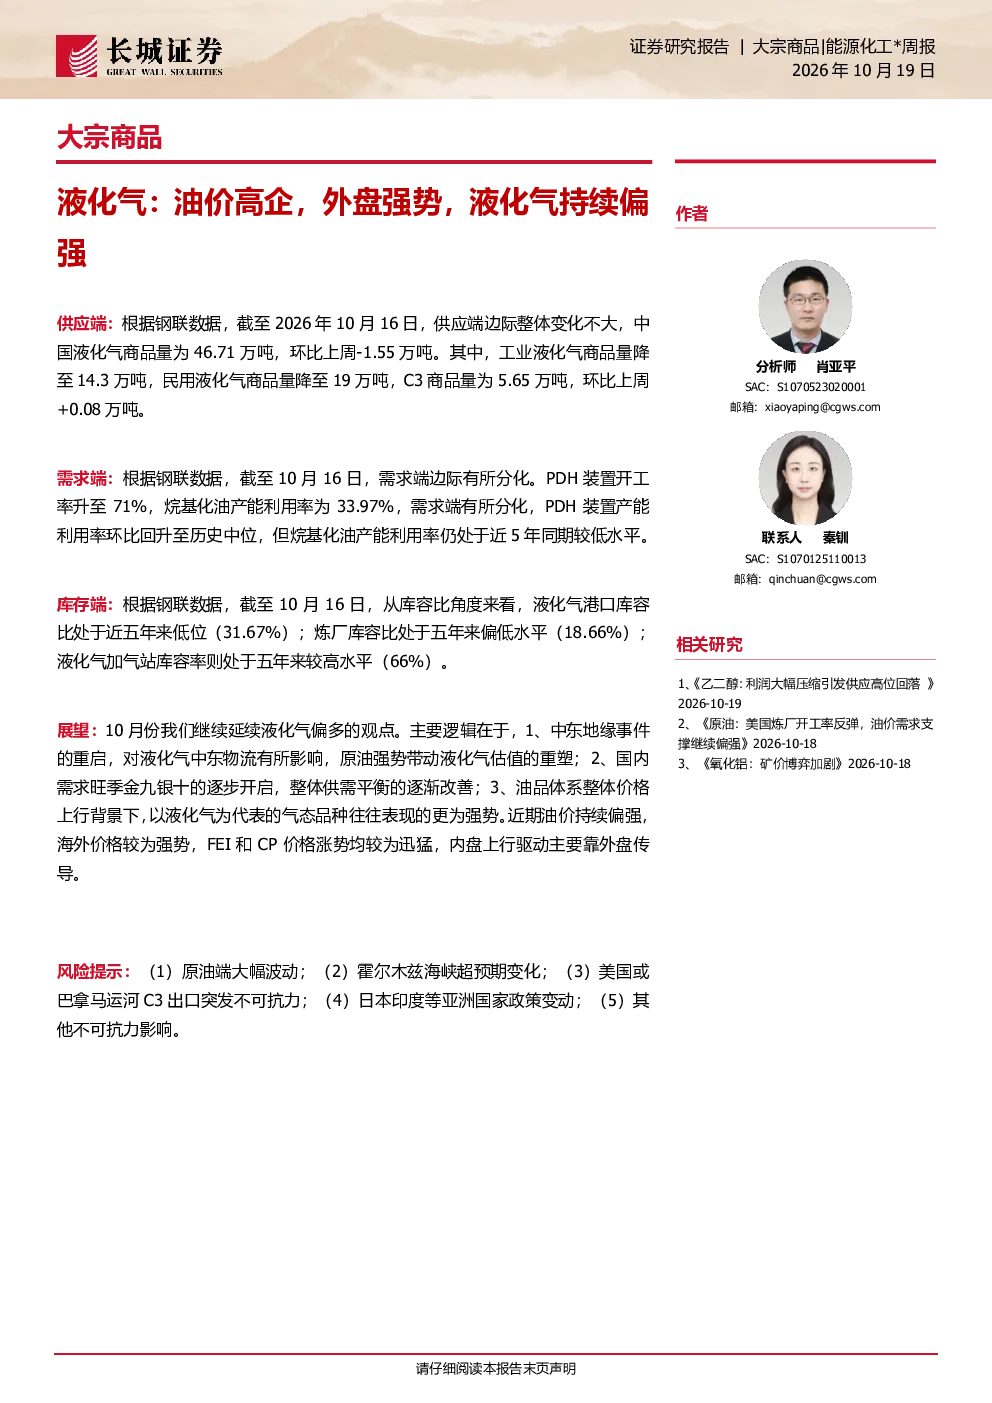
液化气价格近期上涨主要受多重因素驱动。供应端方面,根据钢联数据,截至2026年10月16日,中国液化气商品量环比下降1.55万吨,其中工业和民用液化气均有所减少,而C3商品量略有上升。需求端呈现分化,PDH装置开工率升至71%,但烷基化油产能利用率仍处于近5年同期较低水平。库存端,液化气港口和炼厂库容比均处于近五年低位,加气站库容率则处于高位。展望来看,中东地缘事件影响液化气物流,原油强势带动液化气估值,国内需求旺季逐步开启,共同支撑价格上行。海外价格涨势迅猛,内盘上行主要靠外盘传导。
液化气行业未来发展趋势如何?
液化气行业未来发展趋势需关注供需平衡变化。从供应看,短期内供应端压力不大,但需关注中东地缘政治对物流的影响。需求端,PDH和烷基化油需求分化将持续,国内需求旺季或推动需求增长。库存方面,目前处于历史低位,后续需关注累库风险。价格方面,受原油强势及外盘传导影响,液化气价格或维持强势,但需警惕需求不及预期或库存快速回升带来的压力。政策层面,亚洲国家政策变动也可能影响供需格局。
本报告重点分析了哪些方面?
本报告重点分析了液化气行业的供需平衡及价格驱动因素。供应端,分析了国内液化气产量、商品量及主要品种变化,包括工业、民用及C3的供需情况。需求端,重点关注了PDH和烷基化油两大下游的产能利用率及开工率,揭示了需求分化现状。库存端,评估了港口、炼厂和加气站的库容比,显示当前库存处于历史低位。展望部分,结合中东地缘、原油价格、国内需求及库存水平等因素,研判了液化气价格短期走势。
当前液化气市场处于什么状态?
当前液化气市场处于供应偏紧、需求分化、库存低位的状态。供应端,中国液化气商品量环比下降,但产量月度数据显示有一定波动。需求端,PDH装置开工率回升至历史中位,但烷基化油产能利用率仍处低位,显示需求恢复不均衡。库存端,港口和炼厂库容比创近五年新低,加气站库容率则相对较高,整体库存压力不大。价格方面,受外盘强势及原油带动,内盘价格持续上行。
本报告提示哪些投资风险?
本报告提示的主要投资风险包括:原油端大幅波动可能影响液化气估值;霍尔木兹海峡等关键通道超预期中断将冲击全球液化气物流;美国或巴拿马运河C3出口的突发不可抗力事件可能改变区域供应格局;日本、印度等亚洲主要消费国政策变动或影响需求;此外,还需关注地缘政治冲突、极端天气等不可抗力因素对市场带来的不确定性。这些风险因素可能对液化气价格及行业供需平衡产生重大影响。