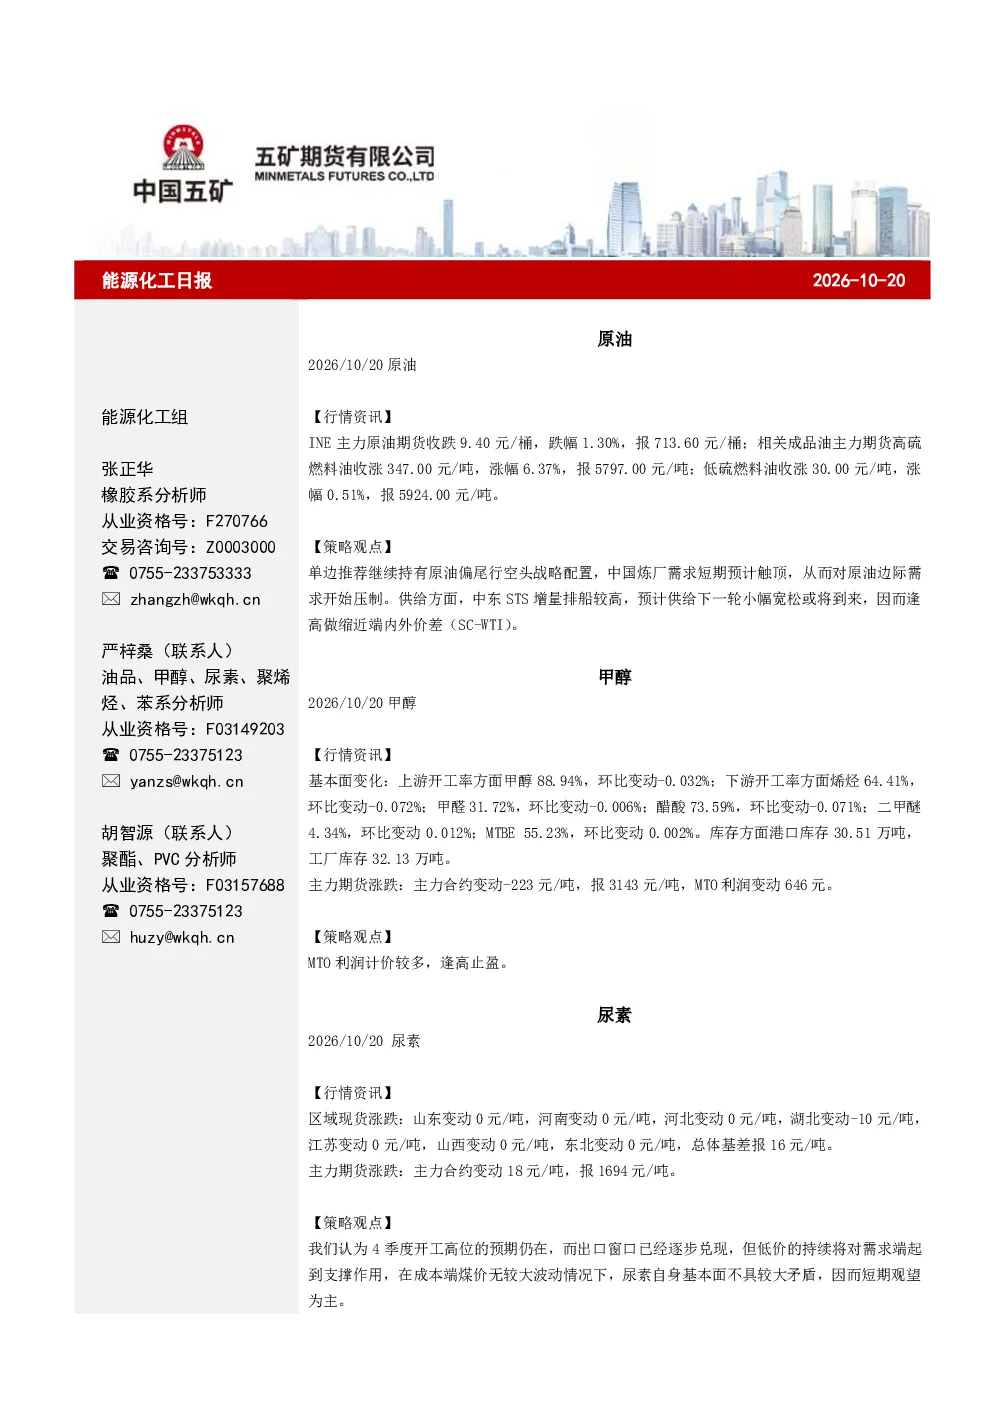
原油:单边推荐继续持有原油偏尾行空头战略配置,中国炼厂需求短期预计触顶,从而对原油边际需求开始压制。供给方面,中东STS增量排船较高,预计供给下一轮小幅宽松或将到来,因而逢高做缩近端内外价差(SC-WTI)。
甲醇:MTO利润计价较多,逢高止盈。
尿素:4季度开工高位的预期仍在,而出口窗口已经逐步兑现,但低价的持续将对需求端起到支撑作用,在成本端煤价无较大波动情况下,尿素自身基本面不具较大矛盾,因而短期观望为主。
橡胶:橡胶波动风险加大,目前明显转弱。建议按照盘面短线交易,设置移动止损,快进快出。如果出现核心媒体关于厄尔尼诺的报道,建议择机入场短多,波段操作,也可以适当买看涨期权。原油上方空间存疑,如果BR跌破有效支撑,建议BR择机买入看跌期权。
PVC:目前PVC呈现上有顶、下有底的震荡格局。上方受高库存、弱需求及供应回升压制,下方受产业链现金流深度亏损提供成本支撑。供应端,10月检修规模整体偏高,供应端预计维持偏低负荷。需求端,内需受地产拖累难有实质性改善,9月地产投资累积同比-20.9%,创年内新低。出口端,8月出口环比改善但幅度有限,8月18日印度发布对华PVC反补贴调查利害关系方名录,国内主流出口企业均在列。近期盘面反弹主要受地产及反内卷政策情绪提振,1-5月差呈小幅走强态势。8月28日多部委联合发布房地产新政,9月28日国常会称将研究出台稳定房地产市场的政策措施,同时10月16日国常会称将依法依规治理低价无序竞争。利润方面,氯碱一体化及乙烯法利润持续承压,成本支撑仍偏强。整体来看,PVC中期基本面利空尚未消解,11月初检修大规模结束带动供应端回归,PVC或将进入季节性小幅累库通道,策略上仍以逢高空为主。
纯苯 & 苯乙烯:目前苯乙烯非一体化利润偏低,估值向上修复空间较大。成本端纯苯开工低位震荡,供应量依然偏宽。供应端乙苯脱氢利润下降,苯乙烯开工高位震荡。苯乙烯港口库存持续去库;需求端三S整体开工率震荡下降。纯苯港口库存高位去化,苯乙烯港口库存持续去化,目前苯乙烯非一体化利润处于低位,地缘影响盘面波动增加,建议空仓观望。
聚乙烯:期货价格下跌,分析如下:地缘冲突影响反复,化工品回归基本面交易逻辑。聚乙烯现货价格下跌,PE估值向下空间仍存,仓单数量历史同期高位回落,对盘面压制减轻。供应端2026年上半年仅巴斯夫一套装置已经投产落地,煤制库存已大幅去化,对价格支撑回归。季节性旺季,需求端整体开工率无亮点。地缘冲突逐渐回归,建议空仓观望。
聚丙烯:期货价格下跌,分析如下:成本端,EIA月报指出四季度温和增产,供应过剩幅度或将缓解。供应端2026年下半年产能投放计划较多,压力凸显;需求端,下游开工率在季节性旺季表现大不如往年同期。短期地缘冲突影响回归,长期矛盾从成本端主导行情转移至投产错配。
聚酯:PX:预计PX偏紧格局略有缓和。供应端,上周国内PX负荷小幅提升,主因浙江石化装置小幅提负;高利润支撑下,预计国内PX仍存小幅提负空间。海外方面10月初检修较多,韩国GS的40万吨装置9月底进入检修、SKGC的130万吨装置10月初进入检修、台湾麦寮30万吨装置10月中旬已进入检修,海外供应收缩或加剧PX进口偏紧。需求端,上周PTA负荷受嘉通300万吨装置检修影响小幅调降,对PX需求边际走弱。整体来看,短期海外供应收缩、基差月差走强对PX形成支撑,但上方空间受制于华锦阿美200万吨新装置投产落地预期。价格端,近期PX主要随原油在地缘扰动下震荡,需警惕地缘局势反复,并跟踪亚洲装置负荷变动及投产落地情况。
PTA:目前PTA处需求疲软,短期略降负的格局。供应端,上周PTA开工小幅回落,主因嘉通300万
吨装置超预期停车检修。当前加工费已较大幅度回落背景下,检修计划显示暂无计划提负装置,预计供应端持稳为主。需求端延续低迷态势,上周聚酯开工较小幅下滑0.7%至73.7%,终端整体弱势,节后订单环比略回落,开工提升,产成品累库,原料方面以消化库存为主,同时11月之后纺织企业的新订单走弱,终端存季节性走弱预期。库存端,10月日当周PTA社会库存周环比累积3.7万吨至137.5万吨,预计小幅累库态势延续。整体来看,PTA供需差或逐步扩大,供应端高加工费刺激装置提负,需求端终端低迷限制聚酯需求弹性,同时累库结构指向流动性库存偏紧边际缓解,近期基差及月差呈同步走弱态势,关注逢高空加工费及反套机会。后续重点跟踪PTA装置提负节奏,短期波动较大,注意风险。
乙二醇:当前MEG偏紧状况进一步缓解,华东主港转为累库,本交易日基差、月差及盘面呈同步回落态势。供应端,利润承压背景下上周开工小幅走弱,检修计划显示10月仍存河南煤业40万吨、宁夏畅亿20万吨装置计划内检修,但需关注11月中沙古雷100万吨新投产装置情况,新装置投产出料后EG偏紧状况将进一步缓释。需求端延续低迷态势,上周聚酯开工较小幅下滑0.7%至73.7%,终端整体弱势,节后订单环比略回落,开工提升,产成品累库,原料方面以消化库存为主,同时11月之后纺织企业的新订单走弱,终端存季节性走弱预期。库存方面,本交易日发布的华东主港库存周环比累积6.8万吨至18万吨。整体来看,上周大幅到港叠加聚酯需求弱势背景下EG供需差边际转松;短期仍需关注到港情况;中期MEG受新投产压制格局弱势,需关注新装置投产进度。绝对价格受地缘扰动波动较大,注意风险。