核心观点与关键数据
亚洲新兴市场外资流出创纪录
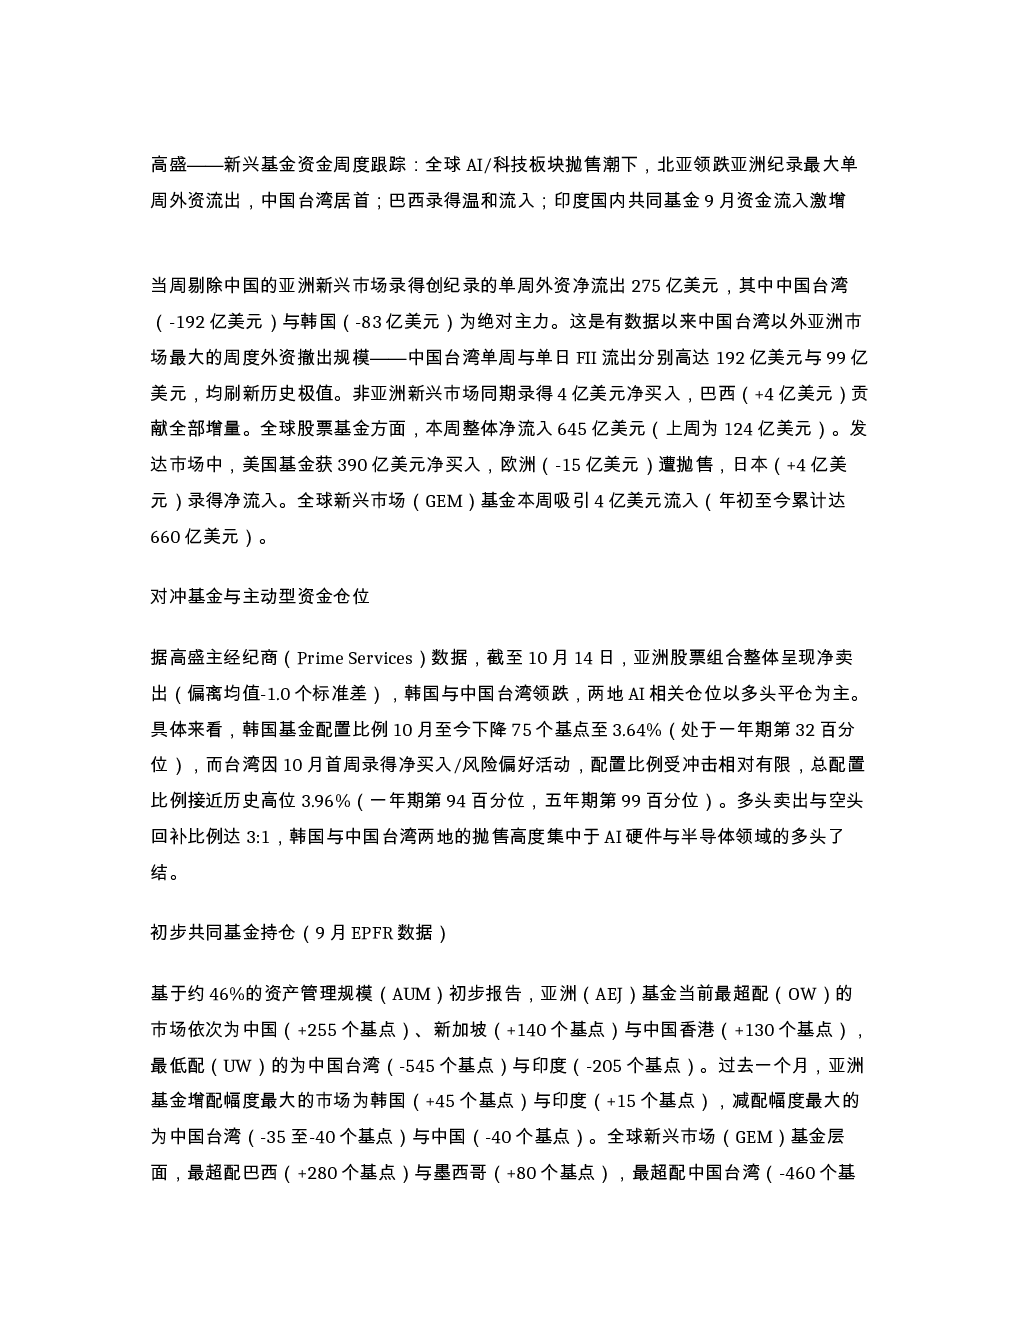
当周剔除中国的亚洲新兴市场录得创纪录的275亿美元单周外资净流出,其中中国台湾(-192亿美元)和韩国(-83亿美元)为绝对主力。中国台湾单周与单日FII流出分别高达192亿美元和99亿美元,均刷新历史极值。这是中国台湾以外亚洲市场最大的周度外资撤出规模。
全球股票基金净流入
全球股票基金本周整体净流入645亿美元(上周为124亿美元)。发达市场中,美国基金获390亿美元净买入,欧洲遭抛售(-15亿美元),日本录得净流入(+4亿美元)。全球新兴市场(GEM)基金本周吸引4亿美元流入,年初至今累计达660亿美元。
对冲基金与主动型资金仓位
亚洲股票组合整体呈现净卖出(偏离均值-1.0个标准差),韩国与中国台湾领跌,两地AI相关仓位以多头平仓为主。韩国基金配置比例下降75基点至3.64%(一年期第32百分位),台湾因10月首周净买入/风险偏好活动,配置比例接近历史高位(3.96%,一年期第94百分位)。韩国与中国台湾的抛售高度集中于AI硬件与半导体领域。
共同基金持仓
亚洲(AEJ)基金最超配中国(+255基点)、新加坡(+140基点)与中国香港(+130基点),最低配中国台湾(-545基点)与印度(-205基点)。过去一个月,亚洲基金增配韩国(+45基点)与印度(+15基点),减配中国台湾(-35至-40基点)与中国(-40基点)。全球GEM基金最超配巴西(+280基点)与墨西哥(+80基点),最超配中国台湾(-460基点)与韩国(-190基点)。过去一个月,GEM基金增配印度(+15基点)与巴西(+15基点),减配中国台湾(-40基点)。
印度国内机构资金流
印度国内股票型基金9月净流入40亿美元,环比激增30%。各类风格基金普遍改善,中小盘基金贡献约半数流入。小盘基金净流入9.43亿美元(环比+13%),中盘基金8.18亿美元(环比+11%),灵活配置型基金6.99亿美元(环比+32%)。大盘基金连续两个月赎回后转正,单月净流入0.90亿美元。系统投资计划(SIP)流入刷新历史新高至34亿美元(环比+1%)。国内股票基金现金配置比例维持在3.2%附近,处于近五年低位,显示内资弹药充足但持仓已较饱满。
北亚散户与杠杆资金
中国台湾(+129亿美元)与韩国(+34亿美元)散户资金录得净买入,年初至今亚洲市场累计散户流入达770亿美元。韩国杠杆ETF规模降至180亿美元(占自由流通市值的0.7%),台湾持平于约140亿美元(占0.4%)。每日再平衡资金流可能在韩国市场放大盘中波动。北亚地区保证金余额创历史新高,但占自由流通市值比例仍相对温和,结构性监管与保证金上限约束了进一步加杠杆的空间。
港股通资金
南向资金本周净流出8亿美元(年初至今累计净流入560亿美元)。个股层面,南向净买入前五名依次为腾讯、阿里巴巴、康方生物、友邦保险与美团;净卖出前五名依次为中芯国际、长飞光纤、华虹半导体、建滔积层板与金斯瑞生物科技。北向资金本周成交活跃度居前的A股包括中际旭创、宁德时代与新易盛等。
区域与全球资金流全景
2026年初至今,剔除中国的亚洲新兴市场FII累计净流出2368亿美元,其中韩国(-1395亿美元)与印度(-323亿美元)为最大拖累,日本(+726亿美元)与南向资金(+556亿美元)为唯二显著流入方向。非亚洲新兴市场中,巴西年内获86亿美元外资流入,领跑全场。全球维度,美国与GEM基金自2025年以来持续吸引强劲流入,而欧洲聚焦基金近期流入动能已明显放缓。板块层面,银行与科技硬件及半导体板块自2月27日以来遭遇GEM/AEJ基金最大规模资金流出,保险及其他金融紧随其后。
策略启示与风险边界
• 本轮创纪录外资流出主要由全球AI/科技板块估值回调与多头集中平仓触发,属交易层面冲击而非基本面系统性恶化。
• 印度国内共同基金资金流的强劲反弹(尤其SIP创新高与大盘基金赎回逆转)为本地市场提供了显著的资金缓冲,部分对冲外资持续流出压力。
• 韩国与中国台湾的估值与仓位风险已部分释放,但短期仍需警惕杠杆资金与程序化交易放大波动。
• 主要下行风险:全球科技周期超预期下行、美元流动性进一步收紧、地缘政治事件扰动新兴市场资金再配置节奏。