猜你想问
这份研报的核心内容是什么?
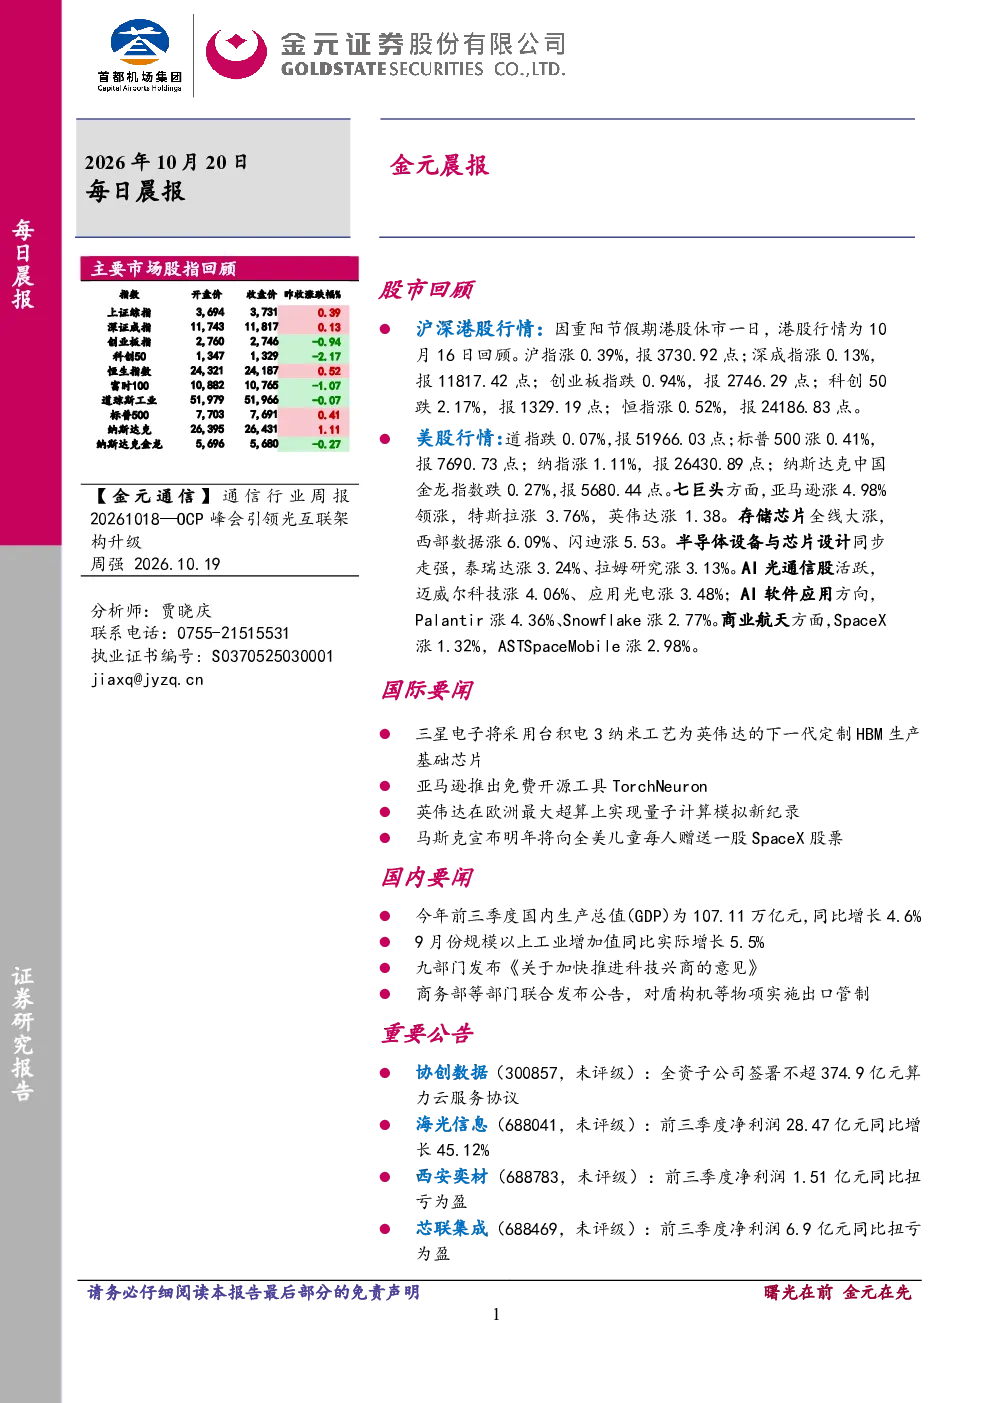
这份研报主要回顾了10月16日的股市行情,包括沪深港股、美股表现及重点板块动态。同时,报道了三星电子与台积电在半导体领域的合作、亚马逊开源工具的推出、英伟达在量子计算上的突破以及马斯克捐赠SpaceX股票等国际要闻。国内方面,涉及前三季度GDP数据、工业增加值增长、科技兴商政策及出口管制等要闻。此外,还分析了协创数据、海光信息、西安奕材、芯联集成等公司的业绩情况,并对通信行业指数、OCP峰会、高速光模块技术演进方向进行了探讨,最后提示了地缘政治、Agent落地及算力成本等风险因素。
半导体行业未来发展趋势如何?
根据研报,半导体行业呈现多元化发展趋势。存储芯片领域,西部数据、闪迪等公司表现突出,显示市场对存储芯片需求旺盛。半导体设备与芯片设计方面,泰瑞达、拉姆研究等企业走强,表明产业链整体活跃。AI相关领域,光通信股如迈威尔科技、应用光电,以及软件应用方向如Palantir、Snowflake等均表现良好,反映AI技术正推动行业向高附加值方向发展。但需关注地缘政治、技术落地不确定性及成本压力等风险因素。
研报重点分析了哪些方向?
研报重点分析了通信行业指数的波动情况,指出其本周大幅下跌,并关注了OCP全球峰会、英伟达与思科的新型光模块合作、美国FCC通信供应链新规等关键事件。技术演进方向上,强调AI算力网络是核心趋势,其中高速光模块作为AI算力基础设施的需求确定性较高。此外,对国内外重大经济政策、重点企业业绩、以及行业风险因素如地缘政治、Agent落地不及预期等也进行了系统梳理。
当前市场整体表现如何?
当前市场表现呈现结构性分化。A股方面,创业板指与科创50指数表现疲软,而沪深300指数相对稳定;美股市场道指微跌,但标普500与纳指上涨,亚马逊、特斯拉、英伟达等科技巨头领涨。板块层面,存储芯片、半导体设备、AI光通信及软件应用等方向表现强势,而银行股、大型药企、油气能源、加密货币等板块相对弱势。整体来看,市场受多重因素影响波动较大,投资者需关注行业轮动与政策导向。
研报提示了哪些主要风险?
研报提示了多个潜在风险因素。首先,地缘政治不确定性可能对全球供应链与市场情绪产生影响。其次,AI技术落地进度不及预期,可能影响相关概念股的长期表现。再次,算力产业快速发展带来的成本压力与投资收益率平衡问题值得关注。此外,政策变动如出口管制措施也可能对特定行业产生影响。投资者在关注行业机遇的同时,需充分评估这些风险因素对投资决策的潜在影响。