猜你想问
研报核心内容是什么?
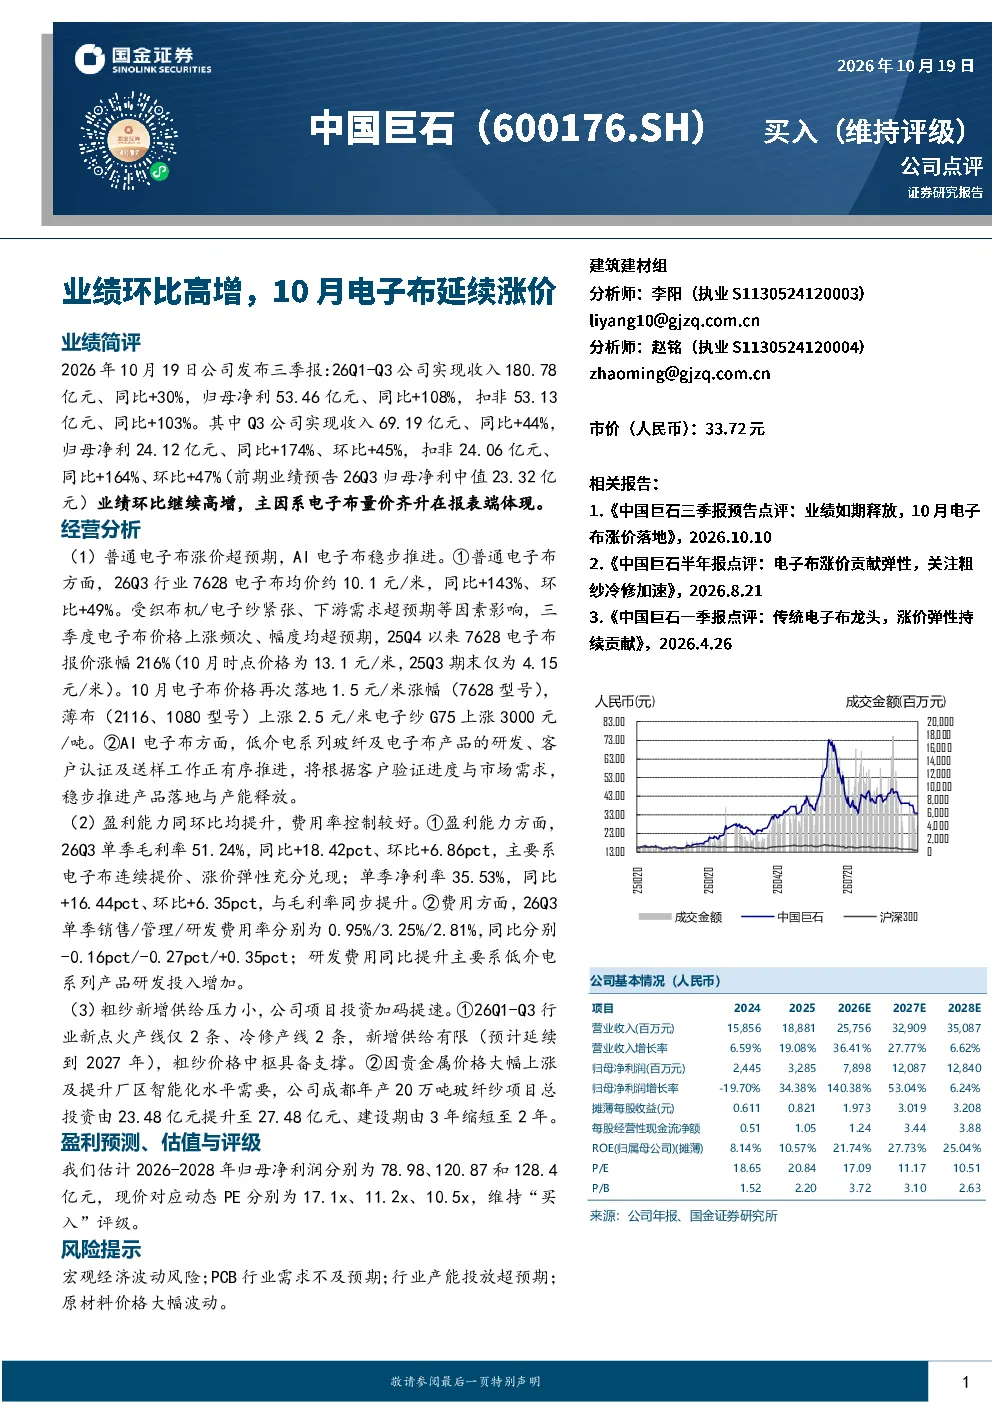
研报显示,2026年10月中国巨石发布三季报,Q3收入69.19亿元(同比+44%)、归母净利24.12亿元(同比+174%、环比+45%),环比继续高增,主因系电子布价格齐升。26Q1-Q3实现收入180.78亿元(同比+30%)、归母净利53.46亿元(同比+108%)。
建筑建材行业电子布发展趋势如何?
26Q3行业7628电子布均价约10.1元/米(同比+143%、环比+49%),受织布机/电子纱紧张、下游需求超预期等因素影响,价格上涨频次、幅度超预期。25Q4以来7628电子布报价涨幅216%。AI电子布方面,低介电系列玻纤及电子布产品研发、客户认证及送样工作有序推进,将根据客户验证进度与市场需求稳步推进产品落地与产能释放。
报告重点分析了哪些方面?
报告重点分析了电子布涨价对盈利能力的影响,26Q3单季毛利率51.24%(同比+18.42pct、环比+6.86pct),主要系电子布提价;单季净利率35.53%(同比+16.44pct、环比+6.35pct),与毛利率同步提升。此外,报告还分析了行业新增供给有限(26Q1-Q3行业新点火产线仅2条、冷修产线2条,预计延续至2027年),以及公司项目投资加码提速(成都年产20万吨玻纤纱项目总投资由23.48亿元提升至27.48亿元,建设期缩短至2年)。
当前市场现状如何判断?
当前市场现状显示,电子布价格持续上涨,26Q3行业7628电子布均价约10.1元/米,同比+143%、环比+49%。受织布机/电子纱紧张、下游需求超预期等因素影响,价格上涨频次、幅度超预期。行业新增供给有限,预计延续至2027年,粗纱价格中枢具备支撑。公司项目投资加码提速,成都年产20万吨玻纤纱项目总投资提升至27.48亿元,建设期缩短至2年。
研报提示了哪些风险?
研报提示了宏观经济波动风险;PCB行业需求不及预期;行业产能投放超预期;原材料价格大幅波动等风险。具体来看,宏观经济波动可能影响下游需求;PCB行业需求不及预期将影响电子布销售;行业产能投放超预期可能导致价格下降;原材料价格大幅波动将影响成本端盈利能力。