猜你想问
藏格矿业2026年前三季度报告核心数据有哪些?
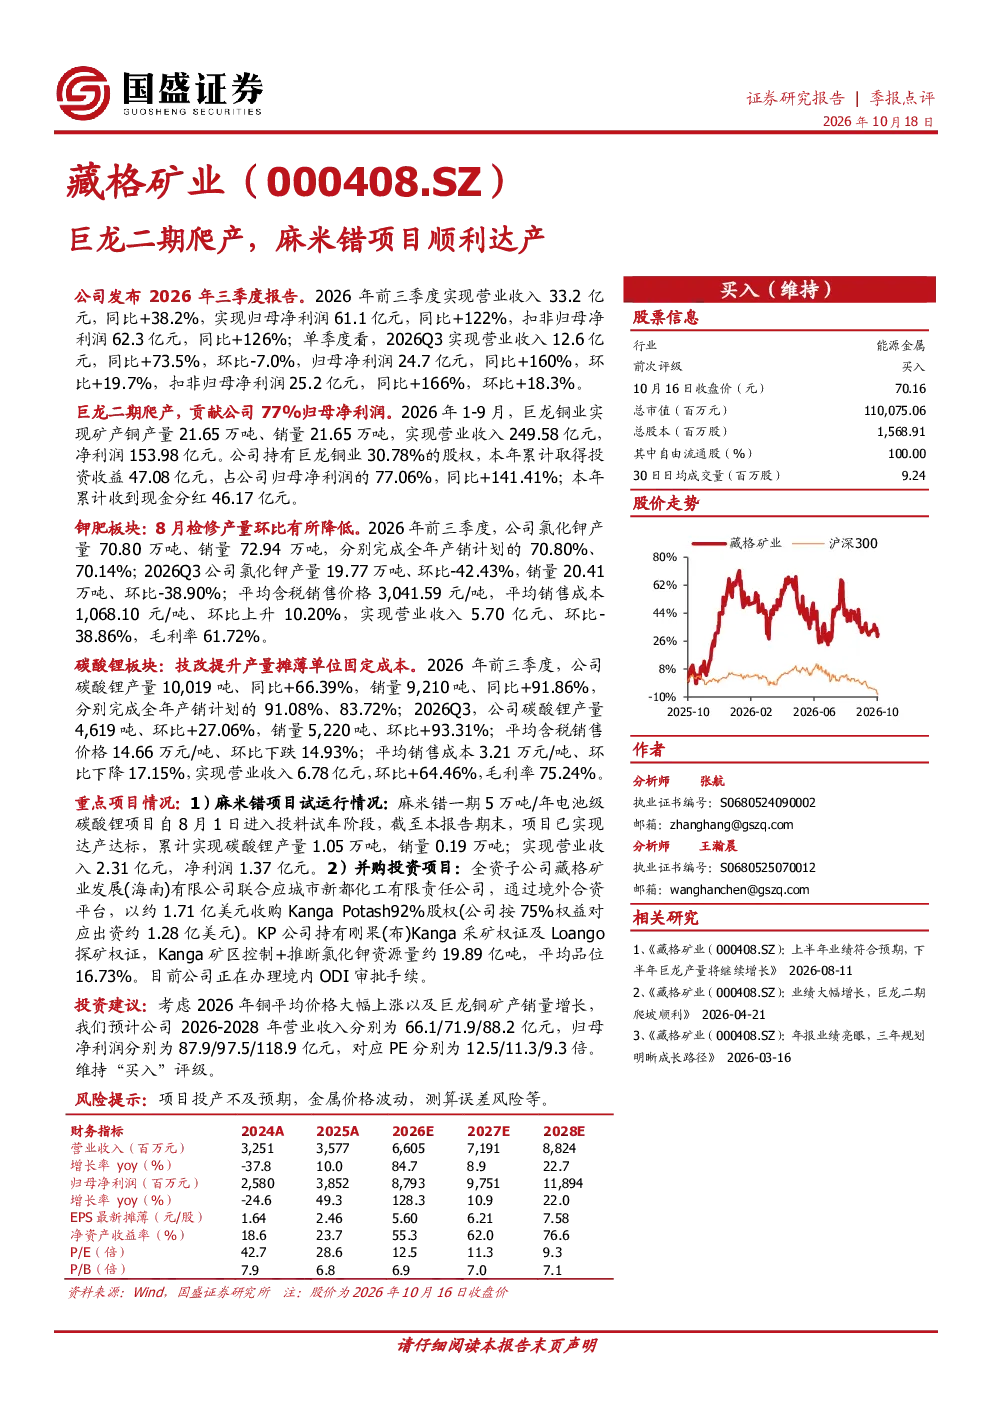
藏格矿业2026年前三季度报告显示,公司实现营业收入33.2亿元,同比增长38.2%;归母净利润61.1亿元,同比增长122%。单季度来看,2026年第三季度实现营业收入12.6亿元,同比增长73.5%;归母净利润24.7亿元,同比增长160%。巨龙铜业贡献了公司77%的归母净利润,其矿产铜产量和销量均为21.65万吨,营业收入249.58亿元,净利润153.98亿元。公司持有巨龙铜业30.78%的股权,本年累计取得投资收益47.08亿元,占公司归母净利润的77.06%,同比增加141.41%
钾肥和碳酸锂板块的发展趋势如何?
钾肥板块方面,2026年前三季度公司氯化钾产量70.80万吨,销量72.94万吨,分别完成全年产销计划的70.80%和70.14%。第三季度产量环比下降42.43%,销量环比下降38.90%,但平均含税销售价格达到3,041.59元/吨,毛利率为61.72%。碳酸锂板块通过技改提升产量,摊薄单位固定成本,前三季度产量同比增加66.39%,销量同比增加91.86%,毛利率高达75.24%。这些数据表明公司在钾肥和碳酸锂领域仍保持较强的市场竞争力,但需关注季节性检修和供需变化对业绩的影响
报告对巨龙二期和麻米错项目的分析重点是什么?
报告重点分析了巨龙二期的爬产贡献和麻米错项目的达产情况。巨龙二期爬产贡献了公司77%的归母净利润,其矿产铜产量和销量均为21.65万吨,营业收入249.58亿元,净利润153.98亿元。麻米错一期5万吨/年电池级碳酸锂项目已实现达产达标,累计实现碳酸锂产量1.05万吨,实现营业收入2.31亿元,净利润1.37亿元。这些项目是公司未来业绩增长的重要支撑,但也需关注项目投产进度和市场环境变化
当前市场对藏格矿业的整体判断是什么?
当前市场对藏格矿业的整体判断主要基于其强劲的业绩表现和项目进展。公司2026年前三季度营业收入和净利润均实现高速增长,巨龙铜业和碳酸锂项目的稳定产出是主要驱动力。钾肥板块虽然第三季度产量环比下降,但高毛利率仍支撑其盈利能力。公司正在推进麻米错二期和Kanga Potash收购等事项,这些举措有望进一步提升公司竞争力。但需关注金属价格波动和项目投产风险等因素对业绩的影响
研报提示的主要风险有哪些?
研报提示的主要风险包括项目投产不及预期、金属价格波动和测算误差风险等。项目投产进度的不确定性可能影响公司业绩兑现,金属价格的周期性波动会直接冲击公司盈利能力,而测算误差可能导致业绩预测与实际情况存在偏差。此外,钾肥和碳酸锂板块的供需变化、政策监管等因素也可能对公司经营产生影响,投资者需密切关注这些风险因素的变化