猜你想问
Accenture 2026投资者日报告核心内容是什么?
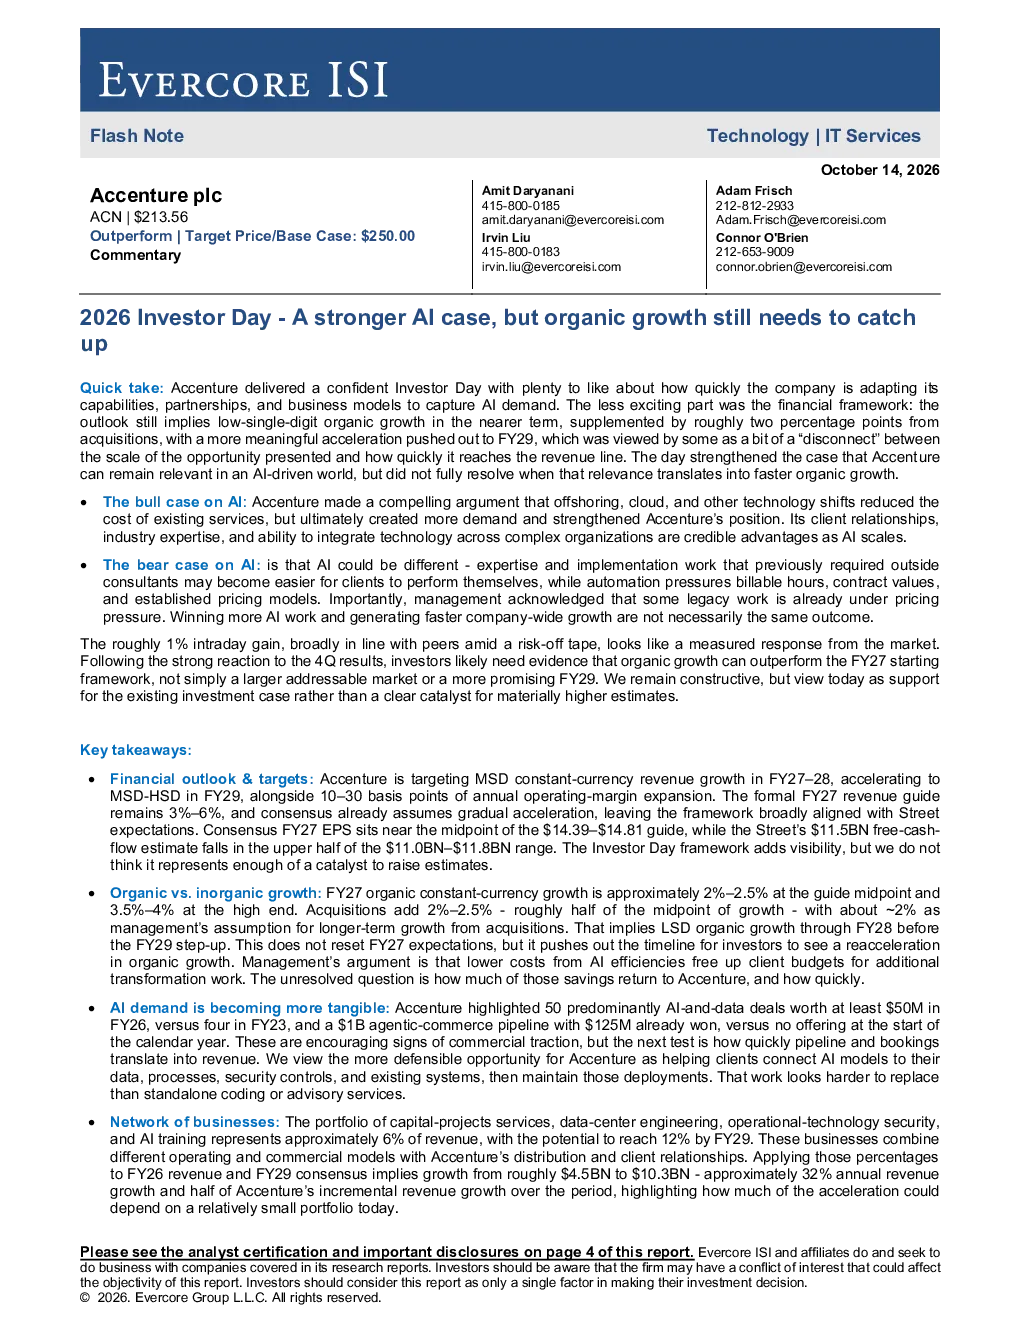
Accenture 在投资者日上强调了其对 AI 驱动市场的适应能力,但财务框架仍暗示短期内有机增长将保持低个位数,并通过收购补充约两个百分点的增长,而更显著的加速则推迟至 FY29。报告分析了 AI 的牛熊案例,指出外包、云计算等技术转变降低了现有服务的成本,但最终创造了更多需求并巩固了其地位。Accenture 的客户关系、行业专业知识和跨复杂组织整合技术的能力是其 AI 规模化时的可信优势。然而,AI 也可能有所不同,客户可能更容易自行执行原本需要外部顾问的专业知识和实施工作,而自动化压力可能影响计费小时数、合同价值和既定定价模式。
AI 驱动市场的赛道发展趋势如何?
AI 驱动市场的赛道发展趋势显示,AI 技术正在改变外包、云计算等服务模式,降低成本并创造新需求。Accenture 等企业通过客户关系、行业专业知识和技术整合能力保持竞争优势。然而,AI 也可能带来挑战,如客户可能自行执行原本需要外部顾问的工作,自动化压力可能影响计费小时数和合同价值。AI 需求的具象化方面,Accenture 高亮 FY26 至少 50 个价值 5000 万美元以上的 AI 和数据交易,以及 10 亿美元的代理式电商管道,显示商业牵引的积极信号。但关键在于管线和订单何时转化为收入,以及 AI 效率节省的客户预算有多少会返回 Accenture 及其速度问题。
报告重点分析了哪些方向?
报告重点分析了 Accenture 在 AI 驱动市场的适应能力,特别是其有机增长与收购增长的平衡。FY27 有机恒定货币增长预计为 2%–2.5%(指引中点)至 3.5%–4%(高端),收购贡献 2%–2.5%(约高端增长的二分之一),管理层假设长期收购增长约为 2%。报告还分析了 AI 效率、定价与利润率,指出年利润率扩张 10–30 个基点意味着 FY29 运营利润率约为 16.1%–16.7%。此外,报告强调了业务网络的重要性,如资本项目服务、数据中心工程、运营技术安全和 AI 培训组合,这些业务有望到 FY29 达到 12%,占增量收入的一半。
当前市场对 Accenture 的现状判断是什么?
市场对 Accenture 的现状判断显示,其 AI 驱动市场的适应能力得到加强,但有机增长仍需跟上。Accenture 目标在 FY27–28 实现 MSD 恒定货币收入增长,FY29 加速至 MSD-HSD,同时每年运营利润率提升 10–30 个基点。正式的 FY27 收入指引维持在 3%–6%,与市场预期基本一致。共识 FY27 每股收益位于指引中点附近,而自由现金流估计则处于指引上限。然而,分析师认为投资者日框架增加了可见性,但不足以推动估值上调。市场关注 AI 需求的具象化,以及 AI 效率节省的客户预算如何影响 Accenture 的收入增长。
研报提示了哪些风险?
研报提示了 Accenture 在 AI 驱动市场面临的风险,包括宏观/IT 支出背景(包括公共部门支出审查增加)及对非自由裁量预算和决策的影响;竞争压力;执行风险,如能力组合与需求不匹配、headcount 等问题;以及 M&A 整合风险。此外,AI 技术的发展也可能带来不确定性,如客户可能自行执行原本需要外部顾问的工作,自动化压力可能影响计费小时数和合同价值。这些风险需要关注,以确保 Accenture 的持续增长和盈利能力。