猜你想问
PGR9月个人保险新业务PIF报告核心内容是什么?
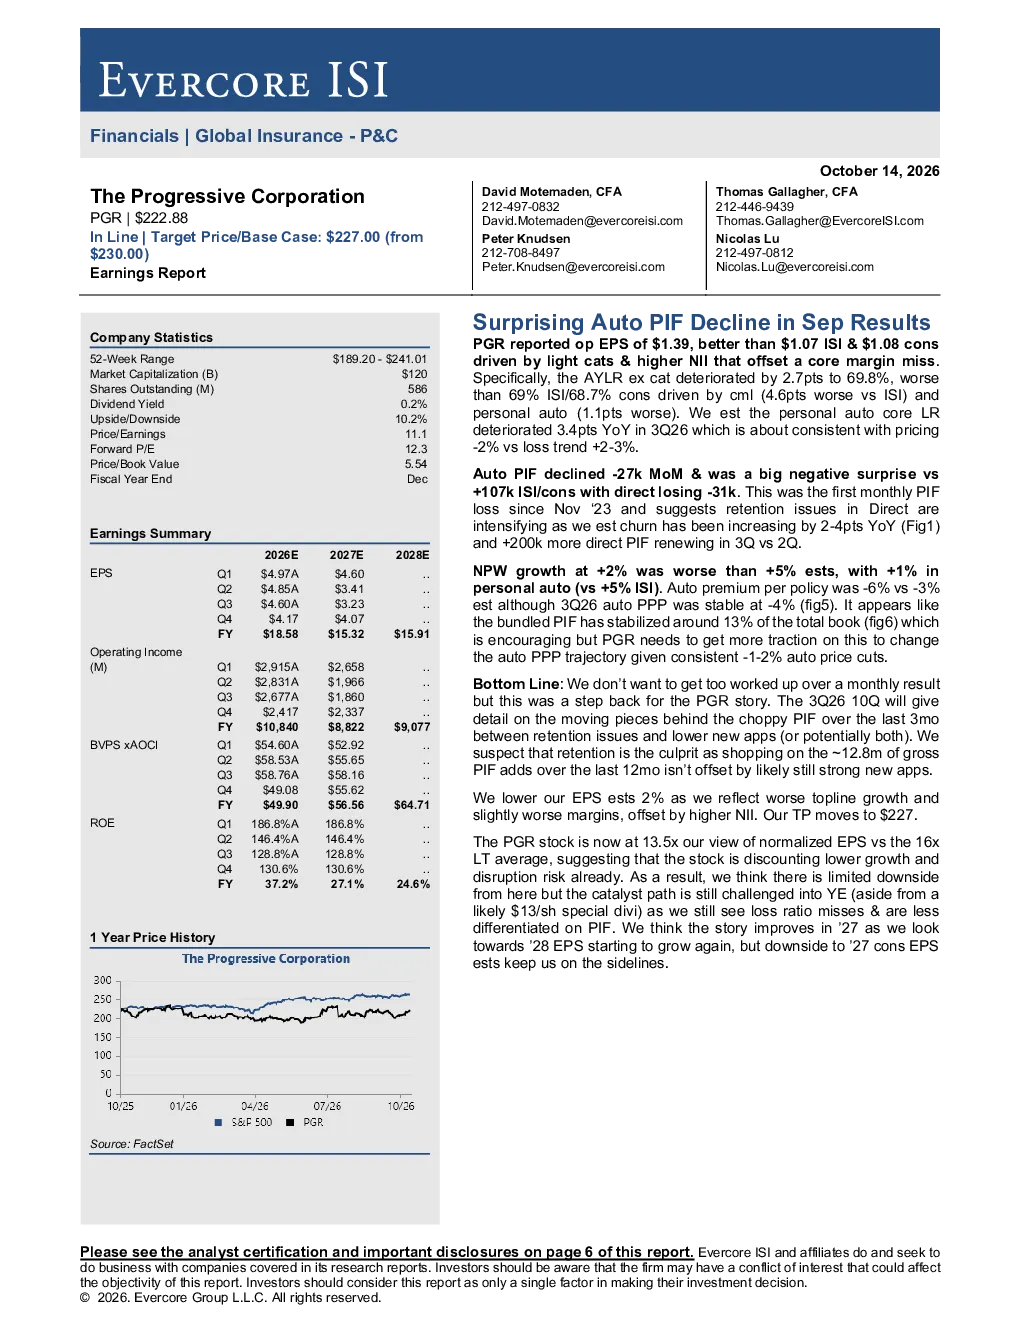
PGR9月个人保险新业务PIF报告显示汽车PIF环比下降2.7万,首次出现月度亏损,直接渠道留存问题加剧,年同比流失率增加2-4个百分点。新业务价值(NPW)增长率仅为+2%,低于预期,个人汽车业务增长率为+1%。捆绑PIF稳定在总保单组合的13%左右,但汽车保费持续下降1-2%。每股收益为1.39美元,好于预期,主要得益于轻卡销量增长和净利息收入提高。
财产险行业未来发展趋势如何?
财产险行业面临新业务增长放缓和利润压力,汽车保险市场因竞争加剧和定价下降导致保费收入下降。行业需关注直接渠道留存问题,以及人身伤害赔偿额增加和自动驾驶汽车发展带来的市场变化。利润分享保险(PIF)占比稳定,但需改善利润增长率以改变汽车纯保费的轨迹。
报告重点分析了哪些方向?
报告重点分析了PGR汽车PIF的下降原因,包括直接渠道留存问题、新业务竞争激烈和州农场保险降价影响。同时关注新业务价值增长放缓、每股收益表现及核心贷款损失率预期,指出个人汽车贷款核心贷款损失率预计同比恶化3.4个百分点。此外,报告还分析了估值与市场预期、未来展望及目标价调整。
当前财产险市场现状如何判断?
当前财产险市场呈现新业务增长放缓、利润压力增大和竞争加剧的特点。汽车保险市场因直接渠道留存问题、新业务竞争和定价下降导致保费收入下降。行业需应对人身伤害赔偿额增加和自动驾驶汽车发展带来的挑战。PGR的每股收益表现好于预期,但剔除轻卡后的年化收益率恶化,显示综合贷款和个人汽车贷款拖累。
研报提示哪些风险因素?
研报提示的风险因素包括竞争对手通过降价加剧个人汽车行业竞争,人身伤害赔偿额持续增加,以及自动驾驶汽车发展早于预期导致个人汽车保险市场萎缩。此外,PGR在PIF方面缺乏差异化优势,预期亏损率不及预期,且2027年合并净利润预期下行风险仍存,这些因素可能影响公司未来的业绩表现和市场估值。
你可能感兴趣
2026年财产险行业分析
金融联合资信评估2026-03-27
本地生活行业近况更新:2026年9月美团投研分析:外卖补贴退坡驱动盈利,到店业务承压转型
休闲服务美团2026-10-13
全球保险科技状态:2026年第二季度私募市场交易、投融资及退出数据与分析
金融CB Insights2026-08-10
2026年9月3日全球市场解读与中美关系分析
未知机构2026-09-06
宠物食品行业系列深度之九 2026年“618”宠物行业新变化分析
农林牧渔申万证券2026-07-15
百龙创园2026年9月3日业务与投资分析纪要
未知机构2026-09-03
天康生物2026年9月养殖业务及公司价值分析
未知机构2026-09-13
2026年9月化工行业卖方会议:呈和科技推荐与核心业务进展分析
未知机构2026-09-23
2026年9月美团投研分析:外卖补贴退坡驱动盈利,到店业务承压转型
美团2026-10-13
石头科技2026年9月路演纪要:核心业务与新赛道展望
未知机构2026-09-08