猜你想问
美国通胀粘性初显对国内经济有何影响?
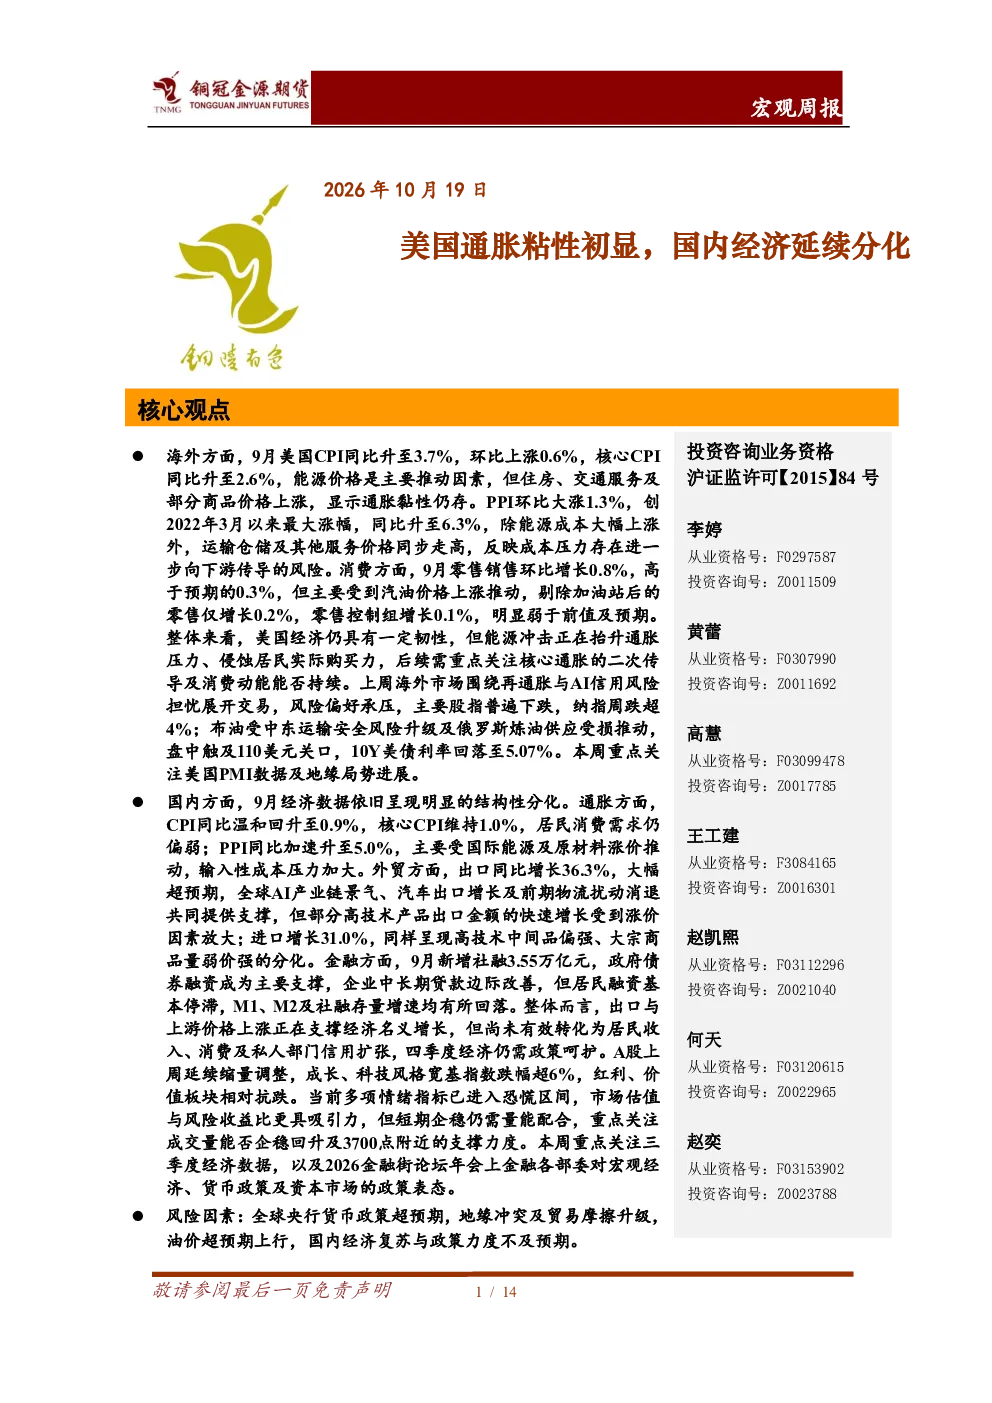
美国通胀粘性初显,能源价格上涨推动CPI和PPI超预期上涨,核心通胀压力持续。这对国内经济的影响主要体现在通胀二次传导风险,可能推高进口成本和国内物价水平。同时,美联储维持紧缩政策的必要性增强,可能加剧全球流动性收紧,对国内资本市场和跨境资本流动带来压力。国内经济呈现结构性分化,出口和上游价格上涨支撑名义增长,但居民收入、消费及私人部门信用扩张不足,经济仍需政策呵护。
国内经济结构性分化具体表现在哪些方面?
国内经济结构性分化主要体现在出口和上游价格上涨支撑名义增长,但内需修复不充分。具体来看,出口部门受益于全球需求,9月同比增长36.3%;上游行业因原材料价格上涨表现较好。然而,居民收入增长放缓、消费意愿不足,以及私人部门信用扩张乏力,显示内需修复面临挑战。这种分化表明经济复苏不均衡,政策需更精准地支持中下游消费和投资,促进经济均衡复苏。
报告对A股市场短期走势有何分析?
报告指出A股延续缩量调整,成长、科技风格跌幅较大,红利、价值板块相对抗跌。市场估值与风险收益比具吸引力,短期企稳需量能配合。关注成交量及3700点附近支撑力度,量能放大有助于确认企稳基础。市场表现反映经济复苏不确定性,投资者偏好转向防御性板块。短期市场波动仍较大,需警惕量价背离风险,长期看市场仍有结构性机会。
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括:全球央行货币政策超预期,特别是美联储加息路径可能影响全球流动性;地缘冲突持续升级可能加剧供应链风险;油价上行会进一步传导至国内成本端;国内经济复苏与政策力度不及预期,居民收入恢复缓慢、消费信心不足可能拖累内需。这些风险因素可能相互叠加,影响经济复苏进程和市场表现。
报告如何看待外贸高增长的可持续性?
报告认为外贸高增长可持续性存疑。9月出口同比增长36.3%表现亮眼,主要受益于外需韧性和产业升级。但全球经济增长放缓、主要经济体货币政策收紧可能削弱外需,同时国内出口成本上升(如能源价格)也制约增长空间。此外,国内产业链供应链韧性有待提升,外贸结构仍需优化。政策需关注稳定外需同时,推动内需恢复,实现更高水平对外开放。