猜你想问
2026年摩托车行业出口市场有哪些主要趋势?
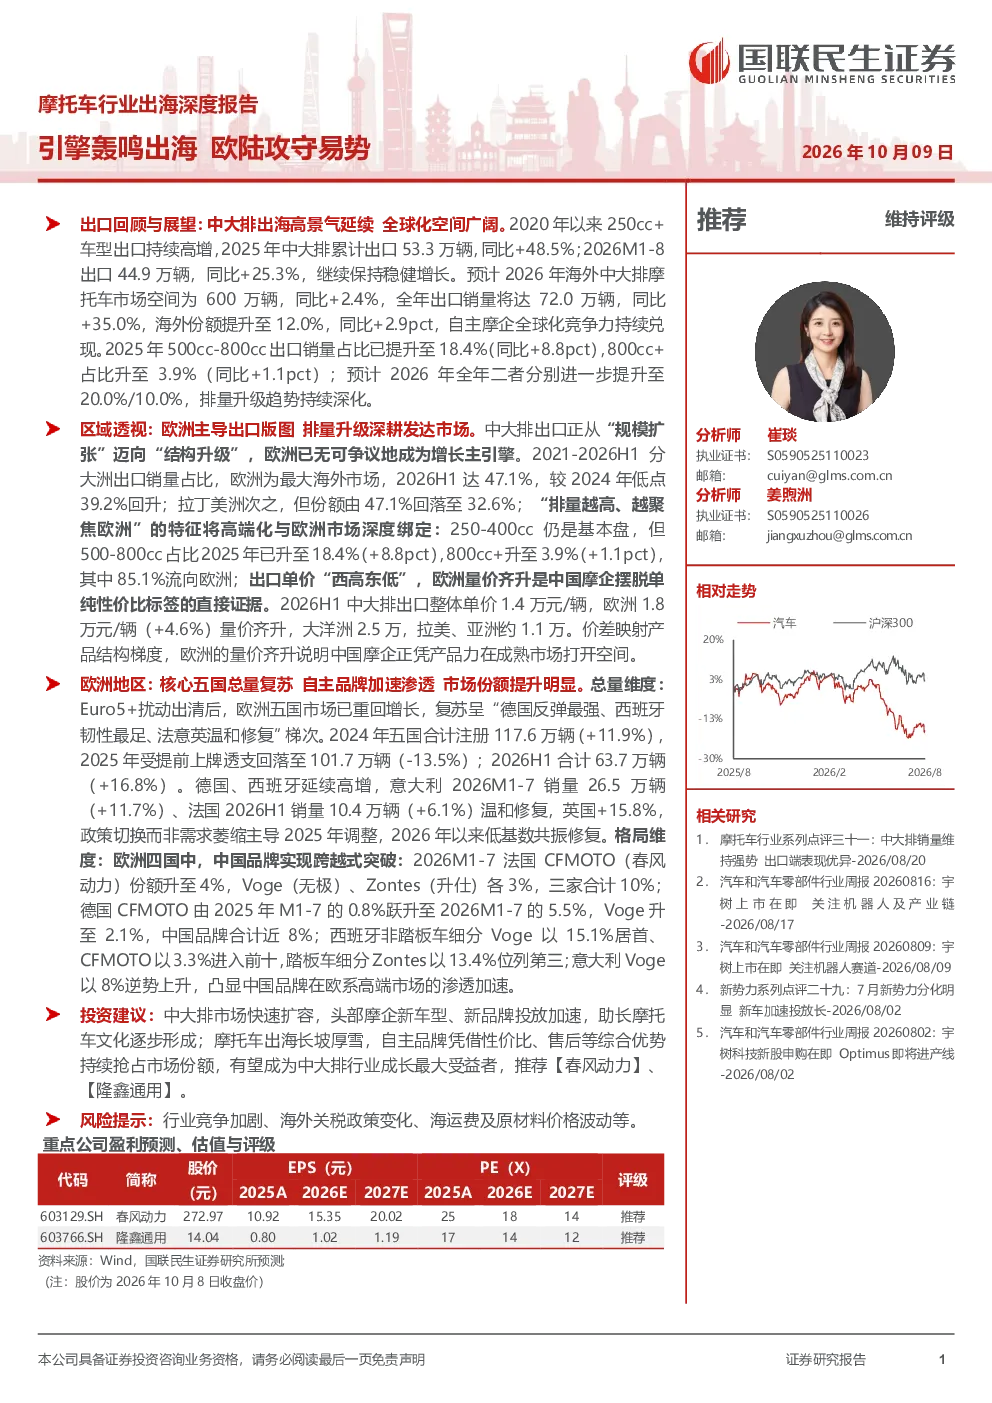
2026年摩托车行业出口市场呈现持续高增长态势,预计出口72.0万辆,同比增长35.0%,海外市场份额提升至12.0%。欧美市场为主要增长点,其中欧美市场预计规模达600万辆。排量结构升级明显,500cc-800cc车型占比将提升至20.0%,800cc+占比升至10.0%,显示市场对中大排量车型的需求增强。
欧洲市场对摩托车出口有何特点?
欧洲是最大海外市场,2026H1出口占比47.1%,出口额占比58.9%。排量越高,对欧洲市场的集中度越高,800cc+车型中85.1%流向欧洲。欧洲市场量价齐升,2026H1欧洲单价1.8万元/辆,同比+4.6%。中国品牌在法国、德国、西班牙、意大利市场份额显著提升,法国市场中国品牌合计份额达10%,德国中国品牌合计近8%,西班牙非踏板车市场中国品牌领先,意大利市场中国品牌逆势上升。中国品牌正凭借产品力在成熟市场打开空间。
摩托车行业出口的区域分布情况如何?
摩托车出口区域分布不均衡,欧洲是最大海外市场,2026H1出口占比47.1%,出口额占比58.9%;拉丁美洲次之,但份额由2024年的47.1%回落至32.6%。排量越高,对欧洲市场的集中度越高,800cc+车型中85.1%流向欧洲。出口单价呈现“西高东低”特点,欧洲市场单价较高,2026H1欧洲单价1.8万元/辆,同比+4.6%。产地集中重庆、浙江、广东,欧洲出口国别结构趋于分散。
2026年摩托车行业整体发展前景如何?
2026年摩托车行业整体发展前景向好,出口市场持续高增长,海外市场份额提升,欧美市场为主要增长点。排量结构升级趋势明显,中大排量车型占比提升,显示市场对性能和品质的需求提升。中国品牌在海外市场竞争力增强,在欧洲等成熟市场市场份额显著提升,产品力成为关键因素。行业整体呈现出口市场扩大、产品结构优化、品牌竞争力提升的发展态势。
投资摩托车行业需要注意哪些风险?
投资摩托车行业需关注行业竞争加剧、海外关税政策变化、海运费及原材料价格波动等风险。行业竞争日益激烈,国内外品牌竞争加剧可能影响市场份额和盈利能力。海外关税政策变化可能影响出口成本和竞争力。海运费及原材料价格波动可能影响生产成本和利润水平。投资者需密切关注政策变化、成本波动及市场竞争动态,谨慎评估投资风险。