猜你想问
这份研报主要分析了什么内容?
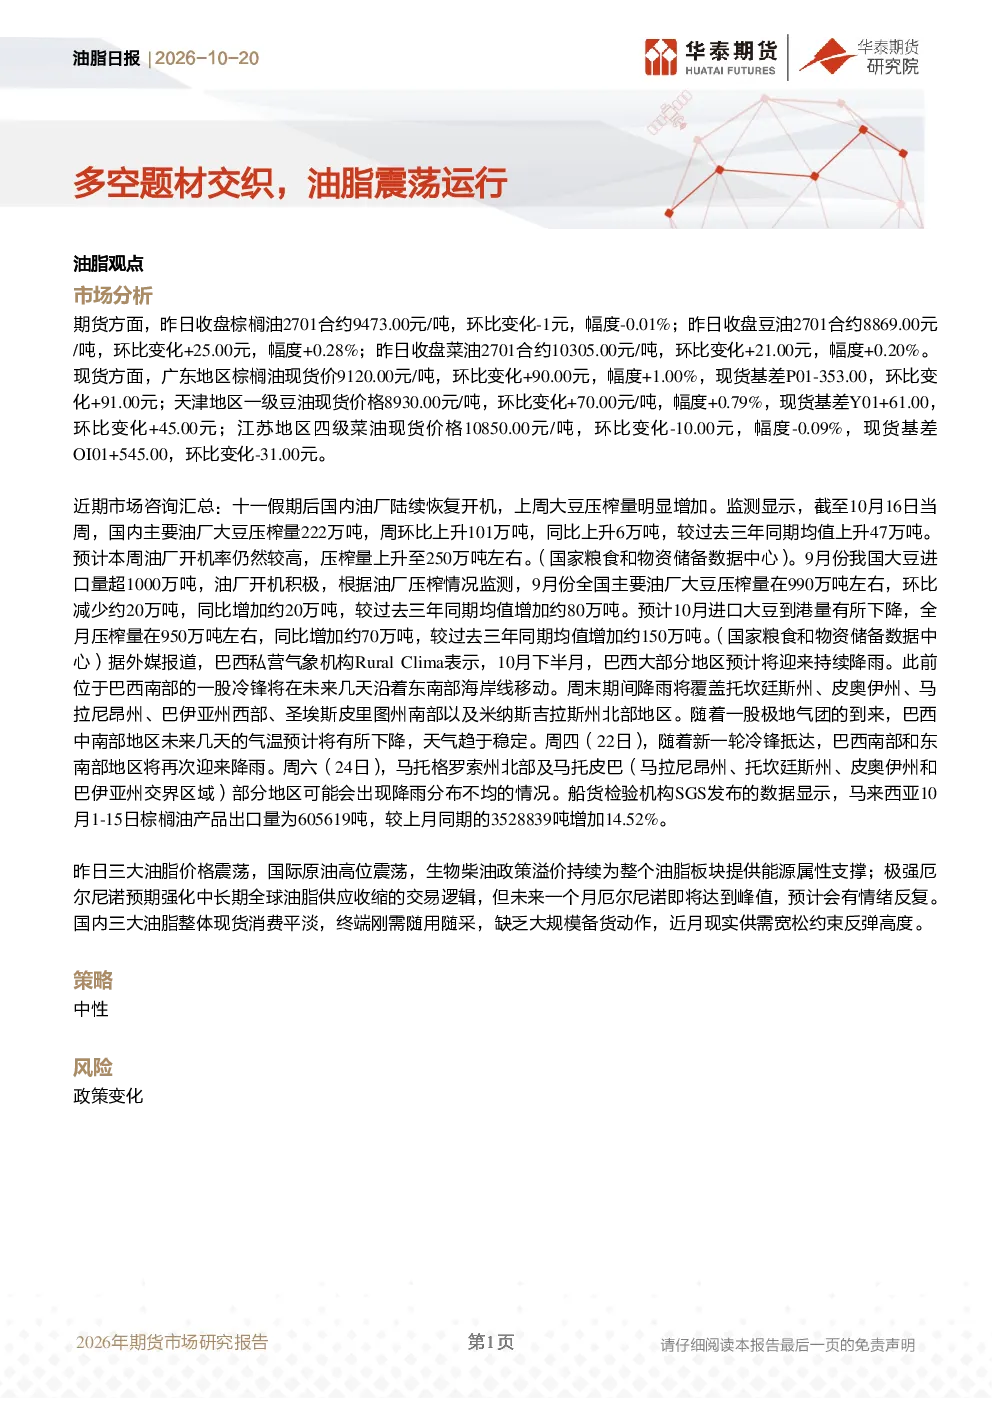
这份研报主要分析了油脂市场的多空题材交织情况,对棕榈油、豆油、菜油的期货和现货价格、基差进行了详细解读,同时探讨了油厂开机与压榨、大豆进口、巴西天气以及马来西亚棕榈油出口等关键因素对市场的影响。报告还分析了三大油脂的供需状况,指出国内现货消费平淡,终端刚需随用随采,缺乏大规模备货,近月现实供需宽松约束反弹高度。此外,报告还讨论了价格走势、国际原油高位震荡、生物柴油政策溢价提供能源属性支撑,以及极强厄尔尼诺预期强化中长期全球油脂供应收缩逻辑,但未来一个月厄尔尼诺峰值预计有情绪反复。最后,报告提示了政策变化的风险。
油脂行业的未来发展趋势如何?
油脂行业的未来发展趋势受多重因素影响。从供需角度看,国内三大油脂现货消费平淡,终端刚需随用随采,缺乏大规模备货,近月现实供需宽松约束反弹高度。国际方面,极强厄尔尼诺预期强化中长期全球油脂供应收缩逻辑,但未来一个月厄尔尼诺峰值预计有情绪反复。政策方面,生物柴油政策溢价提供能源属性支撑。巴西天气方面,10月下半月预计持续降雨,中南部地区气温下降,天气趋于稳定,但周四和周六部分地区可能出现降雨分布不均。马来西亚棕榈油出口方面,10月1-15日出口量较上月同期增加14.52%。综合来看,油脂行业未来走势需关注国内外供需变化、政策调整以及天气影响等多重因素。
报告中重点分析了哪些方向?
报告中重点分析了油脂市场的多空题材交织情况,对棕榈油、豆油、菜油的期货和现货价格、基差进行了详细解读,同时探讨了油厂开机与压榨、大豆进口、巴西天气以及马来西亚棕榈油出口等关键因素对市场的影响。报告还分析了三大油脂的供需状况,指出国内现货消费平淡,终端刚需随用随采,缺乏大规模备货,近月现实供需宽松约束反弹高度。此外,报告还讨论了价格走势、国际原油高位震荡、生物柴油政策溢价提供能源属性支撑,以及极强厄尔尼诺预期强化中长期全球油脂供应收缩逻辑,但未来一个月厄尔尼诺峰值预计有情绪反复。最后,报告提示了政策变化的风险。
当前油脂市场处于什么状态?
当前油脂市场处于震荡运行状态。从期货价格看,昨日棕榈油2701合约收于9473.00元/吨,持平;豆油2701合约收于8869.00元/吨,上涨25.00元;菜油2701合约收于10305.00元/吨,上涨21.00元。现货价格方面,广东棕榈油现货价9120.00元/吨,上涨90.00元;天津一级豆油现货价8930.00元/吨,上涨70.00元;江苏四级菜油现货价10850.00元/吨,下跌10.00元。基差方面,棕榈油P01基差353.00点,上涨91.00点;豆油Y01基差61.00点,上涨45.00点;菜油OI01基差545.00点,下跌31.00点。油厂开机与压榨方面,十一假期后油厂陆续恢复开机,上周大豆压榨量222万吨,环比上升101万吨,同比上升6万吨。大豆进口方面,9月份大豆进口量超1000万吨,油厂开机积极。巴西天气方面,10月下半月预计持续降雨,中南部地区气温下降,天气趋于稳定。马来西亚棕榈油出口方面,10月1-15日出口量较上月同期增加14.52%。综合来看,当前油脂市场多空因素交织,价格震荡运行。
研报提示了哪些风险?
研报提示了油脂市场的主要风险在于政策变化。虽然当前油脂市场多空因素交织,价格震荡运行,但政策调整可能对市场产生重大影响。例如,生物柴油政策的调整可能影响油脂的能源属性支撑,进而影响价格走势。此外,国内外供需变化、天气影响等因素也可能带来不确定性。从供需角度看,国内现货消费平淡,终端刚需随用随采,缺乏大规模备货,近月现实供需宽松约束反弹高度。国际方面,极强厄尔尼诺预期强化中长期全球油脂供应收缩逻辑,但未来一个月厄尔尼诺峰值预计有情绪反复。巴西天气方面,10月下半月预计持续降雨,中南部地区气温下降,天气趋于稳定,但周四和周六部分地区可能出现降雨分布不均。马来西亚棕榈油出口方面,10月1-15日出口量较上月同期增加14.52%。因此,投资者需密切关注政策动向及国内外供需变化,以规避潜在风险。