猜你想问
合成橡胶当前处于什么运行状态?
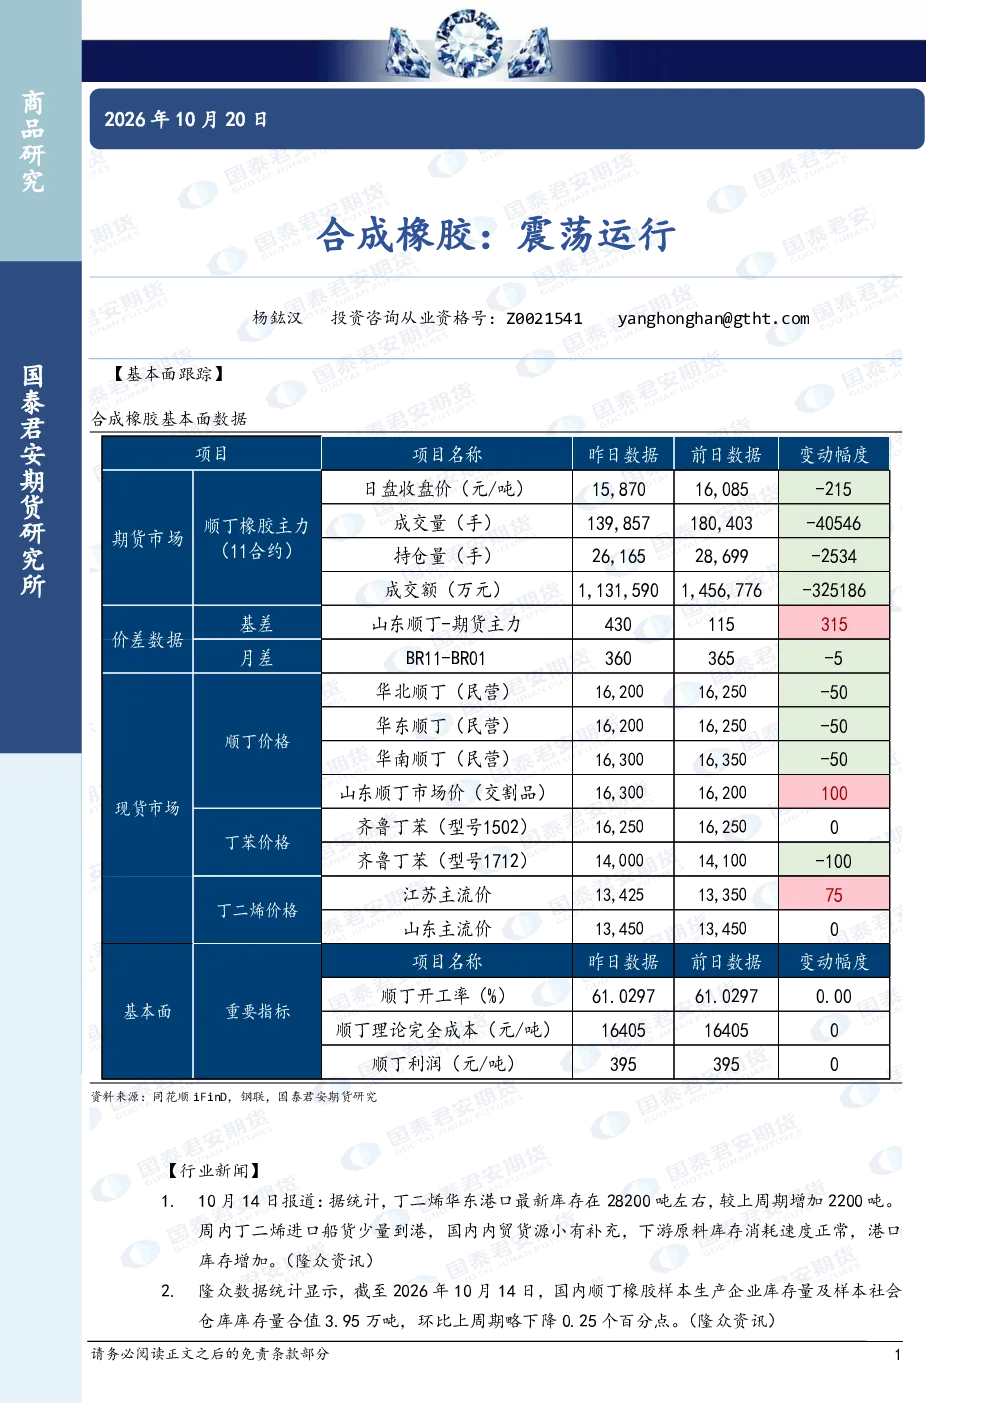
根据研报分析,合成橡胶目前处于震荡运行状态。中东地缘冲突反复推动国际原油价格高位震荡,天然橡胶中枢坚挺,合成橡胶价格跟随地缘及橡胶板块波动。丁二烯华东港口库存增加,顺丁橡胶库存下降,显示供需两端存在一定变化。整体基本面仍有韧性,但资金流决定价格进入宽幅震荡格局。丁二烯供应端开工率变化有限,需求端因原料短缺及高价导致ABS、SBS开工率下滑,价格预计回落后进入震荡。顺丁橡胶10月供应环比上行,需求维持高位受替代需求支撑,现货流通货源仍有承接,加工利润合理。产业链整体来看,原油高位震荡,天然橡胶坚挺,丁二烯偏弱,顺丁橡胶驱动中性,价格进入宽幅震荡格局。
合成橡胶行业未来发展趋势如何?
合成橡胶行业未来发展趋势呈现震荡态势。短期来看,国际原油价格高位震荡将直接影响合成橡胶价格,天然橡胶中枢坚挺对其形成支撑,但资金流波动是关键因素。丁二烯方面,供应端变化有限,需求端受原料成本影响开工率下滑,价格预计回落后维持震荡。顺丁橡胶供应环比上行,但需求受替代需求支撑,现货流通仍有承接,加工利润保持合理水平。产业链整体显示,原油高位震荡下,丁二烯偏弱,顺丁橡胶驱动中性,价格进入宽幅震荡格局。长期来看,地缘冲突变化及原油价格走势仍是重要影响因素。
研报重点分析了哪些方向?
研报重点分析了合成橡胶产业链的供需变化及价格趋势。具体包括:华东港口丁二烯库存增加,显示进口船货及内贸货源补充对供应端的影响;国内顺丁橡胶库存下降,反映需求端的部分支撑。此外,报告详细分析了丁二烯供应端开工率变化有限,需求端因原料短缺及高价导致ABS、SBS开工率下滑的情况;顺丁橡胶10月供应环比上行,但需求维持高位受替代需求支撑,现货流通货源仍有承接。报告还从产业链整体角度出发,指出原油高位震荡下,丁二烯偏弱,顺丁橡胶驱动中性,价格进入宽幅震荡格局。
当前合成橡胶市场现状如何判断?
当前合成橡胶市场现状判断为宽幅震荡。主要基于以下因素:中东地缘冲突推动国际原油价格高位震荡,天然橡胶中枢坚挺,合成橡胶价格跟随波动;丁二烯华东港口库存增加,显示供应端压力,但下游原料库存消耗正常;顺丁橡胶库存下降,需求端受替代需求支撑,现货流通仍有承接。产业链整体来看,原油高位震荡,丁二烯偏弱,顺丁橡胶驱动中性,价格进入宽幅震荡格局。资金流成为决定价格波动方向的关键因素,整体基本面仍有韧性。
研报提示了哪些风险?
研报提示的主要风险在于地缘冲突变化可能加剧日内波动率。中东地缘冲突反复推动国际原油价格高位震荡,对合成橡胶价格形成直接影响,但具体走势仍受资金流影响,价格进入宽幅震荡格局。丁二烯供应端变化有限,需求端开工率下滑,价格预计回落后进入震荡;顺丁橡胶供应环比上行,但需求受替代需求支撑,加工利润保持合理水平。建议投资者关注消息面变化,做好风险管理,避免因短期波动做出冲动决策。报告观点仅供专业投资者参考,不构成投资建议,投资者需自行承担风险。