猜你想问
这份研报主要分析了什么内容?
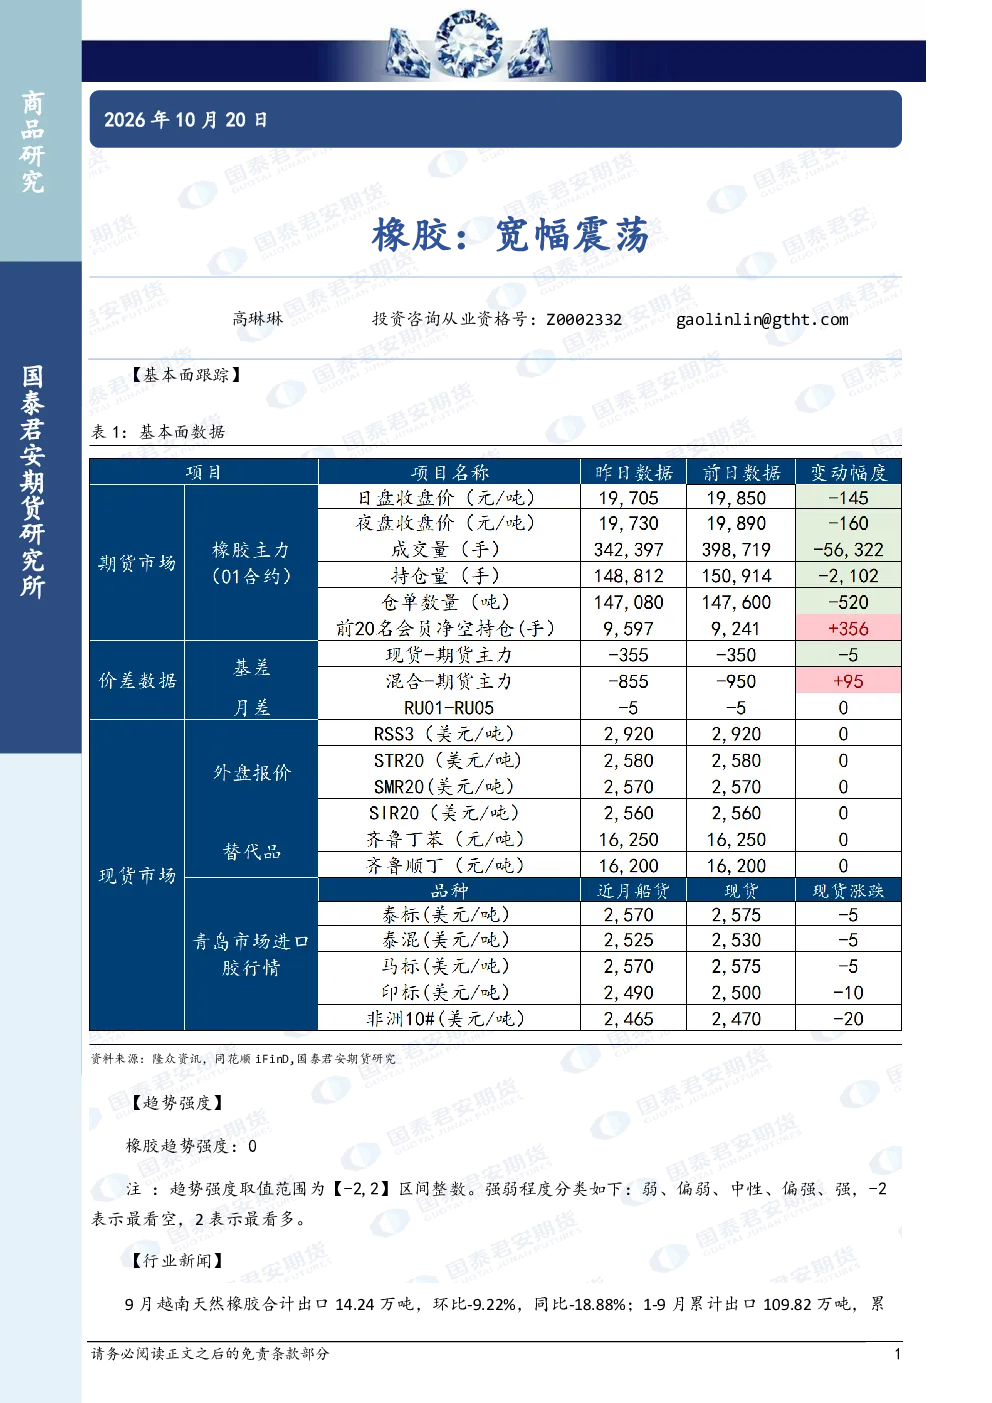
这份研报主要分析了橡胶行业的宽幅震荡趋势,通过基本面跟踪和行业新闻两个部分进行解读。报告指出橡胶趋势强度处于中性水平,9月越南天然橡胶出口环比下降9.22%,同比下降18.88%,对华出口下滑明显,但对其他国家出口增长;进口环比增长5.43%,同比增长9.95%,来源分化,泰国增量突出。报告还提到本土加工厂采购海外原料用于深加工产品生产,显示行业对华依赖度下降,海外市场需求增加。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势呈现多面性。一方面,越南作为橡胶深加工基地,进口来源分化明显,泰国货源增量突出,显示海外市场需求增加,对华依赖度下降。另一方面,本土加工厂采购海外原料用于深加工产品生产,表明行业向高附加值方向发展。但整体来看,橡胶行业处于宽幅震荡阶段,趋势强度中性,未来需关注全球供需变化、原料成本波动及加工技术升级等因素的综合影响。
研报重点分析了哪些方向?
研报重点分析了橡胶行业的供需关系和进出口格局。在供应端,报告关注越南天然橡胶的产量和出口情况,指出9月越南逐步进入旺产期,但降雨干扰割胶导致原料成本偏高,部分货源转向本土深加工或分流至海外市场,对华交付收缩。在需求端,报告强调越南作为橡胶深加工基地,大量进口原料用于加工混合胶、标胶后再外销,进口来源分化,泰国增量突出。此外,报告还关注本土加工厂采购海外原料用于深加工产品生产的现象,揭示行业对华依赖度下降,海外市场需求增加的动态。
当前橡胶市场现状如何判断?
当前橡胶市场现状处于宽幅震荡阶段,趋势强度中性。从出口来看,越南天然橡胶对华出口环比下降14.57%,同比下降38.76%,但对其他国家出口环比增长1.37%,同比增长38.22%,海外市场需求形成对冲。从进口来看,越南天然橡胶进口环比增长5.43%,同比增长9.95%,来源分化明显,泰国增量突出,显示全球供需关系复杂多变。此外,本土加工厂采购海外原料用于深加工产品生产,表明行业向高附加值方向发展,但整体市场仍需关注全球宏观经济环境和原料成本波动等因素的综合影响。
研报提示哪些风险?
研报提示橡胶行业面临多重风险。首先,全球宏观经济环境波动可能影响橡胶需求,尤其是对华出口依赖度下降后,海外市场需求的不确定性增加。其次,原料成本波动风险,越南天然橡胶产量受天气影响较大,降雨干扰割胶可能导致原料成本偏高,进而影响加工厂利润。再次,进口来源分化风险,泰国货源增量突出,但其他来源国如老挝、柬埔寨的进口波动可能影响供应稳定性。最后,加工技术升级风险,本土加工厂采购海外原料用于深加工产品生产,若技术升级不及预期,可能影响产品竞争力。这些因素需综合关注,以规避潜在风险。