猜你想问
这份研报主要涵盖了哪些内容?
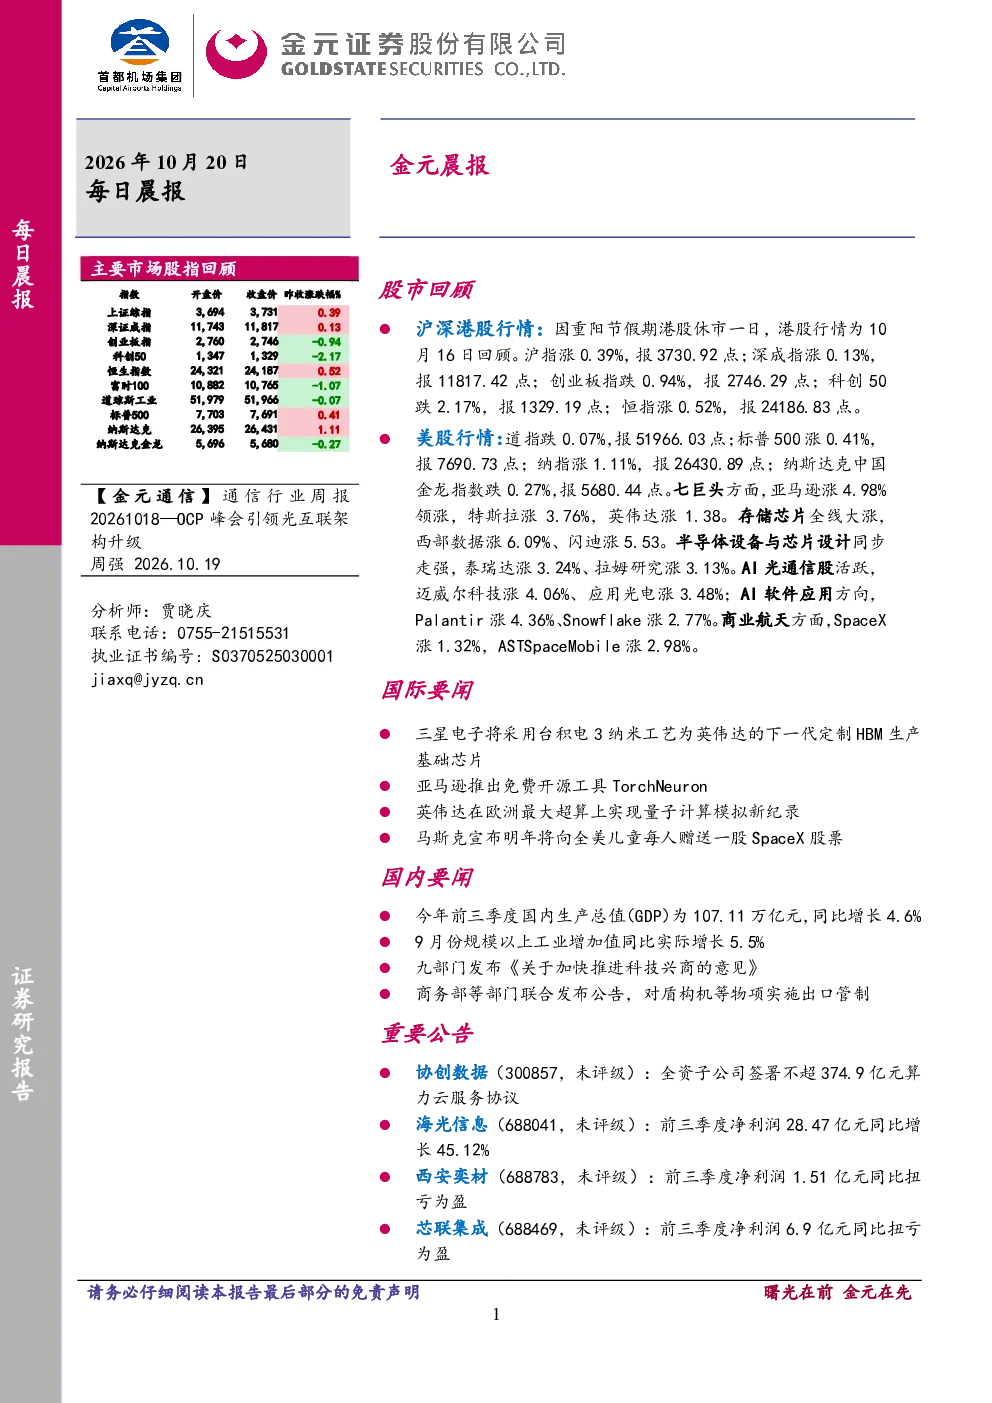
这份研报全面回顾了股市行情,包括沪深港股、美股表现及七巨头动态。深入分析了美股各板块如存储芯片、半导体设备、AI光通信等热点,同时关注弱势板块。国际要闻部分聚焦三星电子与台积电合作、亚马逊开源工具等科技动态。国内要闻涵盖前三季度GDP增长、工业增加值、科技兴商政策等。重要公告方面,协创数据签署大额算力云协议,海光信息、西安奕材等实现盈利增长。研报推荐关注通信行业及AI算力网络技术演进方向。
通信行业目前的发展趋势如何?
通信行业近期表现波动,本周通信行业指数大跌10.87%。OCP全球峰会确认了AI算力网络的技术演进方向,高速光模块作为AI算力基础设施的需求确定性较高。报告指出,AI光通信股如迈威尔科技、应用光电表现活跃,而商业航天领域SpaceX、ASTSpaceMobile也呈现上涨趋势。整体来看,通信行业在AI算力需求推动下仍具发展潜力,但需关注技术迭代和市场竞争带来的挑战。
研报重点分析了哪些方向?
研报重点分析了半导体、AI算力、科技政策等方向。半导体板块中,存储芯片、半导体设备与芯片设计表现强劲,相关个股如西部数据、泰瑞达等涨幅显著。AI算力方面,高速光模块作为关键基础设施备受关注,OCP峰会明确了技术路线图。此外,报告还解读了国内科技兴商政策及商务部对盾构机等物项的出口管制措施,这些政策对相关企业具有指导意义。
当前市场整体呈现怎样的状态?
当前市场呈现结构性分化状态。美股方面,道指微跌但纳指上涨,科技股整体表现强势,亚马逊、特斯拉等领涨,而Meta等部分巨头微跌。A股方面,沪指涨超0.3%但创业板指、科创50跌势明显。板块层面,存储芯片、AI相关概念股表现突出,而银行、药企等板块承压。国际要闻显示,英伟达在量子计算领域取得突破,科技行业创新活跃,但地缘政治等宏观因素仍需关注。
研报提示了哪些风险因素?
研报提示了地缘政治风险、Agent落地不及预期、算力成本与投资收益率压力等风险因素。地缘政治不确定性可能影响全球供应链稳定,Agent技术商业化落地存在挑战,可能导致市场预期调整。此外,算力网络建设需要大量投入,投资收益率能否达到预期尚待观察。这些风险因素可能对科技行业相关企业的经营和股价产生影响,投资者需保持警惕。