猜你想问
这份报告的核心内容是什么?
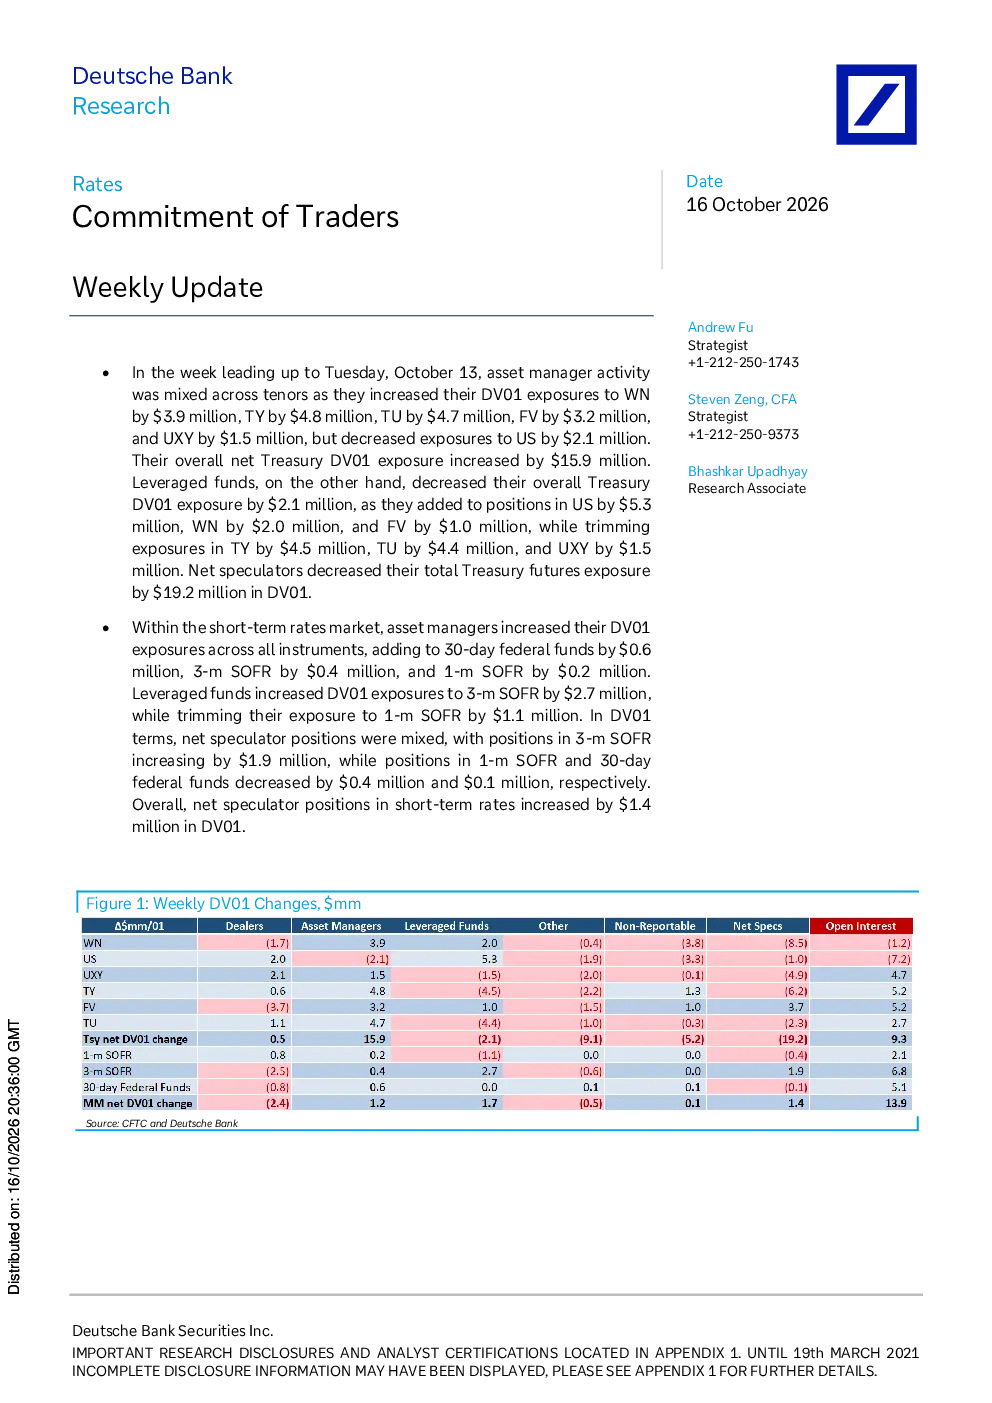
报告分析了短期利率市场和国债市场的持仓变化,重点关注资产管理人、杠杆基金和净投机者在不同合约上的DV01敞口和净头寸变化。短期利率市场显示净投机者头寸增加,国债市场表现不一,资产管理人和杠杆基金增加敞口,净投机者大幅减少敞口。报告通过图表展示了各交易者类型在不同合约上的持仓变化和DV01敞口情况。
短期利率市场有哪些主要变化趋势?
短期利率市场显示资产管理人增加了对30天联邦基金、3个月SOFR和1个月SOFR的DV01敞口,杠杆基金增加了3个月SOFR的敞口但减少了1个月SOFR的敞口,净投机者在3个月SOFR上增加敞口但在1个月SOFR和30天联邦基金上减少敞口,总体呈现净投机者头寸增加。
报告重点分析了哪些交易者类型和合约?
报告详细分析了资产管理人、杠杆基金和净投机者在TY、TU、FV、WN、UXY、美国国债、30天联邦基金、1个月SOFR和3个月SOFR等合约上的净头寸和DV01变化,并通过图表展示了最大交易商持有的未平仓合约量和净空仓情况。
当前市场现状如何判断?
市场现状显示短期利率市场净投机者头寸增加,国债市场表现分化,资产管理人和杠杆基金在国债市场增加敞口,净投机者大幅减少敞口。各合约的净头寸占OI的百分比通过图表展示,为市场参与者提供了参考。
这份研报有哪些风险提示?
报告提示市场参与者关注各交易者类型在不同合约上的持仓变化和DV01敞口情况,特别是净投机者头寸的大幅减少可能带来的市场波动风险。短期利率和国债市场的变化可能对投资组合产生不同影响,需谨慎评估持仓风险。
你可能感兴趣
智云股份更新报告:拟收购的鑫三力业绩将显著超越承诺
机械设备国泰君安证券2015-08-27
动力煤周报:贸易商补库恐将扰乱降价周期,关注本轮现货走稳的持续性
国投期货2017-11-20
钢铁行业周报:寻找钢厂减产和降价开启后的贸易商冬储位置
钢铁华创证券2018-12-09
钢铁行业周报:贸易商冬储积极性增加,投机性需求增加有望打开新的投资逻辑
钢铁华创证券2018-01-02
公司信息更新报告:业绩承诺高水平,协同效应强联动
开源证券2021-10-13
更新报告:业绩承诺出炉,快乐时尚平台不止于地产
商贸零售国泰君安证券2017-11-21
公司信息更新报告:收购建发房产股权,利润分配承诺彰显信心
交通运输开源证券2024-12-18
油脂油料周报:承诺的干旱呢? 一转眼不见了!
南华期货2016-07-31
公司信息更新报告:提高三年分红承诺彰显价值,拟收购资产开启新成长
化石能源开源证券2025-01-22
cop28 2025年可再生能源承诺增加两倍:更新(英)2025
公用事业国际能源署2025-12-30