猜你想问
摩根士丹利第三季度每股收益表现如何?
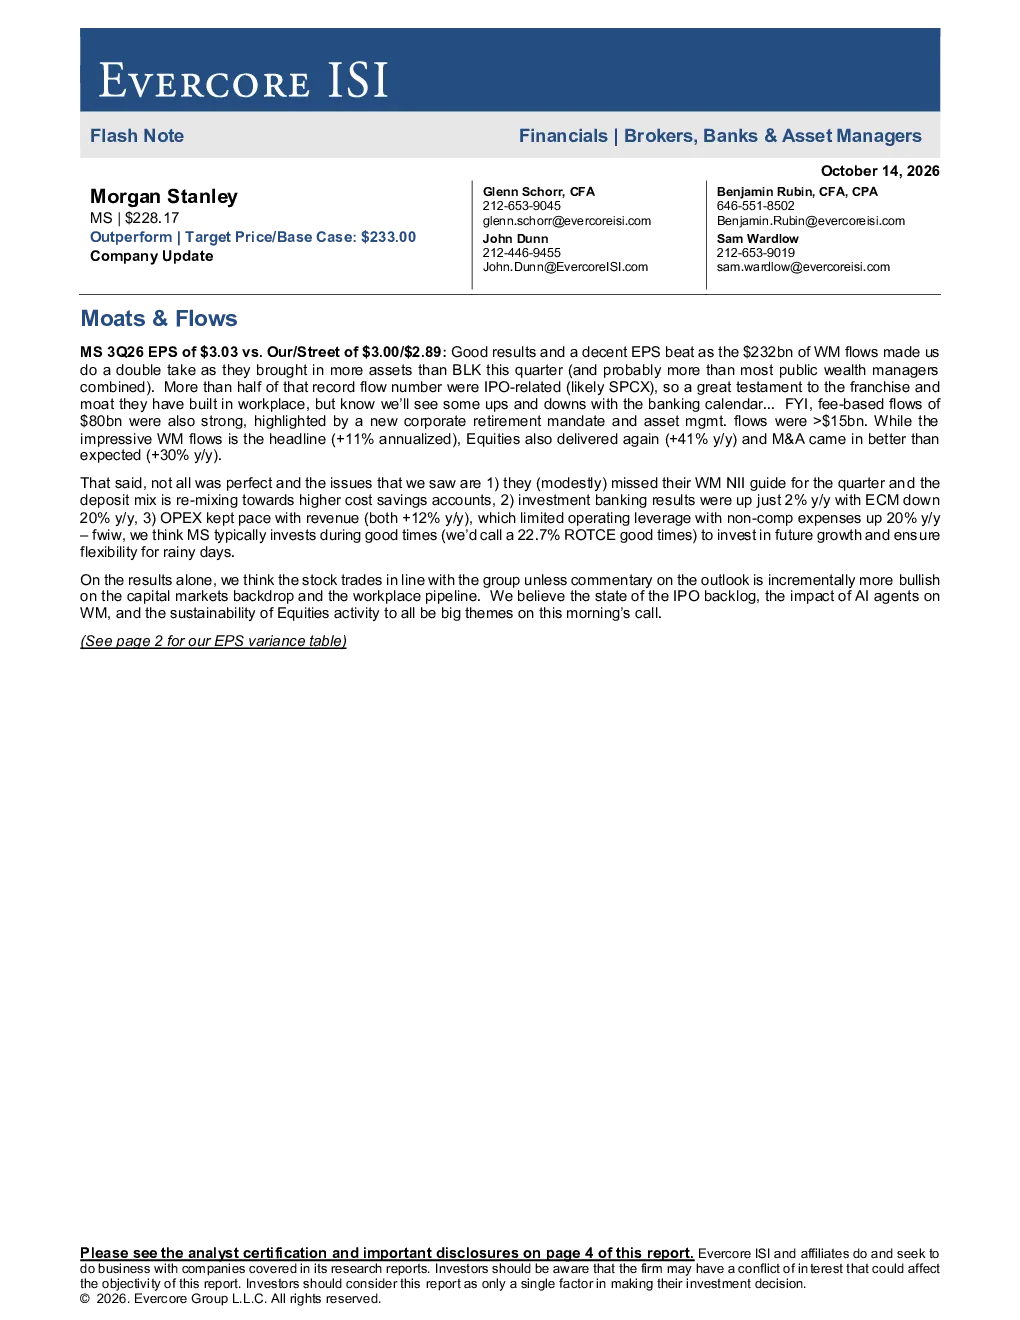
摩根士丹利2026年第三季度每股收益为3.03美元,超出市场预期3.00美元。主要得益于2,320亿美元的财富管理资金流入,其中超过一半与IPO相关,显示其在职场领域的品牌优势。费用驱动的资金流入达800亿美元,亮点包括新的企业退休金委托和资产管理。股票业务同比增长41%,并购业务同比增长30%。然而,公司未能达到财富管理净利息收入指导目标,存款组合正重新配置为更高成本的储蓄账户。投行业务业绩同比增长仅2%,其中ECM同比下滑20%。运营支出与收入同步增长(均为同比增长12%),限制经营杠杆,非竞争性支出同比上涨20%
财富管理赛道发展趋势如何?
摩根士丹利财富管理资金流入2,320亿美元,其中超过一半与IPO相关,显示职场领域品牌优势。费用驱动资金流入达800亿美元,包括新的企业退休金委托和资产管理。然而,公司未能达到财富管理净利息收入指导目标,存款组合正重新配置为更高成本的储蓄账户。AI代理对财富管理的影响以及可持续性将是关键议题
报告重点分析了哪些方向?
报告重点分析了摩根士丹利第三季度每股收益表现,特别是财富管理资金流入情况、股票与并购业务增长、投行业务表现以及运营支出与收入增长情况。报告指出财富管理资金流入主要来自IPO相关业务,但净利息收入未达目标;股票和并购业务增长显著,投行业务增长乏力;运营支出增长限制经营杠杆,但公司通常在良好时期进行投资以保障未来增长和弹性
当前市场现状如何判断?
摩根士丹利第三季度业绩显示,财富管理资金流入强劲但净利息收入未达目标,存款组合重新配置,投行业务增长缓慢。运营支出与收入同步增长,限制经营杠杆。市场需关注IPO积压、AI代理对财富管理的影响以及股票业务的可持续性。Evercore ISI给予MS 233美元的目标价,基于27年预期的17倍市盈率
研报提示哪些风险?
研报提示的主要风险包括监管环境变化、宏观经济状况波动、资产价格波动以及资金流向不确定性。具体到业务层面,IPO积压可能影响财富管理资金流入,AI代理可能对财富管理业务模式产生影响,投行业务增长乏力也构成潜在风险。此外,运营支出增长限制经营杠杆,但公司通常在良好时期进行投资以保障未来增长和弹性